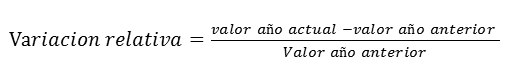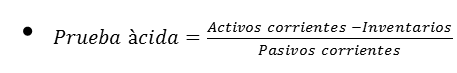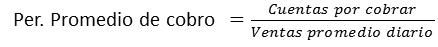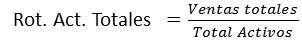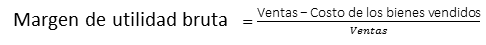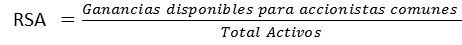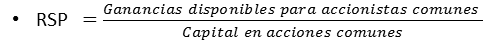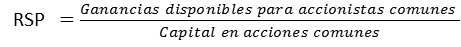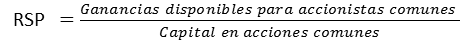SUGERENCIA ACADÉMICA  |
|
|

|
CFAPEDU
INSTITUTO SUPERIOR DE ALTA FORMACIÓN
Y ESPECIALIZACIÓN EMPRESARIAL
Potenciando la competitividad y el crecimiento
profesional de líderes y ejecutivos en América Latina.
Formación de posgrado y técnica especializada.
|
ASESORÍA PERSONALIZADA
Accede a tutorías exclusivas y acompañamiento académico continuo con expertos del sector.
Te brindamos las estrategias exactas para superar los desafíos empresariales del mercado actual y potenciar tu perfil directivo.
|

|
|
|
|
|
|
|
|
|
|
|
|
UNIDAD II:ANÁLISIS DE LOS ESTADOS FINANCIEROS
|
 |
|
|
|
|
Análisis de estados financieros
|
|
|
|
ANÁLISIS FINANCIERO
- Es útil para que las decisiones que se tomen en la empresa sean correctas, teniendo la visión general del negocio.
- Sin embargo para tomar las decisiones correctas se necesitan más aspectos cuantitativos y otros factores varios.
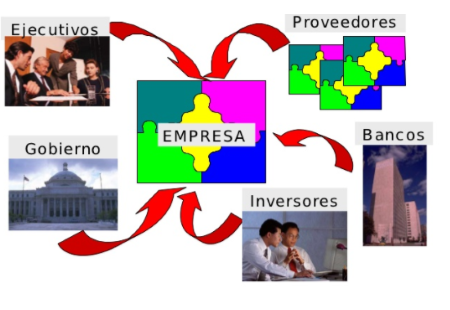
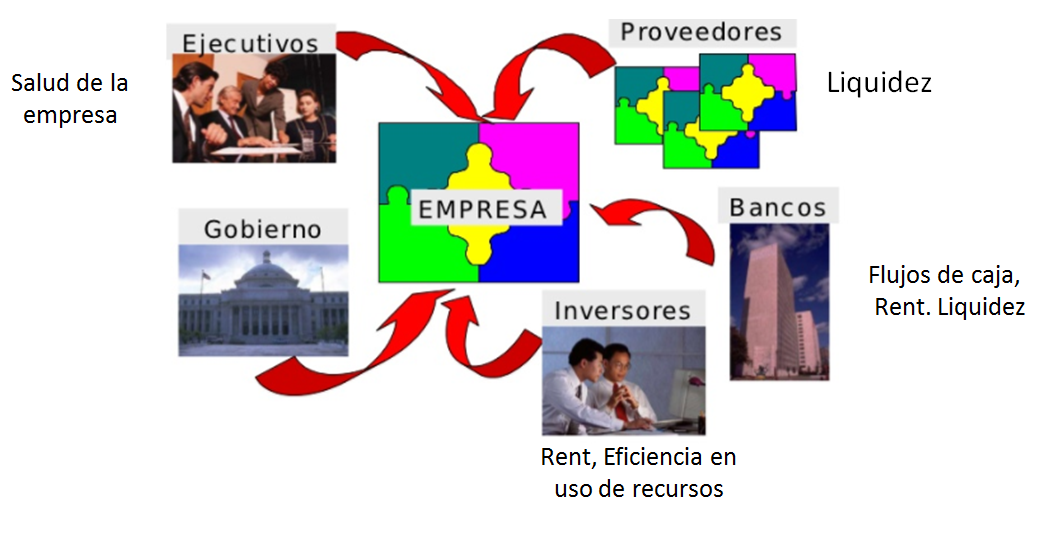
Quienes son los usuarios de esa información:
DEFINICIÓN DE FINANZAS
- Arte y ciencia de administrar el dinero.
- Decisiones a tomar:
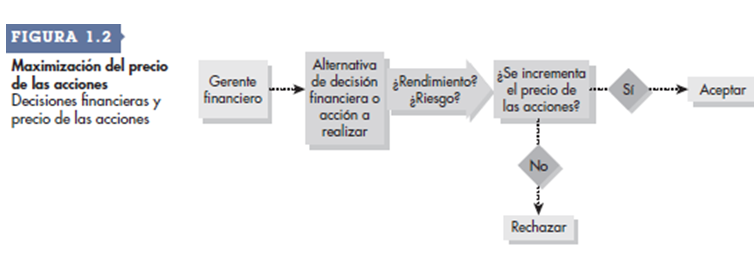
- Maximización de las ganancias
Que les interesa conocer a usuarios:
- Servicios Financieros
- Banca
- Planeación financiera
- Inversiones
- Bienes raíces
- Seguros
- Administración Financiera
LAS FUNCIONES DEL ADMINISTRADOR FINANCIERO
- Analizar la información financiera,
- Proponer la Estructura de activos de la empresa (en que se debe invertir), y
- Proponer Estructura Financiera o de Capital (como se van a financiar las inversiones) y
- Como se deben combinar esas dos funciones con el fin de maximizar los objetivos de la empresa
INVERSIONES
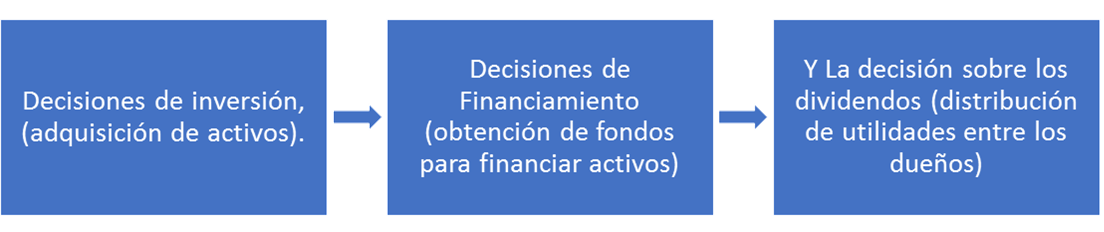
DECISIONES FINANCIERAS BÁSICAS
DECISIONES DE INVERSIÓN
- La inversión del capital es la asignación del capital a las propuestas de inversión cuyos beneficios se obtendrán en el futuro- involucra Riesgo.
LA DECISIÓN SOBRE FINANCIAMIENTO
- El administrador financiero se ocupa en determinar la mejor mezcla financiera o estructura de capital. Si una empresa puede cambiar su evaluación total al variar su estructura de capital, existiría una mezcla financiera óptima, en la cual se podría maximizar el precio por acción del mercado.
LA DECISIÓN SOBRE LOS DIVIDENDOS
- La decisión sobre dividendos incluye el porcentaje de ganancias que se paga a los accionistas en dividendos en efectivo, los dividendos y divisiones de acciones y la recompra de las acciones.
ESTADOS FINANCIEROS
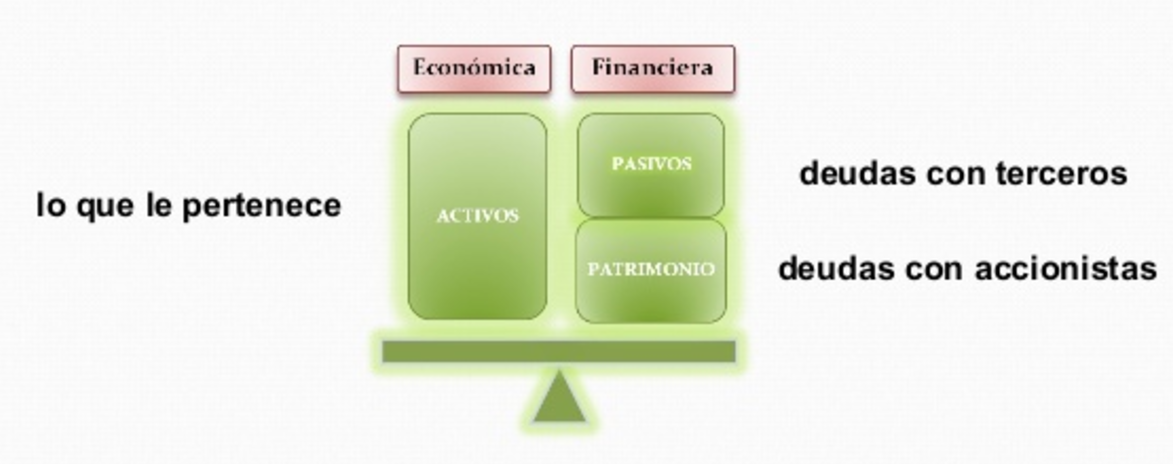
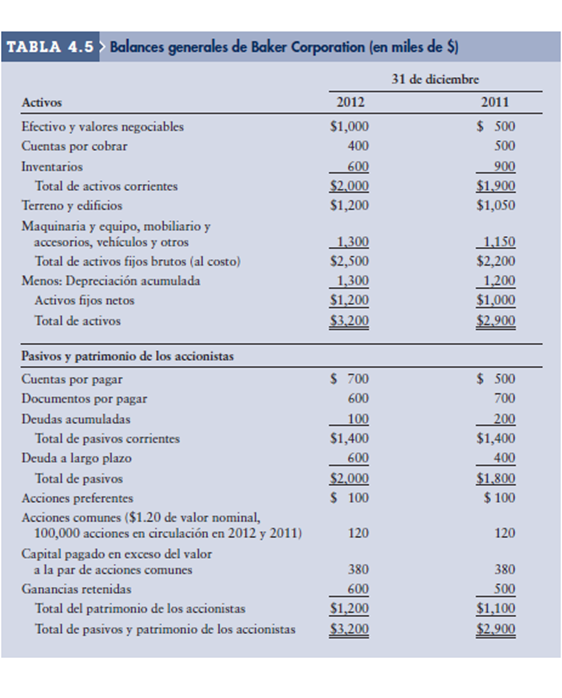
- Estado de Situación Financiera
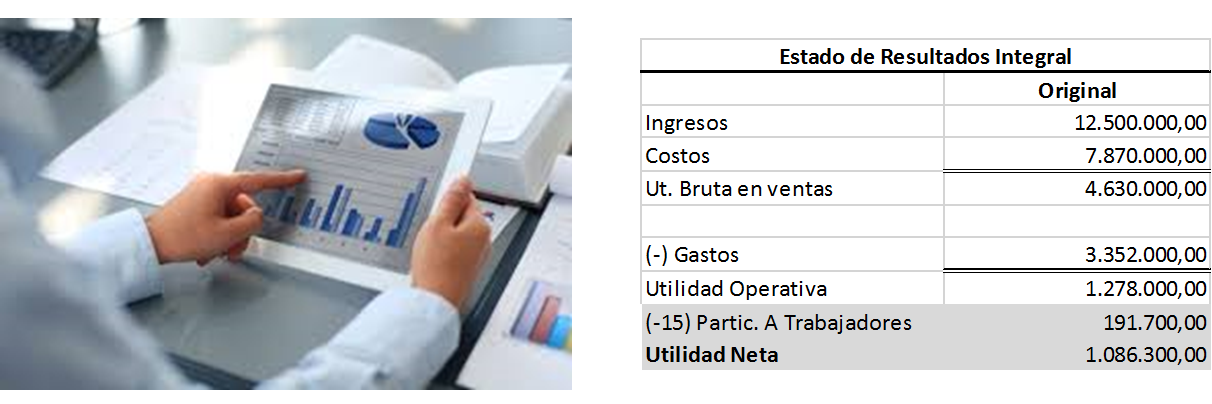
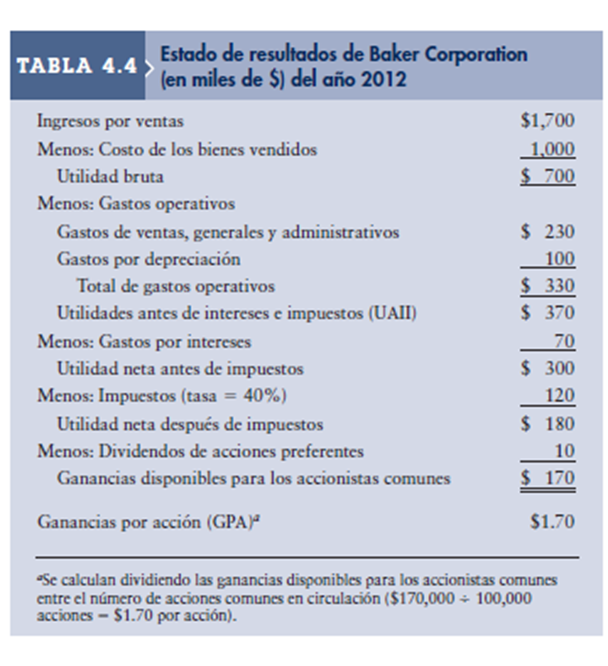
- Estado de Resultados integral
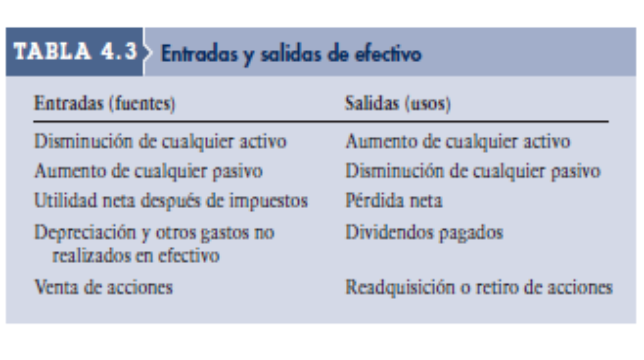
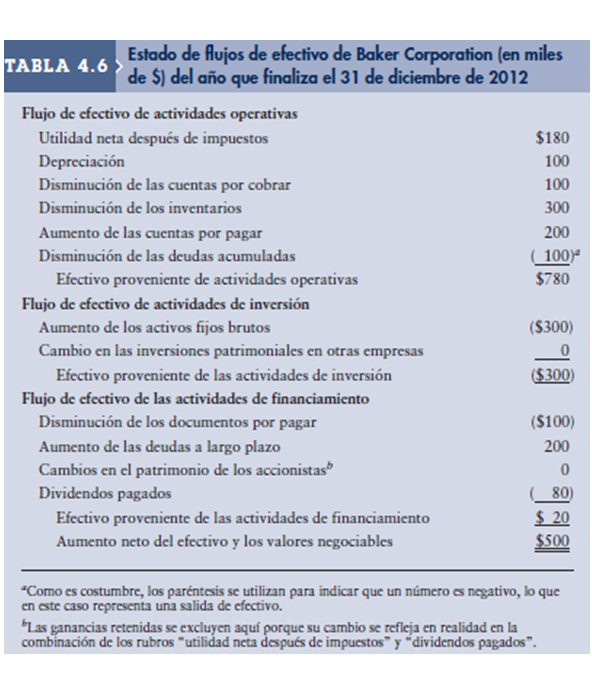
- Estado de Flujos de Efectivo
- Estado de Cambio de Patrimonio
INFORMACIÓN FINANCIERA - CARACTERÍSTICAS
- Cualitativas Fundamentales
- Relevancia
- Representación fiel
- Cualitativas de mejora
- Comparabilidad
- Verificabilidad
- Oportunidad
- Comprensibilidad
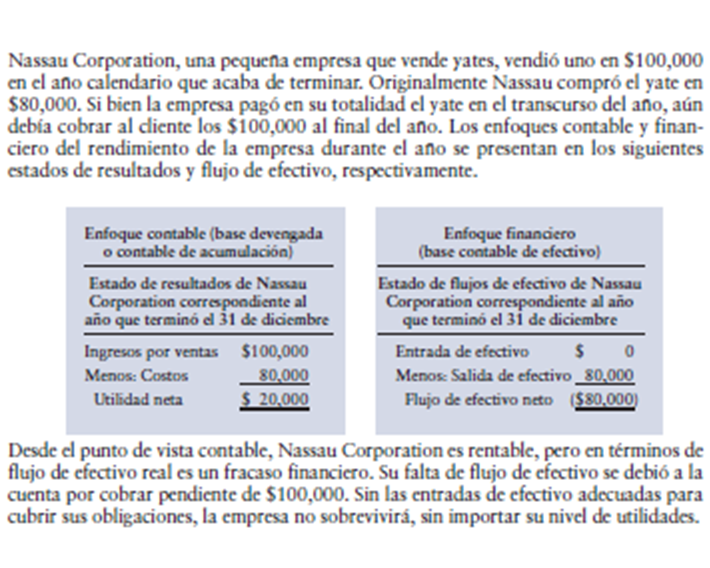
CONTABILIDAD - FINANZAS
- Base devengado o base contable de acumulación:
- Ingresos se reconocen al momento de la venta y los costos y gastos cuando se incurren
- Base contable de efectivo:
- Se reconocen ingresos y gastos solo de los flujos reales de entradas y salidas de efectivo
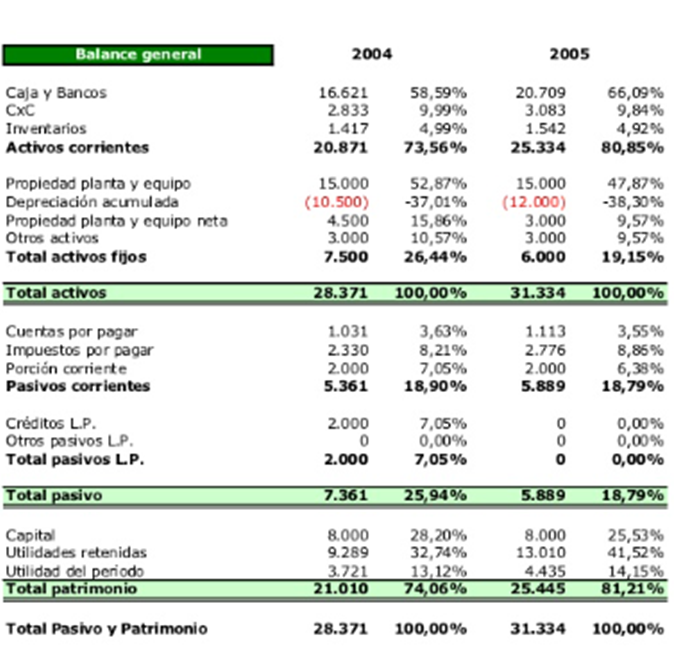
ESTADO DE SITUACIÓN FINANCIERA
ESTADO DE RESULTADOS INTEGRAL
ANÁLISIS DE ESTADOS FINANCIEROS
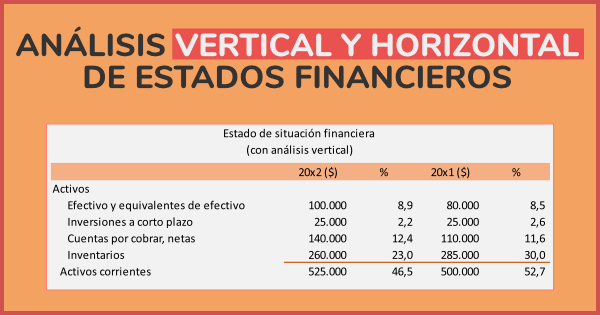
- Análisis Vertical
- Análisis Horizontal
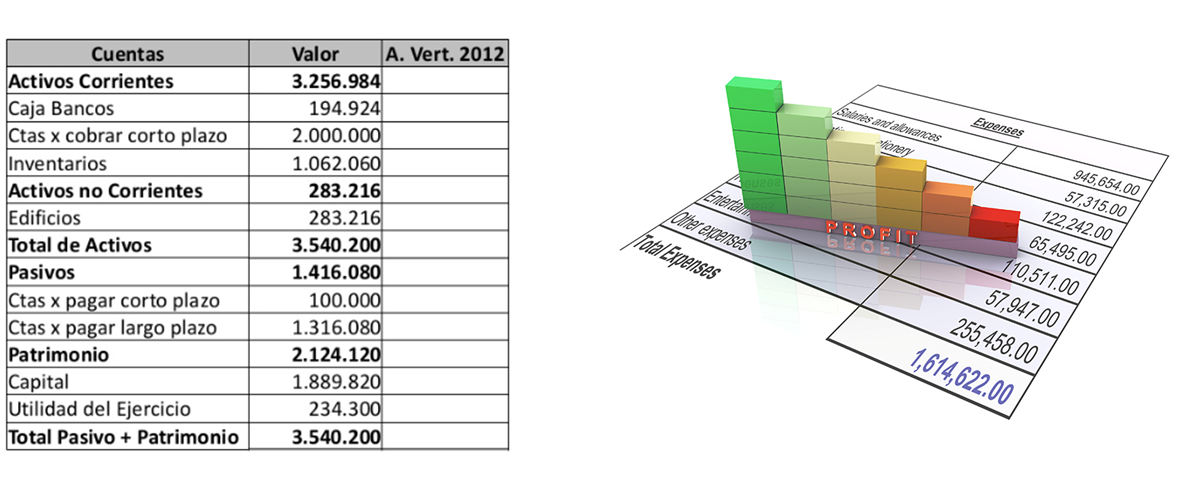
ANÁLISIS VERTICAL
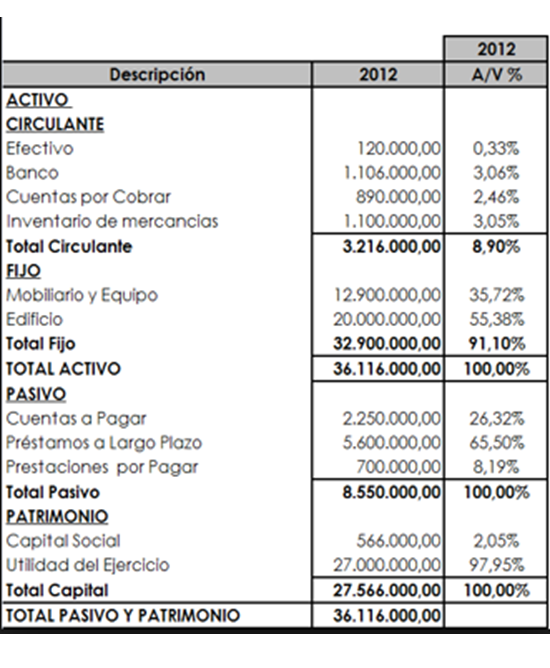
- Se efectúan sobre las cifras de un periodo en particular. Permite conocer la participación de cada uno de los rubro y subcuentas respecto a la cuenta principal.
- Posibilita visualizar los cambios ocurridos en la estructura de los estados financieros e identificar las causas de los cambios relativos de los diferentes rubros.
- “Primera determinación de la estructura del negocio”
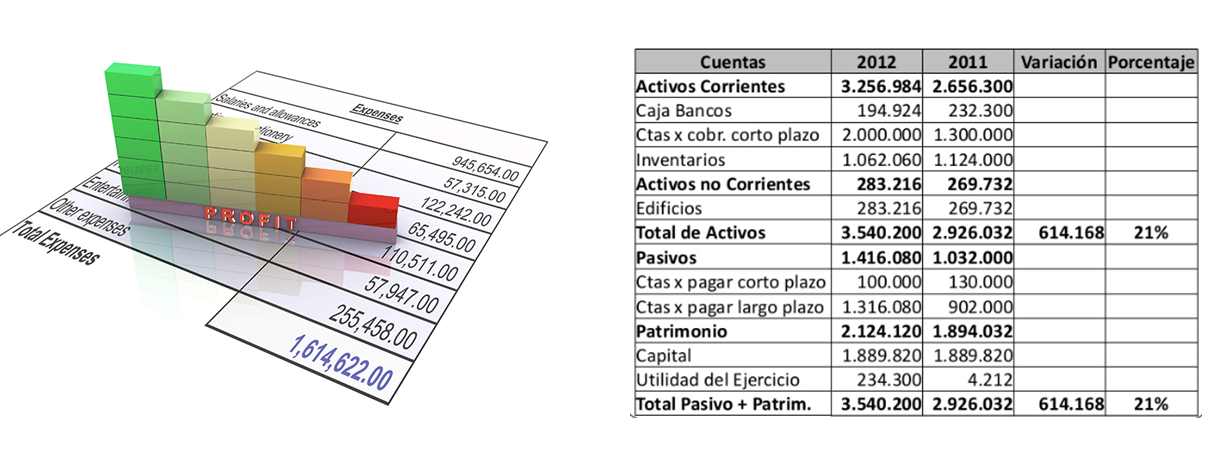
ANÁLISIS HORIZONTAL
- Se relacionan cifras de uno o varios ejercicios; También llamado índice de Crecimiento.
- Consiste en encontrar los índices de crecimiento de cada rubro del Estado de situación Financiera antes balance general y estado de resultados de un periodo a otro.
- Permite estudiar el comportamiento de un rubro en particular, e identificar los orígenes de estas variaciones.
- AUMENTOS Y DISMINUCIONES
- TENDENCIAS
- GRÁFICOS
EJERCICIO - ANÁLISIS VERTICAL
EJERCICIO - ANÁLISIS HORIZONTAL
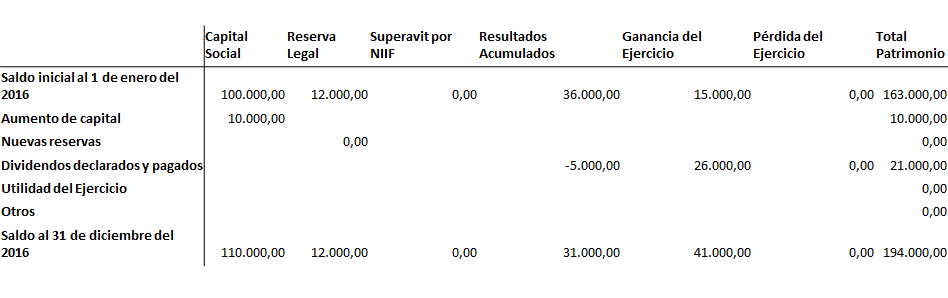
ESTADO DE CAMBIO DE PATRIMONIO
- Refleja los cambios resultantes en el patrimonio para los accionistas de un periodo actual con un periodo anterior.
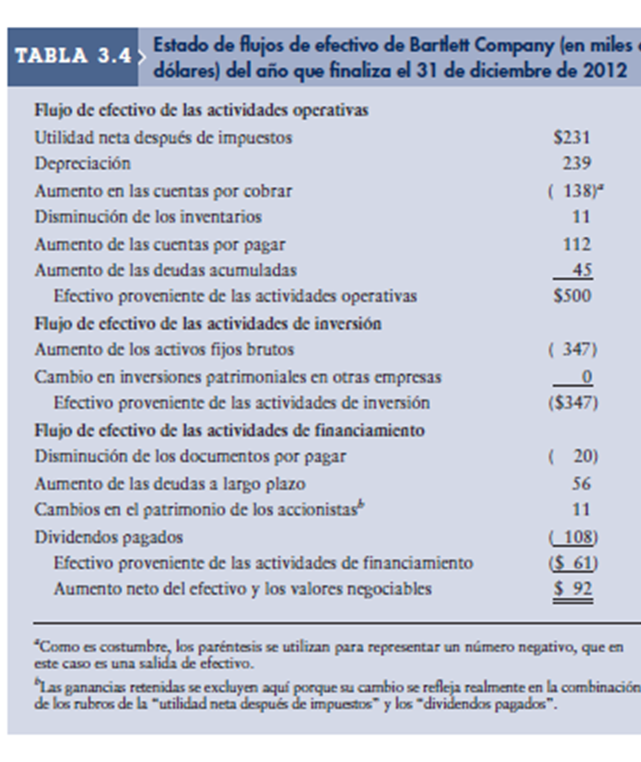
FLUJO DE EFECTIVO
- Es un resumen de los flujos de efectivo de un periodo específico.
- El estado permite comprender mejor los flujos operativos, de inversión y financieros de la empresa.
- Reconcilia con los cambios en su efectivo y sus valores negociables durante el periodo.
- Depreciaciones: Parte de los costos de los activos fijos que se deduce de los ingresos anuales a través del tiempo. No representan desembolso de efectivo.
DESARROLLO
Tipos de Movimientos
CLASIFICACIÓN
- Flujos por actividades de operación.- Compra y venta de bienes y servicios que se producen.
- Flujos por actividades de inversión.- relacionados con la compra y venta de activos fijos, y con inversiones patrimoniales en otras empresas.
- Flujos por actividades de financiamiento.- transacciones de financiamiento con deuda y capital. Contraer deuda a corto o a largo plazos generaría una entrada de efectivo, en tanto que el reembolso de deuda produciría una salida de efectivo.
PLANEACION FINANCIERA
RAZONES FINANCIERAS
- Medidas relativas de desempeño
- Comparabilidad financiera
- Evidencia alertas de riesgo
- Colabora para toma de decisiones
- Razones de liquidez
- Razones de actividad
- Razones de endeudamiento
- Razones de rentabilidad
- Razones de Mercado
RAZONES DE LIQUIDEZ
- Liquidez corriente: Capacidad de cumplimiento de deudas en Corto plazo.
Liquidez corriente = Activos corrientes / Pasivos corrientes
> 1 => Mayor capacidad de pago CP
< 1 => Menor capacidad de pago CP (Riesgo)
- Prueba ácida: Liquidez corriente pero excluye los inventarios
- Inventarios ilíquidos (Época)
RAZONES DE ACTIVIDAD
- La rotación de inventarios mide comúnmente la actividad, o liquidez, del inventario de una empresa.
Rotación de Inventarios = Costo de bienes vendidos / Inventario Final
- Periodo promedio de cobro: sirve para evaluar políticas de crédito o cobro. Se expresa en días de recuperación de cartera.
- Rotación de activos totales: Eficiencia de los activos sobre las ventas. Se mide en dólares.
RAZONES DE ENDEUDAMIENTO
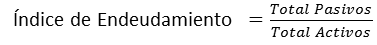
- Índice de endeudamiento: Mide la porción de activos totales que financian los acreedores de la Empresa.
RAZONES DE RENTABILIDAD
- Margen de Utilidad Bruta: mide el porcentaje que queda de cada dólar de ventas después de que la empresa pagó sus bienes.
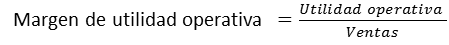
- Margen de utilidad operativa: Mide el porcentaje que queda de cada dólar de ventas después de que se dedujeron todos los costos y gastos, excluyendo los intereses, impuestos y dividendos de acciones preferentes.
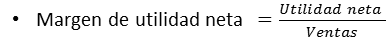
- Margen de utilidad neta: mide el porcentaje que queda de cada dólar de ventas después de que se dedujeron todos los costos y gastos, incluyendo intereses, impuestos y dividendos de acciones preferentes.
- Rendimiento sobre activos totales (RSA): también conocido como rendimiento sobre la inversión (RSI), mide la eficacia integral de la administración para generar utilidades con sus activos disponibles.
- Rendimiento sobre patrimonio (RSP): mide el rendimiento ganado sobre la inversión de los accionistas comunes en la empresa.
- Rendimiento sobre patrimonio (RSP): Mide el rendimiento ganado sobre la inversión de los accionistas comunes en la empresa.
- Rendimiento sobre patrimonio (RSP): Mide el rendimiento ganado sobre la inversión de los accionistas comunes en la empresa.
|
|
|
|
|
|
|
UNIDADES
|
 |
|
|
UNIDAD |
UNIDAD DE PUBLICACION |
ITEMS DE PUBLICACION |
|
UNIDAD I |
INTRODUCCIÓN A LAS FINANZAS |
|
ITEM |
ITEM NOMBRE |
PUBLICACION TITULO - PAGINA WEB |
PUBLICACION SUBTITULO - PAGINA WEB |
|
A
|
Concepto de Finanzas
|
|
|
|
B
|
Importancia del estudio de las Finanzas
|
|
|
|
C
|
Las finanzas y el administrador financiero
|
|
|
|
D
|
Meta de la administración financiera. Instituciones y mercados financieros
|
|
|
|
|
UNIDAD II |
ANÁLISIS DE LOS ESTADOS FINANCIEROS |
|
ITEM |
ITEM NOMBRE |
PUBLICACION TITULO - PAGINA WEB |
PUBLICACION SUBTITULO - PAGINA WEB |
|
A
|
Estados financieros contables.
|
|
|
|
B
|
Análisis de estados financieros
|
|
|
|
C
|
Análisis de ratios financieros (liquidez, apalancamiento, actividad, rentabilidad, valor de mercado)
|
|
|
|
D
|
Análisis vertical de los EEFF. Análisis horizontal de los EEFF. Análisis Dupont
|
|
|
|
|
UNIDAD III |
PLANEACIÓN FINANCIERA |
|
ITEM |
ITEM NOMBRE |
PUBLICACION TITULO - PAGINA WEB |
PUBLICACION SUBTITULO - PAGINA WEB |
|
A
|
Planeamiento financiero
|
|
|
|
B
|
Presupuesto de efectivo
|
|
|
|
C
|
Fuentes de financiamiento de corto plazo
|
|
|
|
D
|
Ciclo de conversión de efectivo. Estados financieros proyectados proforma) y FER
|
|
|
|
|
UNIDAD IV |
VALORIZACIÓN DE ACTIVOS FINANCIEROS |
|
ITEM |
ITEM NOMBRE |
PUBLICACION TITULO - PAGINA WEB |
PUBLICACION SUBTITULO - PAGINA WEB |
|
A
|
Valorización de activos financieros.
|
|
|
|
B
|
Valorización de bonos. Definición, características, tipos y valorización.
|
|
|
|
C
|
Valorización de acciones. Definición, características, tipos y valorización
|
|
|
|
D
|
Valorización de bonos: casos especiales
|
|
|
|
|
|
|
|
BIBLIOGRAFIA
|
|
|
|
BÁSICA
- GITMAN, Lawrence J. (2007) Principios de administración financiera. México, D.F. : Pearson Educación. (658.15 GITM/P 2010)
- ROSS Stephen A.Westerfield, Randolph y JAFFE, Jeffrey F. (2012) Finanzas corporativas. México, D.F. :McGraw-Hill. (658.15 ROSS/C 2012)
RECOMENDADA
- EHRHARDT, Michael C. (2007) Finanzas corporativas. México, D.F. : Cengage Learning : Thomson. (658.15 EHRH)
- HORNGREN Charles T.Harrison, Walter T. y OLIVER, M. Suzanne (2010) Contabilidad. México, D.F. :Pearson Educación de México. (657 HORN 2010)
- ROSS Stephen A.Westerfield, Randolph y JORDAN, Bradford D. (2010) Fundamentos de finanzas corporativas. México, D.F. : McGraw-Hill. (658.15 ROSS/F 2010)
- VENTO ORTIZ, Alfredo (2005) Finanzas aplicadas. Lima : Universidad del Pacífico. (332 VENT 2005)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
© Todos los Derechos Reservados 2026 por
CFAPEDU.COM - EDUCACIÓN
SUPERIOR A DISTANCIA
|
Escribe tus
preguntas, sugerencias, observaciones y
comentarios a:
Email: cfapedu@cfapedu.com
Email: cfape10@gmail.com
|
|
|
|
|
|
|
|
|
SUGERENCIA ACADÉMICA
|