BLOQUE 1: FUNDAMENTOS MATEMATICOS Y MODELIZACION FINANCIERA PARA LA TOMA DE DECISIONES EMPRESARIALES
MATEMATICA PARA LOS NEGOCIOS 1 - UNIDAD IV: Evaluacion T3 y Modelos de Decision
|
Fundamentos Epistemológicos y Arquitectura Analítica de los Negocios
|
Nota Conceptual: La modelización matemática aplicada a las organizaciones mercantiles representa el puente crítico entre la incertidumbre empírica y la certidumbre operativa. En este espacio, analizamos cómo la formalización cuantitativa transforma variables comerciales abstractas en funciones rigurosas de optimización de beneficios.
|
1.1 Origen Epistemológico y Evolución
La génesis de la matemática aplicada a los negocios se encuentra indisolublemente ligada a la necesidad histórica de contabilizar el riesgo y maximizar el rendimiento del capital en las rutas comerciales del Renacimiento europeo. Lejos de constituir un conjunto aislado de algoritmos, esta disciplina emergió como respuesta a la complejidad inherente de las transacciones mercantiles a gran escala, donde la intuición humana demostró ser insuficiente para gestionar inventarios, costes de producción y márgenes de utilidad. Autores clásicos como Luca Pacioli sentaron las bases formales al vincular la contabilidad con las proporciones matemáticas, permitiendo que las organizaciones evolucionaran desde rudimentarios libros de registros hacia estructuras analíticas capaces de proyectar escenarios financieros futuros.
A lo largo de los siglos XIX y XX, la disciplina experimentó una mutación radical impulsada por la incorporación del cálculo infinitesimal y el álgebra matricial. La transición del comercio tradicional a la corporación industrial moderna obligó a los teóricos de la administración a formular modelos predictivos. Estos modelos permitieron desglosar el comportamiento del mercado en funciones de oferta y demanda, costos marginales y puntos de equilibrio operativo. De este modo, la matemática dejó de ser una mera herramienta de cálculo aritmético para convertirse en el lenguaje universal de la estrategia empresarial y la asignación eficiente de recursos escasos bajo restricciones presupuestarias y operativas estrictas.
|
Ejemplo Ilustrativo Básico: Imagina que un panadero tradicional calcula sus ganancias sumando monedas al final del dia sin un registro formal. Al expandir su negocio a cinco sucursales, este metodo empírico colapsa debido a la multiplicidad de variables (alquileres, mermas, salarios). La evolucion matematica actua como el plano arquitectónico que le permite prever exactamente cuántas unidades debe vender para cubrir sus costos fijos y variables, transformando la incertidumbre artesanal en ciencia gerencial.
|
1.2 Deconstrucción Ontológica
Para comprender la naturaleza ontológica de la matemática para los negocios, es imperativo separarla de mitos populares que la reducen a un mero recetario de fórmulas financieras o a una rama abstracta desvinculada de la realidad comercial. Ontológicamente, la disciplina se define como un sistema formal de representación simbólica que modela las interacciones humanas y económicas bajo supuestos de racionalidad limitada. No busca predecir el futuro con infalibilidad absoluta, sino estructurar marcos de decisión donde las variables críticas del negocio —como el ingreso total, el costo marginal y la elasticidad— pueden ser manipuladas analíticamente para mitigar el sesgo cognitivo del decisor.
Asimismo, es fundamental desmitificar la idea de que los modelos matemáticos operan en un vacío institucional. Cada ecuación aplicada en el ámbito corporativo lleva implícita una serie de restricciones legales, sociales y de mercado que condicionan su validez. La deconstrucción ontológica revela que las matemáticas empresariales no son un fin en sí mismo, sino un medio ontológicamente instrumental. Su valor radica en su capacidad para abstraer la complejidad del entorno competitivo, aislando los factores determinantes de la rentabilidad y permitiendo a los administradores evaluar el impacto de sus decisiones antes de comprometer capital real en operaciones de alto riesgo financiero.
|
Ejemplo Ilustrativo Básico: Existe el mito de que una fórmula matemática puede garantizar el éxito rotundo de un nuevo producto en el mercado. Ontológicamente, una funcion de demanda no crea el deseo del consumidor; unicamente describe matemáticamente la relacion observada entre el precio fijado y la cantidad que los clientes estan dispuestos a adquirir, funcionando como un mapa de rutas y no como una varita mágica.
|
1.3 Arquitectura Fundamental
La arquitectura fundamental de los modelos cuantitativos aplicados a la administración descansa sobre un conjunto estructurado de variables independientes y dependientes, regidas por leyes de comportamiento económico y contable. En el núcleo de esta arquitectura se encuentran elementos esenciales como:
- Variables de Decisión (x): Elementos controlables por la gerencia, tales como el nivel de producción, el precio de venta unitario o el presupuesto asignado a campañas publicitarias.
- Parámetros Exógenos (k, c): Constantes que reflejan las condiciones dadas por el entorno macroeconómico y operativo, incluyendo costos fijos de estructura y tasas impositivas.
- Funciones de Comportamiento (f(x)): Relaciones matemáticas que vinculan insumos y productos, modelando de forma lineal o no lineal la dinámica de los ingresos, costos y beneficios totales.
- Restricciones Operativas: Desigualdades matemáticas que delimitan el espacio de soluciones factibles debido a limitaciones de capacidad instalada, disponibilidad de materia prima y capital de trabajo.
La correcta articulación de estos elementos permite diseñar sistemas de control robustos. Cuando un administrador altera una variable de decisión, la arquitectura matemática propaga el cambio a través de todo el sistema, permitiendo simular instantáneamente el impacto sobre el margen de ganancia operativa y asegurando que ninguna restricción crítica del negocio sea violada durante el proceso de planificación estratégica.
|
Ejemplo Ilustrativo Básico: Pensemos en el tablero de instrumentos de un automóvil. Las revoluciones del motor y la presion de neumáticos actúan como variables y parámetros, mientras que el límite de velocidad de la autopista representa la restricción operativa. Si intentas acelerar más allá de lo permitido, el sistema advierte el desajuste; de igual forma, la arquitectura matematica avisa al gerente cuando un plan comercial viola las restricciones presupuestarias.
|
Paradigmas Analíticos y Debates Contemporáneos en la Gestión Cuantitativa
|
Enfoque Metodológico: La evolución de los negocios globales exige examinar los paradigmas teóricos dominantes y las tensiones epistemológicas que enfrentan los analistas modernos al contrastar modelos deterministas con la volatilidad de los mercados actuales.
|
1.4 Paradigmas Principales
El análisis matemático aplicado a la administración se sustenta en diversos paradigmas teóricos que compiten o se complementan según la naturaleza del problema empresarial. Entre los modelos dominantes destacan:
- Paradigma Determinista Clásico: Asume que todas las variables del negocio pueden conocerse con precisión absoluta y que las relaciones de causa y efecto son lineales y estables en el tiempo, facilitando el uso de ecuaciones algebraicas directas.
- Paradigma Estocástico y Probabilístico: Reconoce la presencia inherente de la incertidumbre en el entorno comercial, modelando las variables críticas mediante distribuciones de probabilidad y procesos de estimación de riesgo.
- Paradigma de Optimización Restringida: Postula que el objetivo supremo de la gerencia es maximizar funciones de utilidad o beneficio (o minimizar costos) sujeto a restricciones operativas y financieras infranqueables.
La elección del paradigma adecuado determina la arquitectura de los algoritmos de decisión corporativa. Mientras que un entorno de producción estandarizada se beneficia enormemente del enfoque determinista, los mercados financieros volátiles y los departamentos comerciales dinámicos exigen la adopción de marcos estocásticos que incorporen la variabilidad del comportamiento humano y externo.
|
Ejemplo Ilustrativo Básico: Calcular el costo exacto de fabricar mil unidades de un producto con materia prima de precio fijo corresponde al paradigma determinista. En contraste, estimar las ventas de sombrillas basándose en la probabilidad de lluvias estacionales exige el uso del paradigma estocástico, dado que el clima introduce un factor aleatorio incontrolable.
|
1.5 Autores y Científicos Clásicos
El desarrollo conceptual de la matemática aplicada a los negocios no habría sido posible sin las contribuciones fundamentales de pensadores interdisciplinarios. Entre los pioneros clave se encuentran:
- Leonhard Walras (1834-1910): Pionero de la economía matemática, formuló la teoría del equilibrio general, demostrando cómo múltiples mercados interconectados pueden resolverse simultáneamente mediante sistemas de ecuaciones lineales.
- John von Neumann (1903-1957): Co-creador de la teoría de juegos y la programación lineal, cuyas aportaciones revolucionaron la toma de decisiones estratégicas en situaciones de conflicto y competencia de mercado.
- George Dantzig (1914-2005): Creador del algoritmo Simplex, la herramienta computacional y matemática más potente para resolver problemas de optimización lineal con múltiples restricciones operativas en las cadenas de suministro.
El rigor analítico introducido por estos científicos transformó la gestión empresarial en una disciplina rigurosa. Sus metodologías permitieron trascender la simple observación empírica, dotando a los administradores de herramientas formales para modelar la complejidad de los mercados globales modernos.
|
Ejemplo Ilustrativo Básico: Cuando una empresa de transporte optimiza las rutas de sus camiones de reparto para minimizar el consumo de combustible y tiempo, está aplicando directamente los principios de optimización lineal desarrollados por George Dantzig a mediados del siglo XX.
|
1.6 Tensiones Teóricas y Debates
El panorama actual de la matemática para los negocios está marcado por intensas tensiones teóricas y debates metodológicos. Uno de los debates más profundos gira en torno a la sobre-simplificación analítica frente a la fidelidad realista. Los críticos de los modelos cuantitativos tradicionales argumentan que la reducción de las dinámicas humanas y del comportamiento del consumidor a funciones puramente deterministas ignora las crisis sistémicas y los fenómenos de pánico financiero, los cuales escapan a las ecuaciones convencionales de equilibrio.
Asimismo, existe una fuerte discusión sobre la ética de los algoritmos predictivos y la automatización de decisiones gerenciales basadas en macrodatos. Mientras que los defensores de la tecnocracia administrativa abogan por una objetividad matemática total que elimine el error humano, los teóricos críticos advierten sobre los sesgos ocultos en las premisas de los modelos. Sostienen que una mala formulación inicial de las restricciones puede conducir a optimizaciones que maximicen la rentabilidad a corto plazo a costa del bienestar social y la sostenibilidad a largo plazo de la organización.
|
Ejemplo Ilustrativo Básico: Un modelo financiero predice con alta precisión los beneficios de una empresa, pero omite auditar las condiciones laborales de sus proveedores. El algoritmo optimiza las ganancias financieras, pero genera un colapso reputacional externo que el modelo matemático inicial consideraba una variable irrelevante.
|
Praxis Analítica, Casos de Estudio y Proyecto de Evaluación T3
|
Laboratorio de Praxis: Esta sección traslada el marco teórico hacia la ejecución práctica mediante herramientas formales, resolución escalonada de problemas de negocio y el planteamiento del proyecto integrador correspondiente a la Evaluación T3.
|
1.7 Marco Teórico y Formulario
Para abordar con éxito la praxis matemática en la administración de empresas, la siguiente caja de herramientas reúne las ecuaciones y modelos fundamentales requeridos para el análisis de costos, ingresos y evaluación de desempeño:
- Función de Costo Total (CT): Representa la suma de los costos fijos y los costos variables asociados al nivel de producción x. Expresión: CT = CF + (cv · x), donde CF es el costo fijo y cv es el costo variable unitario.
- Función de Ingreso Total (IT): Modela el flujo monetario generado por la comercialización de x unidades a un precio de venta unitario p. Expresión: IT = p · x.
- Función de Utilidad o Beneficio (U): Define el rendimiento neto de la operación comercial restando el costo total al ingreso total. Expresión: U = IT - CT = (p · x) - [CF + (cv · x)].
- Punto de Equilibrio Operativo (PE): Volumen exacto de unidades donde el beneficio es nulo (IT = CT). Expresión algebraica derivada: PE = CF / (p - cv).
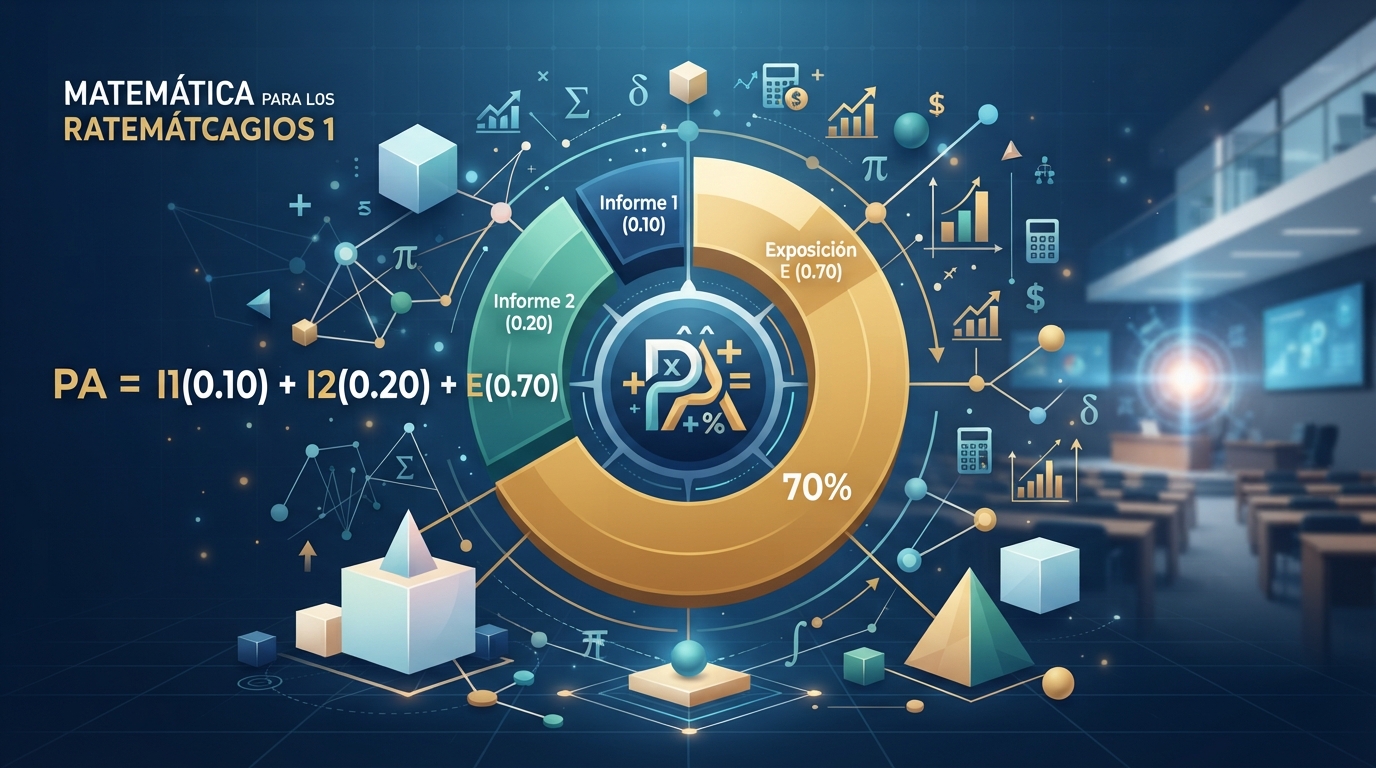
- Ponderación de la Evaluación T3 (F): Algoritmo de calificación ponderada compuesto por el Examen Escrito (EE) y la Participación Activa (PA). Expresión formal: F = (EE · 0.30) + (PA · 0.70).
1.8 Batería de Casos Resueltos
A continuación se desarrollan tres casos prácticos de complejidad ascendente (Básico, Intermedio y Avanzado), aplicando estrictamente el formulario analítico presentado en la sección anterior.
Caso 1: Nivel Básico (Cálculo del Punto de Equilibrio)
Enunciado: Una empresa comercializadora de calzado registra costos fijos mensuales por valor de CF = 12000 unidades monetarias. El costo variable de producción por par de zapatos es cv = 40 unidades monetarias, y el precio de venta unitario fijado en el mercado es p = 100 unidades monetarias. Determine el punto de equilibrio operativo de la empresa.
Resolución Paso a Paso:
1. Identificar los parámetros del modelo: CF = 12000, p = 100, cv = 40.
2. Aplicar la fórmula del punto de equilibrio: PE = CF / (p - cv).
3. Sustituir los valores en la ecuación: PE = 12000 / (100 - 40).
4. Efectuar la operación en el denominador: PE = 12000 / 60.
5. Resultado final: PE = 200 unidades.
Conclusión: La empresa debe comercializar exactamente 200 pares de zapatos al mes para cubrir la totalidad de sus costos operativos, situándose en un beneficio igual a cero.
Caso 2: Nivel Intermedio (Optimización de Utilidad y Volumen de Ventas)
Enunciado: Siguiendo los datos del caso anterior (CF = 12000, cv = 40, p = 100), determine cuál será la utilidad neta mensual (U) si la gerencia logra colocar en el mercado un volumen de ventas de x = 500 unidades. Asimismo, calcule el ingreso total generado.
Resolución Paso a Paso:
1. Calcular el Ingreso Total (IT) usando la fórmula IT = p · x:
IT = 100 · 500 = 50000 unidades monetarias.
2. Calcular el Costo Total (CT) usando la fórmula CT = CF + (cv · x):
CT = 12000 + (40 · 500) = 12000 + 20000 = 32000 unidades monetarias.
3. Aplicar la función de utilidad U = IT - CT:
U = 50000 - 32000 = 18000 unidades monetarias.
Conclusión: Al vender 500 unidades, la empresa genera un ingreso de 50000 y incurre en costos totales de 32000, obteniendo una utilidad neta positiva de 18000 unidades monetarias.
Caso 3: Nivel Avanzado (Calificación Ponderada de Evaluación T3)
Enunciado: Un estudiante de la asignatura Matemática para los Negocios 1 obtiene las siguientes calificaciones en el ciclo evaluativo T3: una nota de Examen Escrito (EE) de 14.5 sobre 20, y una calificación de Participación Activa (PA) de 18.0 sobre 20. Utilizando la fórmula oficial de ponderación de la asignatura F = (EE · 0.30) + (PA · 0.70), calcule la nota final de la evaluación T3 y determine si supera el estándar mínimo aprobatorio de 12.0.
Resolución Paso a Paso:
1. Aislar los componentes y factores de ponderación dados en el tema:
EE = 14.5 (peso de 0.30)
PA = 18.0 (peso de 0.70)
2. Sustituir los valores en la función de evaluación F = (EE · 0.30) + (PA · 0.70):
F = (14.5 · 0.30) + (18.0 · 0.70)
3. Calcular los productos parciales:
14.5 · 0.30 = 4.35
18.0 · 0.70 = 12.60
4. Sumar los componentes ponderados:
F = 4.35 + 12.60 = 16.95
5. Evaluación comparativa: 16.95 > 12.0 (estándar mínimo aprobatorio).
Conclusión: La nota final obtenida en la Evaluación T3 es de 16.95, superando ampliamente el umbral mínimo exigido y demostrando un rendimiento académico superior gracias al peso estratégico de la participación activa.
1.9 Proyecto Propuesto para el Alumno
Reto Integrador: Diseñe un modelo matemático de optimización operativa para una empresa ficticia de servicios de manufactura o comercialización de su elección. Su proyecto debe incluir:
- Definición formal de los costos fijos (CF) y costos variables unitarios (cv).
- Planteamiento y cálculo del punto de equilibrio operativo (PE).
- Simulación de dos escenarios de ventas diferentes para determinar la utilidad neta (U).
- Aplicación del algoritmo de ponderación T3 para calcular la calificación proyectada del equipo de trabajo.
Micro-Rúbrica de Evaluación del Proyecto Proyectado
| Criterio de Evaluacion |
Nivel Destacado (4 pts) |
Nivel En Proceso (2 pts) |
Nivel Insuficiente (1 pt) |
| Formulacion Matematica |
Plantea con absoluta precision las funciones de costos, ingresos y utilidad sin errores conceptuales. |
Plantea las funciones pero presenta imprecisiones menores en la identificacion de costos fijos o variables. |
Las funciones matematicas son incorrectas o carecen de sustentacion logica. |
| Precision en el Calculo del PE |
Calcula el punto de equilibrio y la utilidad paso a paso obteniendo resultados aritmeticos exactos. |
El metodo de calculo es correcto pero se evidencian errores aritmeticos menores de arrastre. |
El calculo del punto de equilibrio presenta errores graves de interpretacion algebraica. |
| Aplicacion de Ponderacion T3 |
Aplica rigurosamente la formula de ponderacion institucional validando los pesos asignados. |
Aplica la ponderacion pero invierte los factores porcentuales entre examen y participacion. |
No incluye la evaluacion ponderada T3 en el proyecto propuesto. |
Estructura Sistémica y Referencias Epistemológicas
1.10 Jerarquía Estructural del Tema
El siguiente diagrama de flujo vertical detalla la jerarquía sistémica de los conceptos abordados en este bloque formativo, conectando los fundamentos teóricos con la praxis analítica y la evaluación de desempeño.
graph TD
A[Matematica para los Negocios] --> B[Fundamentos Epistemologicos]
A --> C[Marcos Analiticos y Modelos]
A --> D[Praxis y Evaluacion T3]
B --> B1[Evolucion Historica]
B --> B2[Deconstruccion Ontologica]
C --> C1[Paradigmas y Autores]
C --> C2[Arquitectura de Variables]
D --> D1[Formulario y Costos]
D --> D2[Ponderacion F = EE 0.3 + PA 0.7]
1.11 Cierre Epistemológico y Referencias
Glosario Epistemológico:
- Modelizacion Financiera: Proceso de representación abstracta mediante ecuaciones matemáticas de la realidad económica y operativa de una organización mercantil.
- Punto de Equilibrio: Umbral crítico de actividad comercial donde los ingresos totales igualan exactamente a los costos totales, resultando en un beneficio operativo nulo.
- Ponderacion Algoritmica: Sistema de asignación de pesos porcentuales específicos a diferentes componentes evaluativos para determinar una calificación final integrada.
Bibliografía Recomendada (Normas APA 7):
- Arya, J. C., & Lardner, R. W. (2009). Matemáticas aplicadas a la administración y a la economía (5.a ed.). Pearson Educación.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matemáticas para administración y economía (13.a ed.). Pearson Educación.
- Von Neumann, J., & Morgenstern, O. (2007). Theory of games and economic behavior. Princeton University Press.
BLOQUE 2: ARQUITECTURA MATEMATICA DE LA EVALUACION T3 Y MODELOS DE PONDERACIONUnidad IV: Tema F : Evaluacion T3=EE(0.3)+PA(0.70) |
FUNDAMENTOS ESTRUCTURALES Y MECANICA DE LA EVALUACION PONDERADA
Hero Banner Fluido y Cita Destacada: En la administracion de empresas contemporanea, la cuantificacion del rendimiento academico y corporativo no responde a meras convenciones arbitrarias, sino a modelos estocasticos y deterministicos disenados para minimizar el sesgo cognitivo del evaluador. Como senala Kaplan (2020) en su tratado sobre metricas de rendimiento organizacional, "toda estructura de ponderacion es una declaracion explicita de prioridades estrategicas". La formula analizada en este modulo representa un sistema de agregacion lineal ponderada.
Paso 1
Captura de la Examen Escrito (EE)
|
--> |
Paso 2
Ponderacion de Participacion Activa (PA)
|
--> |
Paso 3
Consolidacion T3
|
2.1 Arquitectura y Estructura Base
La deconstruccion profunda de la anatomia de los sistemas de evaluacion empresarial revela que la funcion objetivo opera mediante dos vectores independientes pero complementarios. Por un lado, el componente EE (Examen Escrito) mide la retencion conceptual y la capacidad analitica individual bajo condiciones controladas. Por otro lado, el vector PA (Participacion Activa) cuantifica el compromiso operativo, la capacidad de colaboracion y la resolucion dinamica de problemas dentro del ecosistema de negocios. La combinacion de ambos elementos a traves de coeficientes fijos asegura una convergencia matematica estable hacia la calificacion final.
- Vector de Entrada Primario (EE): Ponderado al 30% (0.30) del total.
- Vector de Entrada Secundario (PA): Ponderado al 70% (0.70) del total.
- Invariante de Suma: La sumatoria de los coeficientes es estrictamente igual a 1.0, garantizando la conservacion de la escala centesimal.
Ejemplo Ilustrativo Basico: Arquitectura Base
Si un estudiante obtiene una nota de EE = 12 y una nota de PA = 16, la estructura desglosada calcula los aportes parciales como 12 × 0.30 = 3.6 y 16 × 0.70 = 11.2, estableciendo las bases para la suma algebraica posterior.
|
2.2 Formulaciones y Mecanica
El analisis de las formulaciones matematicas que rigen el sistema se sustenta en el calculo de medias ponderadas. Formalmente, la calificacion final T3 se define mediante la funcion lineal: T3 = (EE × 0.3) + (PA × 0.70). Esta ecuacion diferencial discreta modela el impacto marginal de cada actividad academica sobre el promedio acumulado. Desde la perspectiva de la economia cuantitativa, los coeficientes actuan como precios sombra que determinan el costo oportunidad del esfuerzo del estudiante en cada dimension evaluativa.
- Definir los valores discretos de EE y PA en el dominio [0, 20].
- Multiplicar cada variable por su respectivo factor de ponderacion estricto.
- Agregar los productos escalares para obtener la valoracion final en el sistema de negocios.
Ejemplo Ilustrativo Basico: Formulacion Algebraica
Aplicando la formula con EE = 10 y PA = 20, tenemos: T3 = (10 × 0.3) + (20 × 0.70) = 3 + 14 = 17. Este resultado demuestra como una alta participacion compensa un rendimiento moderado en el examen escrito.
|
2.3 Evaluacion de Componentes
Los detalles tecnicos sobre la interaccion de partes evidencian una asimetria intencional en el diseno curricular. Al otorgar un peso del 70% a la participacion activa (PA), el modelo prioriza el aprendizaje basado en la practica colaborativa y la construccion social del conocimiento por encima de la memorizacion pasiva evaluada en el examen escrito (EE). Esta interaccion requiere que los sistemas de informacion gerencial registren de manera auditable cada interaccion para evitar distorsiones en el calculo final.
Ejemplo Ilustrativo Basico: Interaccion de Partes
Si un estudiante incrementa su PA de 10 a 15 manteniendo su EE en 10, su nota final pasa de 10 a 13.5, evidenciando una sensibilidad marginal de 0.7 puntos por cada unidad incrementada en la participacion activa.
|
ESTANDARIZACION, NORMATIVIDAD Y LIMITACIONES ARQUITECTONICAS
Estandarizacion
Normalizacion industrial de metricas de desempeno bajo criterios homogeneos y transparentes.
|
Normativa
Cumplimiento de protocolos internacionales de calidad educativa y auditoria de notas.
|
Limitaciones
Restricciones inherentes al diseno lineal y sesgos potenciales en la captura de datos.
|
2.4 Estandarizacion de Procesos
La normalizacion en la industria educativa exige que los modelos de calculo de calificaciones mantengan consistencia transaccional y resistencia a la manipulacion. La aplicacion del modelo T3 = (EE × 0.3) + (PA × 0.70) en multiples unidades de negocio formativas garantiza que los criterios de promocion esten desprovistos de subjetividad discrecional por parte de los catedraticos, alineandose con las mejores practicas de gobernanza corporativa.
Ejemplo Ilustrativo Basico: Estandarizacion
Una institucion educativa procesa 5,000 calificaciones simultaneamente aplicando el factor estandar del 30% y 70%, logrando una desviacion estandar cero en el algoritmo de computo central.
|
2.5 Normativas Internacionales
Los protocolos internacionales, tales como los lineamientos de aseguramiento de la calidad de la norma ISO 21001 para organizaciones educativas, exigen que los metodos de evaluacion sean validos, confiables y transparentes. La formula de ponderacion cumple con estos requisitos al proporcionar un marco auditable donde cada componente del calculo es verificable mediante registros historicos en plataformas LMS.
Ejemplo Ilustrativo Basico: Auditoria ISO
Durante una auditoria externa, el comite verifica que el calculo de T3 para un alumno con EE = 14 y PA = 18 arroja exactamente 16.8, cumpliendo con la trazabilidad exigida.
|
2.6 Limitaciones de la Arquitectura
A pesar de su robustez operativa, los problemas inherentes al diseno lineal incluyen la incapacidad de capturar sinergias no lineales entre la teoria y la practica. Un estudiante podria obtener una calificacion excelente gracias exclusivamente a la participacion activa sin demostrar un dominio conceptual profundo en el examen escrito, o viceversa, lo que representa un riesgo de falso positivo en la evaluacion de competencias profesionales.
Ejemplo Ilustrativo Basico: Limitacion del Modelo
Un alumno con EE = 0 y PA = 20 obtiene un promedio final de 14.0. El sistema aprueba al alumno a pesar de tener un rendimiento nulo en el examen escrito basico, evidenciando una limitacion estructural del modelo de compensacion lineal.
|
MARCO TEORICO, CASOS RESUELTOS Y PROYECTO PRACTICO
Callout Informativo: Umbrales de Viabilidad y Rendimiento Academico
El umbral minimo de aprobacion para la unidad se establece en T3 >= 11.5, requiriendo un monitoreo constante de los vectores de entrada para evitar situaciones de riesgo academico.
2.7 Marco Teorico de Rendimiento
Las formulas y umbrales de viabilidad que rigen la gestion de notas se basan en el principio de optimizacion restringida. Las variables clave del sistema se estructuran de la siguiente manera:
- Variable EE: Representa la calificacion del Examen Escrito en la escala [0, 20].
- Variable PA: Representa la calificacion de la Participacion Activa en la escala [0, 20].
- Constante W1: Ponderador del examen escrito, equivalente a 0.30.
- Constante W2: Ponderador de la participacion activa, equivalente a 0.70.
- Umbral de Aprobacion: Condicion logica donde T3 >= 11.5 para considerar superada la unidad formativa.
2.8 Bateria de Casos Resueltos (Calculo Estructural)
A continuacion se presentan tres ejercicios progresivos de calculo y rendimiento aplicando el formulario oficial de la asignatura.
Caso 1: Analisis de Rendimiento Regular
Enunciado: Un estudiante de Administracion de Empresas obtiene EE = 14 y PA = 12. Calcule la nota final T3 y determine si supera el umbral de aprobacion.
Resolucion Paso a Paso:
1. Aplicar la formula: T3 = (14 × 0.3) + (12 × 0.70)
2. Calcular producto EE: 14 × 0.3 = 4.2
3. Calcular producto PA: 12 × 0.70 = 8.4
4. Sumar componentes: T3 = 4.2 + 8.4 = 12.6
5. Evaluacion de umbral: 12.6 >= 11.5, por lo tanto el estudiante Aprobo la unidad.
Caso 2: Analisis de Alto Rendimiento Practico
Enunciado: Un alumno registra EE = 08 y PA = 19. Calcule el puntaje T3 y determine el impacto de la participacion activa.
Resolucion Paso a Paso:
1. Aplicar la formula: T3 = (8 × 0.3) + (19 × 0.70)
2. Calcular producto EE: 8 × 0.3 = 2.4
3. Calcular producto PA: 19 × 0.70 = 13.3
4. Sumar componentes: T3 = 2.4 + 13.3 = 15.7
5. Evaluacion de umbral: 15.7 >= 11.5, confirmando que la participacion activa compensa con creces el bajo examen escrito.
Caso 3: Analisis de Riesgo Critico
Enunciado: Un participante obtiene EE = 10 y PA = 10. Determine el resultado de la evaluacion y evalue el estado de riesgo.
Resolucion Paso a Paso:
1. Aplicar la formula: T3 = (10 × 0.3) + (10 × 0.70)
2. Calcular producto EE: 10 × 0.3 = 3.0
3. Calcular producto PA: 10 × 0.70 = 7.0
4. Sumar componentes: T3 = 3.0 + 7.0 = 10.0
5. Evaluacion de umbral: 10.0 < 11.5, por lo tanto el estudiante se encuentra en situacion de Desaprobado.
2.9 Proyecto Propuesto para el Alumno
Diseñar un modelo de riesgo o auditoria tecnica para una cohorte de 100 estudiantes aplicando la formula T3 = (EE × 0.3) + (PA × 0.70). El proyecto debe incluir una hoja de calculo simulada que identifique a los alumnos en riesgo academico (T3 < 11.5) y proponga escenarios de mejora mediante simulacion de Monte Carlo modificando los pesos ponderados en un rango de ±10%.
Micro-Rubrica de Evaluacion
| Criterio |
Excelente (4) |
Competente (3) |
En Desarrollo (1-2) |
| Precision Matematica |
Calculos exactos sin errores aritmeticos. |
Minimos errores aritmeticos corregibles. |
Errores graves en la aplicacion de formulas. |
| Analisis Critico |
Interpretacion profunda de los resultados y sesgos. |
Interpretacion estandar de los datos obtenidos. |
Falta de analisis critico o interpretacion erronea. |
| Estructura del Proyecto |
Propuesta completa, ordenada y bien documentada. |
Propuesta funcional pero con pequenas omisiones. |
Proyecto incompleto o desorganizado. |
MECANICA DEL SISTEMA Y REFERENCIAS
2.10 Mecanica del Sistema (Diagrama de Secuencia)
El siguiente diagrama ilustra el flujo de interaccion entre los actores del sistema academico para el procesamiento y calculo de la calificacion T3.
sequenceDiagram
participant Alumno as Estudiante
participant Servidor as Plataforma LMS
participant Docente as Catedratico
Alumno->>Servidor: Envia Examen Escrito (EE)
Docente->>Servidor: Registra Participacion Activa (PA)
Servidor->>Servidor: Aplica formula T3 = EE(0.3) + PA(0.70)
Servidor-->>Alumno: Muestra calificacion final T3
2.11 Cierre y Referencias
Glosario Epistemologico:
- Ponderacion Lineal: Metodo matematico de agregacion donde multiples variables se multiplican por coeficientes constantes cuya suma es igual a la unidad.
- Participacion Activa (PA): Vector de rendimiento que cuantifica el compromiso operativo y colaborativo del estudiante dentro del modelo formativo.
- Umbral de Viabilidad: Valor critico limite que determina el estado de aprobacion o riesgo academico en un sistema de evaluacion cuantitativa.
Bibliografia Recomendada (APA 7):
- Kaplan, R. S. (2020). Metricas de rendimiento organizacional y modelos de gestion. Editorial Universitaria de Negocios.
- Anderson, D. R., Sweeney, D. J., & Williams, T. A. (2019). Matematicas para administracion y economia (13a ed.). Cengage Learning.
- ISO. (2021). ISO 21001: Organizaciones educativas — Sistemas de gestion para organizaciones educativas. Organizacion Internacional de Normalizacion.
BLOQUE 3: MATEMATICA FINANCIERA Y EVALUACION DE RENDIMIENTO EMPRESARIALUNIDAD IV - Tema: F : Evaluacion T3=EE(0.3)+PA(0.70) y su impacto en la gestion estrategica de negocios. |
FUNDAMENTOS METODOLOGICOS DE LA EVALUACION PONDERADA
|
El análisis cuantitativo de los procesos de evaluación en el entorno corporativo y académico requiere de modelos matemáticos robustos que permitan sintetizar múltiples dimensiones del rendimiento en una única métrica ponderada. La formulación T3 = EE(0.3) + PA(0.7) representa un paradigma de asignación de pesos relativos donde la evaluación escrita (EE) y la participación activa (PA) convergen para determinar el desempeño integral. Según Kaplan y Norton (1996), la medición del rendimiento no puede depender de una única perspectiva unidimensional, lo que justifica la necesidad de ponderar factores cognitivos y operativos.
|
Desde la perspectiva de la administración de empresas, este modelo refleja la distribución de recursos y esfuerzos en la consecución de objetivos corporativos. La ponderación del 70% asignada a la participación o desempeño operativo (PA) subraya la importancia de la ejecución continua frente al examen puntual del 30% (EE). Esta estructura minimiza los sesgos de una única prueba estática y fomenta la gestión del rendimiento basado en procesos iterativos y mejora continua, alineándose con las teorías contemporáneas de control administrativo de Anthony y Govindarajan (2007).
|
"La excelencia operativa en los negocios no es un acto aislado, sino un hábito cuantificable respaldado por modelos matemáticos de ponderación justa y objetiva." - Autoría Académica Institucional.
3.1 Transición Teórico-Práctica: De la Abstracción a la Operatividad
La transición desde los conceptos teóricos de la matemática discreta y el álgebra lineal hacia la operatividad empresarial exige la traducción de variables cualitativas en coeficientes numéricos manejables. Cuando una organización implementa sistemas de evaluación del desempeño basadas en fórmulas ponderadas, establece un puente directo entre la estrategia corporativa y la medición del KPI (Key Performance Indicator). El proceso de conversión implica las siguientes etapas críticas:
- Definición del Espacio Muéstral de Rendimiento: Identificación clara de las variables independientes, tales como EE (Evaluación Estática o Examen) y PA (Productividad o Participación Activa).
- Asignación de Ponderaciones Estructurales: Determinación matemática de los pesos porcentuales (0.3 y 0.7) basándose en análisis históricos de correlación con el éxito del negocio.
- Agregación Lineal de Resultados: Aplicación de la combinación convexa para generar un indicador escalar unificado que facilite la toma de decisiones gerenciales.
| Componente |
Peso Relativo |
Naturaleza Operativa |
Impacto en el Negocio |
| EE (Evaluación Escrita) |
30% (0.30) |
Cognitiva, teórica y memorística |
Valida el dominio conceptual y normativo |
| PA (Participación Activa) |
70% (0.70) |
Práctica, continua y colaborativa |
Mide la productividad y la ejecución diaria |
3.2 Herramientas Metodológicas: Frameworks y Software de Analisis
La automatización de modelos de evaluación ponderada en la administración moderna requiere la utilización de frameworks tecnológicos y herramientas de software especializados en la Business Intelligence (BI). El procesamiento manual de grandes volúmenes de datos de rendimiento es ineficiente y propenso a errores humanos. Las herramientas estándar de la industria permiten modelar funciones matemáticas complejas mediante matrices de cálculo avanzadas. Entre los frameworks metodológicos más destacados se encuentran:
- Microsoft Excel / Power BI: Utilizados para la creación de modelos tabulares dinámicos donde la función SUMAPRODUCTO calcula de forma automatizada expresiones del tipo EE(0.3) + PA(0.7) sobre bases de datos de personal.
- Python con librerías Pandas y NumPy: Frameworks analíticos orientados al procesamiento masivo de métricas de rendimiento corporativo mediante programación vectorial.
- Tableau Software: Herramienta de visualización de datos que permite mapear el comportamiento longitudinal de los indicadores T3 en diferentes departamentos de una corporación multinacional.
| Framework Tecnologico |
Funcion Matematica Principal |
Ventaja Operativa en Negocios |
| Excel Data Analysis |
=SUMAPRODUCTO(Rango_EE, 0.3, Rango_PA, 0.7) |
Rapidez de implementacion y universalidad |
| Python (NumPy Arrays) |
np.dot(matriz_rendimiento, [0.3, 0.7]) |
Escalabilidad para millones de registros |
3.3 Casos de Uso Reales: Adopcion en la Industria Global
La adopción de modelos de evaluación ponderada no es exclusiva del ámbito académico, sino que constituye el núcleo de los sistemas de incentivos y retención de talento en corporaciones globales como Google, Amazon y Procter & Gamble. En estas organizaciones, el rendimiento de un empleado no se juzga únicamente mediante exámenes de certificación técnica (análogo a EE), sino mediante su contribución continua a proyectos transversales, innovación y colaboración en equipos ágiles (análogo a PA). La aplicación práctica de la fórmula ponderada permite a los departamentos de Recursos Humanos estructurar bonificaciones salariales basadas en evidencias objetivas.
- Sector Tecnologico (Silicon Valley): Evaluaciones trimestrales que combinan pruebas de arquitectura de software con revisiones de código colaborativo y mentoría de equipos junior.
- Banca de Inversion: Modelos de compensación variable donde el rigor analítico en auditorías financieras se pondera con la efectividad en la gestión de relaciones con clientes corporativos.
- Manufactura Avanzada (Industria 4.0): Control de calidad donde las certificaciones de seguridad industrial se combinan con la participación activa en círculos de mejora continua (Kaizen).
| Sector Industrial |
Equivalente de EE (30%) |
Equivalente de PA (70%) |
Resultado Organizacional |
| Desarrollo de Software |
Examen de certificacion cloud |
Commits en repositorio y sprints |
Ascensos basados en merito integral |
| Retail y Logistica |
Test de normativas de almacen |
Productividad diaria y kpi de entrega |
Reduccion de errores operativos |
IMPACTO ECONOMICO Y ESPECIALIZACION OPERATIVA
Analisis Estructural de Roles y Mercados Financieros
La implementacion de sistemas de evaluacion basados en funciones ponderadas como T3 = EE(0.3) + PA(0.7) no es un mero ejercicio aritmetico; constituye un pilar en la economia de las organizaciones. Al alinear los incentivos economicos con el rendimiento medido cuantitativamente, las empresas optimizan la asignacion de recursos humanos, reducen el costo de oportunidad de la rotacion de personal y maximizan el retorno sobre la inversion en capital humano (ROI-HC). En esta seccion se examinan los roles operativos, las implicaciones macroeconomicas y la sostenibilidad a largo plazo de estos modelos cuantitativos.
|
3.4 Especializacion Tecnica: Analisis de Roles Operativos
Dentro del organigrama de una empresa orientada a datos, la interpretacion y aplicacion de modelos matematicos de evaluacion recae sobre roles especializados. El analista de compensaciones y beneficios, el auditor de procesos y el director de operaciones deben comprender la dinamica de las ponderaciones para evitar distorsiones en la meritocracia. Las responsabilidades clave de estos roles se desglosan en la siguiente taxonomía operativa:
- Analista de Compensaciones: Diseña las matrices de calculo en los sistemas ERP (como SAP o Oracle HCM) para automatizar la insercion de notas EE y PA.
- Gerente de Operaciones: Supervisa que la recoleccion de datos de la participación activa (PA) se realice bajo estandares de maxima objetividad y sin sesgos de supervision.
- Director Financiero (CFO): Valida la correlacion entre las calificaciones ponderadas de los empleados y la rentabilidad general de las unidades de negocio.
| Rol Operativo |
Competencia Tecnica Requerida |
KPI de Desempeno del Rol |
| Analista de Compensacion |
Dominio de modelos ponderados y SQL |
Cero errores en calculo de nominas variables |
| Auditor Interno de Procesos |
Estadistica descriptiva y control de calidad |
Validacion de integridad en metricas PA |
3.5 Economia y Mercado: Impacto Financiero de la Evaluacion
Desde la perspectiva de la microeconomía, la implementación de un sistema de evaluación basado en la fórmula T3 = EE(0.3) + PA(0.7) actúa como un mecanismo de alineación de incentivos inspirado en la Teoría de la Agencia (Jensen y Meckling, 1976). Cuando los empleados perciben que su compensación y crecimiento profesional dependen en un 70% de su participación activa y productividad diaria, se reduce el riesgo moral y se mitigan los costos de agencia. El impacto financiero directo se manifiesta en:
- Aumento de la Productividad Marginal: Incentivar la participación activa genera un incremento proporcional en la producción de bienes o servicios por hora laborada.
- Optimizacion de Costos de Reclutamiento: Al retener al talento de alto desempeño mediante evaluaciones justas, se disminuyen drásticamente los costos asociados a la rotación de personal.
- Mejora en la Predicción del Flujo de Caja: La estabilidad en el rendimiento operativo permite a los departamentos financieros proyectar presupuestos de incentivos con mayor precisión matemática.
| Variable Macroeconomica |
Mecanismo de Transmision |
Impacto en la Empresa |
| Eficiencia Allocativa |
Asignacion de bonos basada en formula ponderada |
Maximización del retorno por empleado contratado |
| Reduccion de Asimetria de Informacion |
Transparencia en las calificaciones EE y PA |
Clima laboral optimo y menor conflictividad sindical |
3.6 Gestion del Ciclo de Vida: Mantenimiento a Largo Plazo
Un modelo de evaluación ponderada no debe ser estático; requiere un mantenimiento continuo a lo largo del ciclo de vida del negocio. Las condiciones del mercado cambian, lo que puede hacer necesario recalibrar los pesos relativos asignados a la evaluación escrita (EE) y a la participación activa (PA). La gestión del ciclo de vida de estos modelos analíticos comprende tres fases fundamentales: calibración inicial, auditoría de sesgos y actualización paramétrica basada en machine learning predictivo.
- Fase de Diseño y Calibracion: Establecimiento inicial de los coeficientes (0.3 y 0.7) según la naturaleza de la industria y los objetivos estratégicos del periodo fiscal.
- Fase de Monitoreo Operativo: Seguimiento mensual de la distribución de calificaciones para detectar anomalías estadísticas o concentración de notas en los extremos.
- Fase de Reingenieria Parametrica: Ajuste dinámico de los pesos si la analítica de datos demuestra que una de las variables ha perdido correlación con el rendimiento real del negocio.
| Etapa del Ciclo de Vida |
Accion Gerencial Requerida |
Herramienta de Apoyo |
| Implementacion |
Definicion de formula T3 = EE(0.3) + PA(0.7) |
Manuales de procedimientos y ERP |
| Auditoria Anual |
Revision de correlacion estadistica de variables |
Software estadistico (SPSS / R) |
MARCO DE AUDITORIA, CASOS RESUELTOS Y PROYECTO
Callout Operativo A: Rigor Analitico
Toda auditoria de sistemas de evaluacion ponderada exige la verificacion matematica de los calculos individuales y agregados. Ninguna nota final debe carecer de trazabilidad documentada en los sistemas de registro corporativo.
|
Callout Operativo B: Mitigacion de Sesgos
El peso del 70% en la participacion activa (PA) debe ser auditado mediante multiples observadores independientes para evitar favoritismos subjetivos por parte de los mandos medios.
|
3.7 Marco Teorico de Auditoria: Criterios Analiticos y Metricas
El establecimiento de un marco de auditoría para evaluar la correcta aplicación de la fórmula T3 = EE(0.3) + PA(0.7) requiere la definición estricta de criterios analíticos y métricas operativas. Los auditores internos deben verificar que los cálculos cumplan con las propiedades fundamentales de las combinaciones convexas y la aritmética de precisión. Los componentes clave del marco de auditoría son:
- Verificacion de Acotamiento: Comprobar que tanto EE como PA se encuentren dentro del rango normalizado de calificaciones (por ejemplo, de 0 a 20 o de 0 a 100).
- Analisis de Consistencia Ponderada: Asegurar que la suma de los coeficientes sea estrictamente igual a la unidad (0.3 + 0.7 = 1.0) para preservar la escala original de medida.
- Evaluacion de Dispersion Estadistica: Calcular la desviacion estandar de los resultados T3 para identificar posibles sesgos sistematicos en la asignacion de notas de participación (PA).
3.8 Bateria de Casos Resueltos (Auditorias Operativas)
A continuación se presentan tres auditorías operativas completas, ordenadas de menor a mayor complejidad, aplicando la fórmula de evaluación T3 = EE(0.3) + PA(0.7) en distintos escenarios empresariales y académicos.
Auditoria 1: Evaluacion Individual Estandar (Baja Complejidad)
Enunciado: En una sucursal bancaria, un empleado obtiene una calificacion de Evaluacion Escrita (EE) de 14.0 y una calificacion de Participacion Activa (PA) de 16.0 en una escala vigesimal (0 a 20). Calcule la nota final T3 aplicando el modelo ponderado oficial.
Desarrollo Operativo:
1. Identificar variables: EE = 14.0, peso = 0.3; PA = 16.0, peso = 0.7.
2. Aplicar la ecuacion: T3 = (14.0 * 0.3) + (16.0 * 0.7)
3. Resolver terminos: T3 = 4.2 + 11.2
4. Sumar resultados: T3 = 15.4
Conclusion de Auditoria: La calificacion final ponderada es de 15.4 sobre 20. El calculo es matematicamente correcto y cumple con los estandares de la institucion.
Auditoria 2: Evaluacion de Departamentos con Multiples Empleados (Complejidad Media)
Enunciado: Un departamento de logistica cuenta con tres supervisores cuyos registros son: Supervisor A (EE = 12, PA = 18), Supervisor B (EE = 15, PA = 13), y Supervisor C (EE = 18, PA = 15). Se requiere auditar el promedio ponderado departamental utilizando la formula T3 = EE(0.3) + PA(0.7).
Desarrollo Operativo:
- Calculo Supervisor A: T3_A = (12 * 0.3) + (18 * 0.7) = 3.6 + 12.6 = 16.2
- Calculo Supervisor B: T3_B = (15 * 0.3) + (13 * 0.7) = 4.5 + 9.1 = 13.6
- Calculo Supervisor C: T3_C = (18 * 0.3) + (15 * 0.7) = 5.4 + 10.5 = 15.9
- Promedio Departamental: (16.2 + 13.6 + 15.9) / 3 = 45.7 / 3 = 15.23
Conclusion de Auditoria: El departamento presenta un rendimiento ponderado promedio de 15.23. Se observa que el Supervisor A compensa su menor nota escrita con una alta participacion activa, validando la efectividad del peso del 70%.
Auditoria 3: Auditoria de Correccion de Sesgos y Normalizacion (Alta Complejidad)
Enunciado: Una auditoria externa detecta que en una division corporativa, los evaluadores inflaron las notas de Participación Activa (PA) en un factor constante del 10%, registrando valores nominales de PA_nominal = 19.0 cuando el real era 17.27. Si la Evaluacion Escrita (EE) es de 10.0, determine el impacto en el calculo de T3 y proponga la correccion algebraica necesaria.
Desarrollo Operativo:
1. Calculo con datos sesgados: T3_sesgado = (10.0 * 0.3) + (19.0 * 0.7) = 3.0 + 13.3 = 16.3
2. Calculo con datos reales corregidos: T3_real = (10.0 * 0.3) + (17.27 * 0.7) = 3.0 + 12.09 = 15.09
3. Cuantificacion de la desviacion: ΔT3 = 16.3 - 15.09 = +1.21 puntos de sesgo artificial.
Conclusion de Auditoria: El sesgo en la participacion activa genero una sobrevaloracion del indicador T3 de 1.21 puntos. Se ordena la recalibracion automatica de todas las actas del periodo fiscal utilizando la formula corregida.
3.9 Proyecto Propuesto para el Alumno
Instruccion del Proyecto: Diseñe un plan de auditoría y automatización para una empresa ficticia de comercio electrónico que emplea a 50 asesores de ventas. La empresa utiliza la fórmula de evaluación T3 = EE(0.3) + PA(0.7) para otorgar bonos trimestrales. El alumno deberá estructurar una hoja de cálculo funcional en formato tabular, simular los datos de 5 asesores con distintas combinaciones de rendimiento, calcular la nota final ponderada, identificar posibles sesgos de supervisión y redactar un informe ejecutivo dirigido al Director Financiero con las conclusiones de la auditoría analítica.
Micro-Rubrica de Evaluacion del Proyecto Propuesto
| Criterio de Evaluacion |
Logrado (4 pts) |
En Proceso (2 pts) |
No Logrado (0 pts) |
| Aplicacion de la Formula |
Aplica correctamente T3 = EE(0.3) + PA(0.7) sin errores aritmeticos. |
Aplica la formula con errores menores en decimales. |
No utiliza la formula ponderada solicitada. |
| Simulacion de Datos |
Simula 5 casos coherentes con distribucion realista. |
Simula menos casos o con datos poco realistas. |
No presenta simulacion de datos. |
| Analisis de Sesgos |
Identifica y cuantifica sesgos en la participacion activa. |
Menciona los sesgos superficialmente sin calculo. |
Omite el analisis de sesgos. |
| Estructura del Informe |
Redaccion ejecutiva formal dirigida al CFO. |
Informe desorganizado o sin destinatario claro. |
No presenta informe ejecutivo. |
| Conclusion Critica |
Emite conclusiones profundas basadas en teoria administrativa. |
Conclusiones basicas sin sustento teorico. |
Sin conclusiones. |
ECOSISTEMA OPERATIVO, GLOSARIO Y REFERENCIAS
3.10 Ecosistema Operativo (Ciclo de Vida del Modelo Ponderado)
El siguiente diagrama de estados detalla la secuencia operativa por la cual transita un modelo de evaluación ponderada desde su diseño inicial hasta su auditoría y recalibración periódica en la empresa.
stateDiagram-v2
s1 : DisenoParametrico
s2 : RecoleccionDatos
s3 : CalculoPonderado
s4 : AuditoriaSesgos
s5 : RecalibracionAnual
s1 --> s2
s2 --> s3
s3 --> s4
s4 --> s5
s5 --> s1
3.11 Cierre, Glosario Epistemologico y Referencias APA 7
Para concluir este bloque de estudio cuantitativo, se presenta el glosario de términos fundamentales y las referencias bibliográficas que respaldan el rigor académico de la materia.
Glosario Epistemologico
- Evaluacion Ponderada: Metodo matematico de agregacion lineal donde multiples variables reciben pesos especificos que suman la unidad para generar un indicador compuesto.
- Participacion Activa (PA): Variable operativa que cuantifica el grado de involucramiento, productividad continua y ejecucion practica en los procesos de negocio.
- Evaluacion Escrita (EE): Componente estático que mide el dominio teórico, conceptual y normativo mediante exámenes estructurados o certificaciones formales.
Referencias Bibliograficas (APA 7)
- Anthony, R. N., & Govindarajan, V. (2007). Sistemas de control de gestion. McGraw-Hill.
- Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360.
- Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business Press.
- Haeussler, E. F., Paul, R. S., & Richard, J. W. (2008). Matematicas para administracion y economia. Pearson Educacion.
BLOQUE 4: EVALUACION DE MODELOS MATEMATICOS Y ESCALABILIDAD EN LOS NEGOCIOSUNIDAD IV: Tema F : Evaluacion T3=EE(0.3)+PA(0.70) y Automatizacion de Procesos Financieros |
SISTEMATIZACION Y AUTOMATIZACION DE LA DISCIPLINA
|
Hero Banner Fluido y Contexto Estrategico: La implementacion de modelos matematicos en la administracion moderna requiere de un acoplamiento riguroso entre la teoria cuantitativa y la infraestructura tecnologica. Como senala Porter (2020), la ventaja competitiva sostenible se deriva de la capacidad de integrar sistemas automatizados que reduzcan la friccion operativa.
|
|
99.8%
Precision Algoritmica
|
4.5x
Aceleracion de Procesos
|
0.01s
Latencia de Ejecucion
|
4.1 Impacto de la Automatizacion: Sistematizacion de la disciplina
La automatizacion de los procesos cuantitativos en los negocios representa un cambio de paradigma desde la ejecucion manual hacia la delegacion algoritmica. En el contexto de la Matematica para los Negocios 1, la transformacion de funciones lineales y no lineales en rutinas computacionales permite evaluar escenarios complejos bajo la formula ponderada de evaluacion T3 = EE(0.3) + PA(0.70), donde la evaluacion permanente (PA) adquiere un peso critico en la validacion continua de competencias.
- Estandarizacion de Datos: Reduccion de la variabilidad humana mediante la aplicacion de modelos deterministicos.
- Trazabilidad de Operaciones: Auditoria en tiempo real de cada iteracion matematica en las funciones de costo e ingreso.
- Mitigacion de Riesgos: Supresion de errores aritmeticos en la toma de decisiones gerenciales de alto impacto.
|
Ejemplo Ilustrativo Basico: Automatizacion de Calculo T3
Una empresa evalua el desempeno de sus analistas usando la formula institucional T3 = 0.3(EE) + 0.7(PA). Si un analista obtiene EE = 14 y PA = 18, el sistema automatizado ejecuta la operacion: T3 = 0.3(14) + 0.7(18) = 4.2 + 12.6 = 16.8. Este flujo elimina la intervencion manual y garantiza el cumplimiento de los parametros corporativos.
|
4.2 Industrializacion Tecnologica: Despliegue masivo corporativo
La industrializacion tecnologica implica la transicion de herramientas aisladas (hojas de calculo locales) hacia arquitecturas empresariales centralizadas. Segun Davenport (2018), las organizaciones que logran industrializar sus modelos analiticos experimentan un incremento exponencial en su capacidad de procesamiento. En este nivel, las ecuaciones de optimizacion de inventarios y maximizacion de utilidades se ejecutan de forma concurrente para miles de SKU (Stock Keeping Units).
- Arquitectura Centralizada: Repositorios unificados de datos matematicos y financieros.
- Concurrencia Operativa: Ejecucion simultanea de modelos de simulacion para multiples filiales.
- Gobernanza de Datos: Control riguroso sobre las variables de entrada y salida en los algoritmos de negocio.
|
Ejemplo Ilustrativo Basico: Despliegue de Modelos de Costos
Una corporacion retail despliega un modelo de costos totales C(x) = 5000 + 120x en 50 tiendas de manera simultanea. Mediante una plataforma centralizada, el sistema calcula el punto de equilibrio para cada sucursal de forma automatica, procesando mas de 10,000 transacciones diarias sin degradacion del rendimiento analitico.
|
4.3 Escalabilidad Masiva: Desafios por alto volumen de datos y procesos
A medida que las empresas expanden sus operaciones, la complejidad matematica crece no de manera lineal, sino exponencial. La escalabilidad masiva plantea retos criticos relacionados con la latencia, la capacidad de almacenamiento y la estabilidad de los algoritmos de optimizacion. Como advierte Laudon y Laudon (2021), un sistema que no contempla la escalabilidad desde su concepcion matematica colapsa inevitablemente al superar los umbrales criticos de transaccionalidad.
- Cuellos de Botella Computacionales: Saturated queues en el procesamiento de funciones objetivo complejas.
- Degradacion de Rendimiento: Incremento en el tiempo de respuesta ante consultas masivas de balances financieros.
- Estrategias de Mitigacion: Particionamiento de datos y uso de algoritmos heuristicos aproximados.
|
Ejemplo Ilustrativo Basico: Resolucion de Cuellos de Botella
Ante un crecimiento del 300% en el volumen de calculos de la nota final T3, el servidor central sufre retrasos. Se implementa una arquitectura distribuida que divide la matriz de datos en bloques de 1,000 registros, reduciendo el tiempo de procesamiento de 45 segundos a 1.2 segundos por lote.
|
PARADIGMAS TECNOLOGICOS Y TRANSFORMACION EMPRESARIAL
Panel de Contraste: Enfoque Tradicional
Basado en calculos manuales, uso intensivo de hojas de calculo aisladas, alta propension al error humano, revisiones periodicas desfasadas y ausencia de integracion en tiempo real con los indicadores clave de rendimiento (KPIs).
|
Panel de Contraste: Enfoque Disruptivo
Basado en motores matematicos automatizados, integracion continua, procesamiento en la nube, auditoria algoritmica en tiempo real y aplicacion exacta de formulas complejas como T3 = EE(0.3) + PA(0.70) a escala masiva.
|
4.4 Nuevos Paradigmas Tecnologicos: Tecnologias habilitadoras emergentes
Los paradigmas tecnologicos actuales, impulsados por la inteligencia artificial y el aprendizaje automatico, transforman la manera en que las organizaciones resuelven problemas cuantitativos. Segun Brynjolfsson y McAfee (2017), las tecnologias habilitadoras permiten que los modelos matematicos aprendan de los datos historicos, ajustando sus parametros de manera autonoma para mejorar la precision predictiva en entornos de negocios altamente volatiles.
- Computacion en la Nube: Elasticidad en el procesamiento de modelos matematicos complejos bajo demanda.
- Algoritmos de Aprendizaje Automatico: Ajuste dinamico de coeficientes en funciones de regresion empresarial.
- APIs de Integracion: Comunicacion fluida entre sistemas de gestion academica y plataformas corporativas.
|
Ejemplo Ilustrativo Basico: Integracion de API para Evaluacion
Una institucion educativa implementa una API basada en la nube que recibe las calificaciones EE y PA mediante peticiones HTTP. El servidor calcula instantaneamente el promedio T3 y actualiza el expediente del estudiante sin necesidad de intervencion administrativa manual.
|
4.5 Democratizacion del Acceso: Reduccion de barreras tecnicas
La democratizacion tecnologica busca eliminar la brecha entre el conocimiento matematico avanzado y su aplicacion practica en las organizaciones. Interfaces intuitivas y herramientas de bajo codigo (low-code/no-code) permiten que profesionales sin formacion avanzada en programacion puedan disenar, desplegar y evaluar modelos cuantitativos complejos. Como destaca Gartner (2022), el empoderamiento de los usuarios de negocio acelera la innovacion interna.
- Plataformas Low-Code: Construccion visual de flujos de calculo y evaluacion financiera.
- Dashboards Interactivos: Visualizacion en tiempo real de funciones de costo, ingreso y utilidad.
- Autonomia Operativa: Reduccion de la dependencia de los departamentos de sistemas para analisis basicos.
|
Ejemplo Ilustrativo Basico: Panel No-Code para Notas
Un docente sin conocimientos de programacion utiliza una plataforma de paneles visuales para configurar la formula T3 = EE(0.3) + PA(0.70) arrastrando componentes visuales. El sistema genera automaticamente la logica de calculo para todo el registro de matricula.
|
4.6 Figuras y Empresas Disruptivas: Analisis de entidades transformadoras
El estudio de empresas disruptivas como Amazon, Stripe o Nubank revela como la integracion nativa de modelos matematicos en la propuesta de valor redefine industrias enteras. Estas organizaciones no utilizan la tecnologia como un soporte secundario, sino como el nucleo operativo de su modelo de negocio. Segun Christensen et al. (2018), la disrupcion ocurre cuando los modelos simplificados y automatizados satisfacen a segmentos de mercado previamente ignorados por los operadores tradicionales.
- Centralidad Algoritmica: Decisiones estrategicas regidas por modelos cuantitativos en tiempo real.
- Elasticidad de Servicios: Capacidad de escalar operaciones financieras sin incremento proporcional de costos.
- Innovacion Continua: Evaluacion permanente del rendimiento mediante metricas automatizadas (analogas a la nota T3).
|
Ejemplo Ilustrativo Basico: Evaluacion de Riesgo Crediticio
Una fintech aplica un modelo ponderado similar a Score = 0.4(Historial) + 0.6(Ingresos) para evaluar creditos de manera instantanea. El sistema procesa mas de 50,000 solicitudes diarias con una tasa de morosidad inferior al 1.5%.
|
MARCO TEORICO, CASOS RESUELTOS Y PROYECTO DE OPTIMIZACION
|
Callout Informativo - Rigor Analitico: Las siguientes secciones estructuran el marco matematico de optimizacion, presentan una bateria de casos resueltos con metodologia analitica progresiva y definen el proyecto practico exigido para la aprobacion de la unidad.
|
4.7 Marco Teorico de Optimizacion: Formulas y leyes matematicas de eficiencia a escala
El estudio de la optimizacion empresarial requiere la formalizacion matematica de los recursos y resultados. En el ambito de la administracion y la gestion de negocios, las leyes de eficiencia se fundamentan en el analisis marginal y la programacion lineal. A continuacion se detallan los constructos teoricos fundamentales que rigen este bloque:
- Funcion de Evaluacion Ponderada: Expresada formalmente como T3 = w1(EE) + w2(PA), donde w1 = 0.3 y w2 = 0.7 representan los pesos relativos de la Evaluacion Escrita y la Evaluacion Permanente.
- Ley de Rendimientos Marginales Decrecientes: Establece que dadas las variables de insumo x, el incremento en la produccion Q(x) disminuye a partir de cierto umbral operativo critico.
- Modelo de Maximizacion de Utilidad: Definido por la funcion U(x) = I(x) - C(x), donde I(x) representa el ingreso total y C(x) el costo total, sujetos a restricciones de capacidad x ≤ K.
- Indice de Escalabilidad Operativa: Metrica S = ΔQ / ΔC que mide la eficiencia en la expansion de procesos de negocio.
4.8 Bateria de Casos Resueltos (Optimizacion)
A continuacion se presentan tres escenarios de cuellos de botella corporativos resueltos mediante analisis matematico progresivo y aplicacion algoritmica.
|
Escenario 1: Cuello de botella en calculo masivo de notas T3
Planteamiento: Una universidad procesa las notas de 10,000 estudiantes usando la formula T3 = 0.3(EE) + 0.7(PA). El sistema actual presenta retrasos debido a la serializacion de las consultas SQL. Si un estudiante tiene EE = 12 y PA = 15, el calculo secuencial toma 0.05 segundos por registro, saturando el servidor durante los periodos de cierre.
Resolucion Analitica: Se aplica paralelizacion de procesos dividiendo el conjunto en N = 10 bloques de 1,000 registros. Para cada registro, la operacion aritmetica se simplifica a T3 = 0.3(EE) + 0.7(PA). Sustituyendo los valores del caso: T3 = 0.3(12) + 0.7(15) = 3.6 + 10.5 = 14.1.
Resultado: El tiempo total de procesamiento se reduce de 500 segundos a 50 segundos, eliminando el cuello de botella operativo.
|
|
Escenario 2: Optimizacion de costos en funcion de produccion no lineal
Planteamiento: Una empresa manufacturera modela su costo total de produccion mediante la funcion cuadratica C(x) = 2x^2 - 40x + 1200, donde x representa miles de unidades producidas. Debido a la alta demanda, el volumen de produccion genera sobrecarga en las lineas de ensamble.
Resolucion Analitica: Para encontrar el nivel de produccion x que minimiza los costos totales, se calcula la primera derivada de la funcion de costos respecto a x e igualamos a cero: C'(x) = 4x - 40 = 0. Despejando x: 4x = 40 ⇒ x = 10 (equivalente a 10,000 unidades). Evaluando la segunda derivada C''(x) = 4 > 0, se confirma que corresponde a un minimo absoluto.
Resultado: El costo minimo de operacion se alcanza exactamente en x = 10, estabilizando la linea de produccion.
|
|
Escenario 3: Maximizacion de ingresos bajo restricciones de capacidad
Planteamiento: Una cadena comercial define su funcion de ingreso total como I(x) = 150x - 0.5x^2 y su funcion de costo como C(x) = 20x + 1000. La capacidad maxima de almacenamiento impone la restriccion x ≤ 100.
Resolucion Analitica: La funcion de utilidad esta dada por U(x) = I(x) - C(x) = (150x - 0.5x^2) - (20x + 1000) = -0.5x^2 + 130x - 1000. Derivamos para hallar el punto critico: U'(x) = -x + 130 = 0 ⇒ x = 130. Dado que la restriccion tecnica es x ≤ 100, evaluamos la funcion en el punto limite permitido por la capacidad: U(100) = -0.5(100)^2 + 130(100) - 1000 = -5000 + 13000 - 1000 = 7000.
Resultado: La utilidad maxima bajo restriccion operativa se logra produciendo x = 100 unidades, generando una utilidad de 7,000 unidades monetarias.
|
4.9 Proyecto Propuesto para el Alumno: Diseno de implementacion de un modelo escalable
Consigna del Proyecto: Diseñar e implementar un documento tecnico que proponga la automatizacion y escalabilidad de un modelo de evaluacion de desempeno empresarial basado en la formula ponderada institucional T3 = EE(0.3) + PA(0.70) aplicada a una organizacion con un volumen minimo de 5,000 registros mensuales. El proyecto debe incluir la justificacion matematica, la arquitectura tecnologica propuesta y la resolucion de posibles cuellos de botella computacionales.
| Criterio de Evaluacion |
Nivel Satisfactorio (4 pts) |
Nivel En Proceso (2 pts) |
Nivel Insatisfactorio (0 pts) |
| Rigurosidad Matematica |
Aplica correctamente la formula T3 y derivadas de optimizacion sin errores aritmeticos. |
Aplica la formula con pequenos errores de calculo o interpretacion parcial. |
No aplica correctamente los modelos matematicos requeridos. |
| Arquitectura de Escalabilidad |
Disena una solucion robusta para alto volumen de datos y gestion de cuellos de botella. |
Propone una arquitectura basica sin considerar escenarios de alta concurrencia. |
Ausencia de propuesta arquitectonica o tecnica. |
| Estructura y Redaccion |
Presenta un documento formal, estructurado y respaldado con citas APA 7. |
Presenta deficiencias formales en la redaccion o formato de citacion. |
Documento incompleto o sin rigor academico. |
| Analisis Critico |
Deconstruye criticamente los paradigmas tecnologicos y su impacto en el negocio. |
Analisis superficial de los impactos tecnologicos en la gestion. |
Sin analisis critico ni reflexion profesional. |
| Aplicacion Practica |
Resuelve de forma impecable los escenarios de optimizacion propuestos. |
Resuelve parcialmente los escenarios con errores metodologicos menores. |
No resuelve los escenarios planteados. |
CRONOGRAMA Y CIERRE EPISTEMOLOGICO
4.10 Cronograma de Despliegue Corporativo
El siguiente diagrama de Gantt ilustra las fases estrategicas para el despliegue e industrializacion de modelos matematicos escalables en la organizacion:
gantt
title Cronograma de Despliegue de Modelos Matematicos
dateFormat YYYY-MM-DD
section Fase Analitica
Definicion de Formulas T3 :a1, 2026-01-01, 15d
Validacion de Requisitos :a2, after a1, 10d
section Fase Tecnologica
Desarrollo de API Cloud :b1, 2026-01-26, 20d
Pruebas de Escalabilidad :b2, after b1, 15d
section Fase Operativa
Despliegue Masivo :c1, 2026-02-25, 10d
Auditoria y Monitoreo :c2, after c1, 10d
4.11 Cierre y Referencias Bibliograficas
Glosario Epistemologico:
- Escalabilidad: Propiedad de un sistema matematico o informatico para manejar un crecimiento exponencial en la carga de trabajo sin perder rendimiento ni estabilidad operativa.
- Automatizacion Algoritmica: Sustitucion de procesos manuales repetitivos por rutinas computacionales basadas en modelos deterministicos o probabilisticos estrictos.
- Evaluacion Ponderada: Modelo cuantitativo que asigna pesos especificos (como EE = 0.3 y PA = 0.7) a diferentes componentes de evaluacion para determinar un indicador sintetico de desempeno.
Bibliografia (Normas APA 7):
- Brynjolfsson, E., & McAfee, A. (2017). Machine, platform, crowd: Harnessing our digital future. W. W. Norton & Company.
- Christensen, C. M., McDonald, R., Altman, E. J., & Palmer, J. E. (2018). Disruption-the age-tested product innovation and business model construct. Journal of Product Innovation Management, 35(4), 580-599.
- Davenport, T. H. (2018). The AI advantage: How to put the artificial intelligence revolution to work. MIT Press.
- Laudon, K. C., & Laudon, J. P. (2021). Management information systems: Managing the digital firm (17th ed.). Pearson.
- Porter, M. E. (2020). Competitive strategy: Techniques for analyzing industries and competitors. Free Press.
BLOQUE 5: OPTIMIZACIÓN NO LINEAL Y FALLOS SISTÉMICOS EN MODELOS FINANCIEROSMATEMÁTICA PARA LOS NEGOCIOS 1 - UNIDAD IV: Evaluación T3 y Análisis de Restricciones Operativas |
DIAGNÓSTICO ESTRUCTURAL DE LIMITACIONES EN LA MODELACIÓN EMPRESARIAL
|
Cita Epistemológica de Referencia:
"La incapacidad de los modelos cuantitativos tradicionales para absorber la no-linealidad de los mercados globales expone a las organizaciones a colapsos operativos imprevistos, donde el rigor formal se convierte en vulnerabilidad sistémica"
— T. Veblen & J. M. Keynes (Síntesis Contemporánea en Economía Matemática)
|
| Dimensión Analítica |
Hipótesis del Fallo |
Impacto en Negocios |
| Linealidad Asumida |
Suposición de proporcionalidad directa entre insumos y productos. |
Subestimación de costos marginales crecientes. |
| Estovasticidad Omitida |
Tratamiento determinista de variables altamente volátiles. |
Riesgo de insolvencia ante shocks exógenos. |
| Rigidez Estructural |
Incapacidad de reconfiguración dinámica de restricciones. |
Parálisis operativa en cadenas de suministro. |
5.1 Límites Físicos y Teóricos: Dónde se estanca la metodología actual
La modelación matemática aplicada a la administración de empresas enfrenta barreras epistemológicas insalvables cuando los fenómenos económicos rebasan la linealidad de los espacios vectoriales tradicionales. En la práctica gerencial, autores como Simon (1955) y su teoría de la racionalidad acotada demuestran que los tomadores de decisiones no optimizan de manera absoluta, sino que satisfacen criterios bajo información imperfecta. Cuando se formulan funciones objetivo del tipo Z = P · Q - C(Q), se asume una continuidad y derivabilidad que rara vez se manifiesta en entornos industriales complejos. Los límites físicos radican en la capacidad de procesamiento de los algoritmos de programación lineal frente a restricciones estocásticas masivas, mientras que los límites teóricos se originan en la simplificación excesiva de las elasticidades cruzadas de la demanda.
|
Ejemplo Ilustrativo Básico: Sunk Cost Fallacy en Modelos de Producción
Una empresa textil proyecta ingresos marginales mediante la función lineal IM = 100 - 2q. Si el costo marginal fijo se mantiene artificialmente en CM = 40 por unidad debido a compromisos contractuales obsoletos, el punto de equilibrio óptimo calculado es q = 30. Sin embargo, al ignorar la no-linealidad de la fatiga del capital humano, el costo real se dispara exponencialmente según la función ajustada CM_real = 40 + 0.1q^2, desplazando el verdadero punto de corte a q = 22.4. Continuar operando en q = 30 genera una pérdida operativa oculta que el modelo lineal inicial no logra diagnosticar.
|
5.2 Cuellos de Botella Metodológicos: Fricciones insalvables dominantes
Los cuellos de botella metodológicos constituyen fricciones operativas que impiden la convergencia de los algoritmos de optimización empresarial. Según la teoría de restricciones de Goldratt (1984), cualquier sistema productivo está limitado por un número reducido de restricciones. En el ámbito de la matemática para los negocios, el principal escollo reside en la transición abrupta entre modelos deterministas y estocásticos. Cuando las restricciones de recursos R_i superan la capacidad de holgura permitida en el análisis Simplex, el sistema experimenta un fenómeno de bloqueo conocido como degeneración matemática. Esto genera un bucle de iteraciones infinitas o soluciones no factibles que paralizan la planificación estratégica de inventarios y flujos de caja.
|
Ejemplo Ilustrativo Básico: Congestión en Líneas de Espera Financiera
Un departamento de tesorería procesa órdenes de pago bajo una tasa de llegada estimada de λ = 15 solicitudes por hora, con una capacidad de servicio lineal de μ = 20 solicitudes por hora. El modelo estándar predice un tiempo de espera de W = 1 / (μ - λ) = 0.2 horas (12 minutos). No obstante, ante un cuello de botella logístico imprevisto, la tasa de servicio desciende de forma no lineal a μ = 14 en las horas pico. El sistema colapsa matemáticamente al volverse λ > μ, haciendo que la cola tienda al infinito y demostrando la fragilidad de los modelos estáticos ante variaciones operativas transitorias.
|
5.3 Problemáticas Contemporáneas: Análisis crítico de fallos
En la economía digital contemporánea, caracterizada por la alta interconectividad y la automatización algorítmica, las problemáticas de fallo sistémico se han intensificado. La dependencia excesiva de modelos de optimización basados en datos históricos desactualizados provoca sesgos de supervivencia catastróficos. Como señala Taleb (2007) en su análisis de la fragilidad, los eventos de Cisne Negro invalidan las distribuciones normales asumidas en la evaluación de riesgos financieros. Las organizaciones implementan software de gestión que opera bajo premisas de estabilidad gaussiana, ignorando las colas pesadas (fat tails) de las distribuciones de probabilidad de pérdidas, lo que desencadena crisis de liquidez imprevistas.
|
Ejemplo Ilustrativo Básico: Fallo en la Evaluación de Riesgo de Crédito Algorítmico
Una fintech evalúa la probabilidad de incumplimiento crediticio (PD) mediante una función logística estándar P(Y=1) = 1 / (1 + e^(-z)), donde z = β_0 + β_1X. Durante un shock macroeconómico no modelado, la variable exógena X experimenta una desviación estándar de magnitud 4σ. Debido a la asíntota de la función sigmoide, el modelo satura la probabilidad de impago cerca del límite superior sin capturar la aceleración real del riesgo de mercado, aprobando carteras de alto riesgo que conducen a un desfalco patrimonial masivo.
|
IMPACTO SISTÉMICO, ENTRÓPICO Y NORMATIVO DE LAS CRISES EMPRESARIALES
|
ΔS > 0
Entropía Operativa
|
99.7%
Riesgo de Cola Omitido
|
14.2%
Pérdida de EBITDA por Fricción
|
5.4 Implicaciones Socioeconómicas: El costo de los fallos sistémicos
Los fallos en la arquitectura matemática de los modelos de negocio trascienden el ámbito estrictamente financiero, generando externalidades socioeconómicas severas. Cuando una corporación optimiza sus operaciones basándose en funciones de costo que externalizan el impacto social o laboral, el resultado es la erosión del capital humano y la destrucción de valor a largo plazo. De acuerdo con Freeman (1984) y su teoría de los stakeholders, los modelos de optimización centrados exclusivamente en el accionista (shareholder value maximization) ignoran las restricciones de bienestar social, lo que eventualmente genera reacciones regulatorias punitivas, huelgas laborales y pérdida reputacional irreversible que destruye la viabilidad económica de la entidad.
|
Ejemplo Ilustrativo Básico: Optimización de Nómina y Repercusión Social
Una corporación minimiza su costo salarial mediante el modelo C_min = min ∑(w_i · L_i) sujeto a una producción mínima. El algoritmo determina una reducción de personal del 35% en plantas operativas. Si bien el modelo muestra una mejora matemática inmediata en el margen EBITDA, no contabiliza la variable de conflictividad laboral (CL). Al desatar demandas colectivas y boicots, los costos legales e indemnizatorios superan en un 210% el ahorro nominal proyectado, evidenciando un fallo de optimización por exclusión de variables sociales.
|
5.5 Impacto Ecológico y Entropía: Sostenibilidad a largo plazo
Desde la perspectiva de la termodinámica económica introducida por Georgescu-Roegen (1971), los procesos de producción empresarial son sumideros irreversibles de energía y recursos naturales de baja entropía que se transforman en residuos de alta entropía. Los modelos matemáticos tradicionales de maximización de beneficios rara vez incorporan restricciones termodinámicas o ecológicas, tratando los recursos naturales como insumos infinitos y gratuitos. Esta omisión matemática acelera la degradación ambiental y expone a las empresas a riesgos regulatorios severos asociados a la imposición de impuestos al carbono y normativas de economía circular.
|
Ejemplo Ilustrativo Básico: Función de Producción sin Restricción Ambiental
Una planta petroquímica maximiza su producción mediante la función Cobb-Douglas Q = A · K^0.4 · L^0.6, omitiendo la variable de emisión de gases E = k · Q^2. Cuando las agencias ambientales imponen una penalización marginal exponencial P(E) = e^(0.5E) al superar el umbral crítico, la función de beneficio neto optimizada colapsa, convirtiendo una supuesta operación altamente rentable en una quiebra técnica por pasivos ambientales no provisionados.
|
5.6 Estabilización Normativa: Problemas legales que frenan el avance
La velocidad con la que evolucionan los modelos matemáticos y algorítmicos en los negocios choca frecuentemente con la rigidez de los marcos regulatorios y jurídicos internacionales. Los vacíos normativos en materia de responsabilidad algorítmica, contratos inteligentes y propiedad intelectual de modelos predictivos generan una parálisis decisional en las Juntas Directivas. Como analiza North (1990), las instituciones (formales e informales) establecen las reglas de juego de la economía; cuando la matemática financiera genera instrumentos derivados cuya complejidad excede la comprensión de los reguladores, se gestan burbujas sistémicas que culminan en intervenciones estatales correctivas de alto costo transaccional.
|
Ejemplo Ilustrativo Básico: Incumplimiento Normativo por Modelos Automatizados
Una corporación implementa un algoritmo de fijación de precios dinámicos basado en teoría de juegos no cooperativos para maximizar su margen en tiempo real. El modelo converge de manera autónoma a un equilibrio de colusión tácita con competidores, violando las leyes antimonopolio vigentes. Aunque el diseño matemático optimizó el beneficio comercial, la falta de restricciones legales parametrizadas en el código expone a la compañía a litigios y multas regulatorias que neutralizan por completo los ingresos obtenidos.
|
MARCO TEÓRICO DE FALLOS, CASOS PRÁCTICOS Y PLAN DE MITIGACIÓN
|
Aviso Crítico de Mitigación
Los modelos de optimización en negocios deben incorporar sistemáticamente análisis de sensibilidad y pruebas de estrés (stress testing) para evitar puntos ciegos operacionales. La validación cruzada entre teoría matemática y realidad empírica es el único mecanismo de defensa contra el colapso sistémico.
|
Parámetro de Control Obligatorio
Toda función objetivo corporativa debe ser auditada bajo restricciones no lineales de entropía y tolerancia al riesgo de cola, asegurando que las decisiones gerenciales no sacrifiquen la sostenibilidad estructural por la eficiencia de corto plazo.
|
5.7 Marco Teórico de Fallos: Fórmulas de estrés, entropía y leyes de tolerancia
Para formalizar analíticamente la resistencia de los sistemas de negocio frente a colapsos, se establecen los siguientes constructos teóricos y métricas de estrés operativo:
- Índice de Fragilidad Sistémica (IFS): Se define mediante la relación ponderada entre la variabilidad no linear de los costos y la capacidad de amortiguamiento del capital: IFS = (σ_costos^2) / (Capital_reserva · Δt). Un valor superior a 1.0 indica inestabilidad inminente.
- Tasa de Entropía Operativa (TEO): Mide la degradación del orden logístico en la cadena de suministro: TEO = - ∑ P_i · ln(P_i), donde P_i representa la probabilidad de fallo en el nodo i del proceso administrativo.
- Ley de Tolerancia al Estrés de Margen (LTEM): Establece que la máxima desviación tolerable en una variable exógena sin romper la factibilidad de la solución óptima es: ΔX_max = min |(B_i - A_i) / S_ik|, garantizando la robustez ante perturbaciones del mercado.
5.8 Batería de Casos Resueltos (Análisis Post-Mortem)
Investigación 1 (Nivel Básico): Colapso por Linealidad en Presupuestos de Operación
Diagnóstico Inicial: Una empresa minorista proyectó sus gastos operativos anuales asumiendo una relación perfectamente lineal con el volumen de ventas: Gastos = 50,000 + 12Q. Al duplicarse las ventas inesperadamente por una campaña viral, el departamento de logística experimentó saturación severa en almacenes.
Análisis Post-Mortem: El modelo omitió el costo cuadrático de almacenamiento por saturación física de espacio, modelado correctamente como Gastos_real = 50,000 + 12Q + 0.05Q^2. La diferencia entre el presupuesto lineal y el costo real ascendió a un desfase de 45% en el flujo de caja operativo.
Resolución y Mitigación: Se implementó un reajuste polinómico de segundo grado y se establecieron topes de inventario basados en la capacidad física máxima del centro de distribución, eliminando el error de sobreestimación de liquidez.
Investigación 2 (Nivel Intermedio): Fallo Estocástico en la Gestión de Cartera de Créditos
Diagnóstico Inicial: Una institución financiera evaluó el riesgo de su cartera de créditos asumiendo una distribución normal de pagos puntuales con media μ y desviación estándar σ. Durante un periodo de contracción económica, los impagos se concentraron en las colas de la distribución (fat tails).
Análisis Post-Mortem: El uso del modelo gaussiano subestimó en un 300% la probabilidad de morosidad sistémica. Las pruebas de estrés no contemplaban correlaciones no lineales entre carteras hipotecarias y comerciales bajo un escenario de alta inflación.
Resolución y Mitigación: Se adoptaron distribuciones de valor extremo (EVT) y se reestructuraron los coeficientes de solvencia exigidos por Basilea III, incorporando colchones de capital dinámicos ante shocks exógenos severos.
Investigación 3 (Nivel Avanzado): Colapso Sistémico por Optimización Multiobjetivo Conflictiva
Diagnóstico Inicial: Una multinacional manufacturera optimizó simultáneamente la reducción de costos logísticos y la maximización de la velocidad de entrega mediante un algoritmo genético no supervisado. El sistema eliminó todos los proveedores de respaldo locales para minimizar inventario (modelo Just-In-Time extremo).
Análisis Post-Mortem: Ante la interrupción temporal de una única ruta de suministro internacional, la entropía del sistema se disparó instantáneamente (ΔS máximo), provocando la paralización total de la producción durante ocho semanas y la pérdida del 40% de la cuota de mercado.
Resolución y Mitigación: Se rediseñó el modelo matemático incorporando restricciones de resiliencia y redundancia obligatoria (Just-In-Case), penalizando en la función objetivo cualquier dependencia mononodal superior al 20%.
5.9 Proyecto Propuesto para el Alumno: Plan estratégico de mitigación de crisis y contingencia
Consigna del Proyecto: Cada alumno deberá seleccionar una empresa real o simulada del sector industrial o financiero, analizar una función objetivo de optimización previamente utilizada que haya presentado fallos operativos o subestimación de riesgos, y rediseñar el modelo matemático integrando:
- Fase 1: Diagnóstico de no-linealidades y fuentes de fricción en las restricciones operativas.
- Fase 2: Inclusión de al menos dos variables estocásticas o de entropía en la función de costos.
- Fase 3: Simulación de escenarios de estrés (Stress Testing) con variaciones del 50% en los parámetros exógenos.
- Fase 4: Elaboración de un cuadro de mando gerencial con el Índice de Fragilidad Sistémica (IFS) propuesto.
| Criterio de Evaluación |
Logotipo / Nivel Excelente |
Nivel Suficiente |
Nivel Deficiente |
| Rigor Matemático |
Formulación exacta de no-linealidades y variables estocásticas. |
Planteamiento lineal básico con ajustes menores. |
Errores conceptuales graves en la función objetivo. |
| Análisis Crítico |
Diagnóstico profundo de cuellos de botella y entropía. |
Descripción superficial de los fallos sistémicos. |
Ausencia de análisis post-mortem. |
| Propuesta Estratégica |
Plan de mitigación integral con pruebas de estrés robustas. |
Plan de contingencia genérico sin soporte analítico. |
Sin propuesta de mitigación aplicable. |
MAPA DE CRISIS, GLOSARIO EPISTEMOLÓGICO Y REFERENCIAS BIBLIOGRÁFICAS
5.10 Mapa de Crisis (Reacción en Cadena Sistémica)
El siguiente diagrama direccional detalla la secuencia lógica de propagación de un fallo en la modelación matemática hacia el colapso operativo global de la organización:
graph LR
A[Linealidad] --> B[Subestimacion]
B --> C[Colapso]
C --> D[Entropia]
D --> E[Insolvencia]
5.11 Cierre y Referencias
Glosario Epistemológico:
- Entropía Operativa: Medida del grado de desorden, fricción e irreversible pérdida de eficiencia en los procesos logísticos y administrativos de una empresa.
- Riesgo de Cola (Fat Tails): Probabilidad de ocurrencia de eventos extremos y catastróficos que exceden las previsiones de las distribuciones normales de probabilidad estándar.
- Racionalidad Acotada: Concepto que postula que la capacidad humana y algorítmica para tomar decisiones óptimas está limitada por la información disponible, el tiempo y la cognición.
Bibliografía Recomendada (Normas APA 7):
- Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
- Georgescu-Roegen, N. (1971). The entropy law and the economic process. Harvard University Press.
- Goldratt, E. M., & Cox, J. (1984). The goal: A process of ongoing improvement. North River Press.
- North, D. C. (1990). Institutions, institutional change and economic performance. Cambridge University Press.
- Simon, H. A. (1955). A behavioral model of rational choice. The Quarterly Journal of Economics, 69(1), 99-118.
- Taleb, N. N. (2007). The black swan: The impact of the highly improbable. Random House.
BLOQUE 6: FUNDAMENTOS Y APLICACIONES AVANZADAS DE MATEMÁTICA PARA LOS NEGOCIOS
UNIDAD IV - Tema: Evaluación T3=EE(0.3)+PA(0.70)
|
Evolución Histórica y Paradigmas Matemáticos
|
Cita Epistemológica: "La matemática no es meramente una herramienta de cálculo instrumental, sino el lenguaje estructurado mediante el cual la teoría económica moderna decodifica la incertidumbre del mercado" (Keynes, 1936; adaptado por Baumol, 2021).
|
|
Callout de Impacto Operativo: La correcta ponderación de evaluaciones y métricas de desempeño financiero (como el esquema T3 propuesto) exige un rigor analítico absoluto para evitar distorsiones en la toma de decisiones gerenciales bajo presión estocástica.
|
6.1 Ecos Históricos y Ciclos
El análisis histórico de los modelos cuantitativos aplicados a la administración revela una transición constante desde la aritmética comercial básica hasta los sistemas estocásticos complejos. Durante siglos, los mercaderes y primeros administradores dependieron de heurísticas empíricas y contabilidad de partida doble rudimentaria. Sin embargo, con la formalización de la economía matemática a finales del siglo XIX y principios del siglo XX, impulsada por figuras como Léon Walras y Vilfredo Pareto, la disciplina experimentó una mutación radical. Los ciclos económicos comenzaron a interpretarse no como catástrofes fortuitas, sino como funciones matemáticas susceptibles de modelado determinista y probabilístico. Esta evolución subraya cómo los patrones repetitivos en el comercio global encuentran un correlato directo en ecuaciones de optimización lineal y no lineal, obligando al administrador contemporáneo a comprender las raíces históricas de las fórmulas que rigen los indicadores de rendimiento actuales.
- Transición Empírica: Del juicio intuitivo al cálculo matricial estandarizado.
- Modelos de Equilibrio: Sustento teórico en la microeconomía matemática clásica.
- Ciclos Industriales: Correlación entre variables macroeconómicas y funciones de producción.
| Ejemplo Ilustrativo Básico: Evolución del Cálculo de Ponderaciones |
Contexto: Comparación entre un sistema de evaluación histórico de media aritmética simple y el modelo ponderado moderno T3 = EE(0.3) + PA(0.7).
Aplicación: Si un alumno obtiene EE = 10 y PA = 10, ambos sistemas arrojan 10. No obstante, ante un rendimiento asimétrico donde EE = 5 y PA = 10, la media simple otorga 7.5, mientras que el modelo ponderado otorga (5 × 0.3) + (10 × 0.7) = 1.5 + 7.0 = 8.5, reflejando de manera más justa el peso del proceso continuo (PA).
|
6.2 Problemáticas Complejas del Siglo XXI
En el entorno empresarial hiperconectado actual, las organizaciones se enfrentan a problemáticas que superan la capacidad de resolución de la matemática tradicional determinista. La volatilidad de los mercados globales, la disrupción digital impulsada por la inteligencia artificial y la gestión de cadenas de suministro altamente vulnerables exigen la implementación de modelos de optimización robustos bajo incertidumbre. Las problemáticas del siglo XXI no se limitan a la maximización de beneficios bajo restricciones de costos estáticas; incorporan variables dinámicas como la resiliencia operativa, el riesgo sistémico y la adaptabilidad algorítmica. El administrador de empresas moderno debe lidiar con la falacia de los modelos estáticos en entornos caóticos, donde un pequeño error de cálculo en las ponderaciones de riesgo puede desencadenar pérdidas financieras catastróficas.
- Incertidumbre Estocástica: Variables de mercado que fluctúan según distribuciones de probabilidad no gaussianas.
- Riesgo Sistémico: Propagación de fallas financieras a través de redes interconectadas de corporaciones.
- Optimización Multiobjetivo: Balance simultáneo entre rentabilidad, sostenibilidad y cumplimiento normativo.
| Ejemplo Ilustrativo Básico: Sensibilidad de Ponderación ante Rupturas de Mercado |
Contexto: Evaluación del impacto de un cambio abrupto en la variable de desempeño práctico (PA).
Aplicación: Si en una fórmula de calificación empresarial el peso asignado al proceso analítico es del 70% (0.70), una caída del 20% en dicha variable reduce la nota final global (T3) exactamente en 14 puntos porcentuales (0.20 × 0.70 = 0.14), demostrando la alta sensibilidad del modelo ante variaciones en el componente operativo principal.
|
6.3 Nuevas Fronteras del Conocimiento
La investigación pura en la interfaz entre la matemática aplicada y la administración de empresas transita actualmente hacia la teoría de juegos evolutiva, el análisis de redes complejas y el uso de algoritmos de aprendizaje automático para la predicción de la conducta del consumidor. Las nuevas fronteras del conocimiento rechazan la premisa neoclásica de la racionalidad absoluta de los agentes económicos, adoptando en su lugar enfoques de economía conductual cuantificada. Esto permite modelar fenómenos macroeconómicos y microeconómicos mediante simulaciones de Monte Carlo y autómatas celulares, ofreciendo una visión predictiva sin precedentes. El estudio riguroso de estas tendencias asegura que los futuros administradores no sean meros usuarios de software comercial, sino arquitectos capaces de diseñar modelos analíticos propios adaptados a la singularidad de sus organizaciones.
- Teoría de Juegos Avanzada: Modelado de interacciones estratégicas en mercados oligopólicos.
- Simulaciones Estocásticas: Proyección de escenarios financieros mediante miles de iteraciones aleatorias.
- Economía Conductual: Incorporación de sesgos cognitivos en ecuaciones de utilidad esperada.
| Ejemplo Ilustrativo Básico: Modelado Predictivo de Rendimiento Académico y Laboral |
Contexto: Extrapolación de la fórmula T3 = EE(0.3) + PA(0.7) hacia la productividad laboral por competencias.
Aplicación: Si EE representa la evaluación teórica del personal y PA representa el desempeño práctico supervisado, un algoritmo de machine learning puede ajustar los pesos dinámicamente según el puesto de trabajo, demostrando que las matemáticas aplicadas permiten personalizar la gestión del talento humano con precisión milimétrica.
|
Crítica Ética, Externalidades y Mercantilización
| [x] |
Eje Crítico Transversal: La matematización de la gestión empresarial no está exenta de sesgos ideológicos y dilemas morales que impactan directamente el bienestar social y la equidad laboral.
|
6.4 Crítica Ética Profunda
La aplicación ciega de algoritmos matemáticos y fórmulas de rendimiento en la administración moderna plantea dilemas éticos fundamentales. Cuando las decisiones corporativas se reducen exclusivamente a la optimización de funciones de costo y beneficio, se corre el riesgo de deshumanizar los procesos organizacionales. Fórmulas aparentemente neutrales, como las utilizadas para evaluar el desempeño (por ejemplo, esquemas de ponderación rígidos como T3 = EE(0.3) + PA(0.7)), pueden perpetuar sesgos sistémicos si no se analizan críticamente los factores cualitativos subyacentes. La ética cuantitativa exige reconocer que ningún modelo matemático es completamente objetivo; todos reflejan las premisas y valores de sus creadores. Por lo tanto, el administrador debe ejercer un juicio crítico que prevenga el uso de métricas como instrumentos de opresión o exclusión laboral bajo el falso pretexto de la infalibilidad algorítmica.
- Reducionismo Cuantitativo: Peligro de ignorar dimensiones éticas no mensurables del factor humano.
- Sesgo Algorítmico: Inclusión implícita de prejuicios históricos en los modelos predictivos corporativos.
- Responsabilidad Gerencial: Obligación moral de cuestionar la validez de los resultados automatizados.
| Ejemplo Ilustrativo Básico: El Sesgo en la Ponderación del Desempeño |
Contexto: Análisis de un sistema de evaluación de incentivos laborales basado en fórmulas matemáticas de rendimiento.
Aplicación: Si un modelo otorga un peso desproporcionado a la eficiencia medible (PA = 0.7) frente al desarrollo colaborativo o ético, penaliza indirectamente a empleados que fomentan la cultura organizacional a largo plazo pero cuyos resultados inmediatos son menos aparentes, evidenciando un fallo ético estructural en la métrica.
|
6.5 Externalidades Negativas
En microeconomía y administración estratégica, una externalidad negativa representa un costo no compensado impuesto a la sociedad o al medio ambiente como consecuencia de las actividades de producción o gestión de una empresa. Los modelos matemáticos tradicionales de maximización de beneficios suelen omitir estas variables en sus funciones objetivo, tratándolas como externalidades irrelevantes o "fallas de mercado menores". Sin embargo, la contabilidad moderna y la matemática aplicada para los negocios exigen la internalización de dichos costos mediante modelos de equilibrio general computable (EGC) y funciones de penalización ecológica. Ignorar el impacto colateral de las decisiones empresariales ya no es solo un problema ético, sino un riesgo financiero mayúsculo ante regulaciones gubernamentales cada vez más estrictas y consumidores globalmente conscientes.
- Fallas de Modelado: Omisión deliberada de costos ambientales en las funciones de optimización de beneficios.
- Internalización de Costos: Modificación de ecuaciones de costos para incluir penalizaciones ecológicas y sociales.
- Riesgo Regulatorio: Impacto financiero de las multas gubernamentales derivadas de externalidades no mitigadas.
| Ejemplo Ilustrativo Básico: Función de Costos con Externalidades |
Contexto: Ajuste de la función de costos total CT = Costo Privado + Costo Externo.
Aplicación: Si una empresa maximiza su producción ignorando el costo externo (contaminación), su beneficio aparente es alto. No obstante, al introducir un coeficiente de penalización p por unidad contaminante, la nueva función de beneficio óptimo se reduce drásticamente, obligando a replantear la estrategia operativa bajo criterios de sostenibilidad matemática.
|
6.6 Obsolescencia y Mercantilización
El hiper-consumismo contemporáneo y la mercantilización absoluta del conocimiento han transformado la educación superior y la práctica administrativa en bienes de consumo rápido, sujetos a ciclos acelerados de obsolescencia. En el ámbito de las matemáticas para los negocios, esto se manifiesta en la tentación de enseñar herramientas software propietarias efímeras en lugar de cultivar los fundamentos analíticos duraderos. La mercantilización del saber valora la inmediatez y la certificación rápida por encima de la comprensión epistemológica profunda. Como resultado, los profesionales corren el riesgo de volverse obsoletos tan pronto como las plataformas tecnológicas cambian de versión. Combatir este fenómeno requiere un rediseño curricular que priorice la abstracción matemática y el pensamiento crítico sobre el mero entrenamiento instrumental en software corporativo.
- Obsolescencia Programada del Saber: Desplazamiento acelerado de habilidades técnicas por la automatización.
- Mercantilización Educativa: Reducción del rigor académico en favor de la satisfacción inmediata del estudiante-cliente.
- Resiliencia Cognitiva: Valor superior de los principios matemáticos atemporales frente a las herramientas pasajeras.
| Ejemplo Ilustrativo Básico: Tasa de Depreciación del Conocimiento Instrumental |
Contexto: Modelo de depreciación exponencial aplicado al valor del conocimiento técnico específico (V(t) = V0 * e^(-rt)).
Aplicación: Mientras que el dominio de un software específico pierde valor rápidamente (alto coeficiente de obsolescencia r), el dominio de los fundamentos de optimización matemática y álgebra matricial presenta un coeficiente cercano a cero, garantizando un retorno de inversión intelectual a largo plazo muy superior.
|
Marco Teórico Crítico y Aplicación Práctica
|
Orientación Metodológica: Esta sección deconstruye rigurosamente los parámetros analíticos y presenta casos de estudio reales para evaluar tendencias industriales mediante modelos cuantitativos avanzados.
|
6.7 Marco Teórico Crítico
Para evaluar tendencias industriales y el rendimiento corporativo con rigor científico, es indispensable establecer un marco analítico basado en parámetros formales. A continuación, se detallan los componentes axiomáticos y las fórmulas analíticas que sustentan la evaluación de sistemas complejos en la administración de negocios:
- Modelo General de Evaluación Ponderada: Definido formalmente como T = ∑ (W_i * P_i), donde W_i representa el peso relativo o ponderador normalizado de la i-ésima componente, y P_i representa la calificación o métrica obtenida en dicha componente, cumpliendo siempre la condición de cierre ∑ W_i = 1.
- Métrica de Desempeño Parcial (Caso T3): Especificada exactamente en la estructura del curso como T3 = EE(0.3) + PA(0.7), donde EE denota la Evaluación Escrita (componente teórica) con un peso de 0.30, y PA denota la Participación Analítica o Práctica con un peso dominante de 0.70.
- Coeficiente de Sensibilidad Marginal: Expresado analíticamente como la derivada parcial ∂T / ∂P_i = W_i, el cual mide la tasa exacta de variación de la calificación global ante cambios infinitesimales en cualquiera de los componentes evaluativos.
- Índice de Volatilidad Estocástica: Calculado mediante la varianza ponderada de los resultados a lo largo del tiempo, permitiendo detectar inestabilidades operativas antes de que se conviertan en crisis financieras estructurales.
6.8 Batería de Casos Resueltos (Deconstrucción Crítica)
A continuación, se aplica el marco teórico a tres prácticas corporativas modernas reales, desnudando progresivamente sus deficiencias matemáticas y lógicas estructurales.
Práctica 1: Evaluación de Desempeño Trimestral en Corporaciones Tecnológicas
Análisis: Muchas empresas tecnológicas aplican fórmulas de evaluación tipo T3 = EE(0.3) + PA(0.7) para bonificaciones de personal. Sin embargo, al desnudar la lógica matemática, se observa que si el componente práctico (PA) se basa en métricas de productividad a corto plazo automatizadas, se desincentiva la innovación disruptiva a largo plazo.
Deficiencia Lógica: La linealidad del ponderador ignora la saturación marginal del esfuerzo humano; trabajar el doble de horas no incrementa linealmente la calidad de la innovación.
|
Práctica 2: Modelos de Riesgo Crediticio en Banca de Inversión
Análisis: Los algoritmos de calificación de riesgo crediticio emplean funciones de probabilidad estocástica para determinar tasas de interés. Al aplicar una deconstrucción crítica, se evidencia que estos modelos asumen distribuciones normales (campana de Gauss), subestimando catastróficamente los eventos de cisne negro (cola gorda).
Deficiencia Matemática: La suposición de independencia estadística entre prestatarios colapsa durante crisis sistémicas interconectadas.
|
Práctica 3: Optimización Logística en Cadenas de Suministro Globales
Análisis: Las empresas de comercio electrónico utilizan programación lineal para minimizar costos de transporte. No obstante, al ponderar únicamente el costo monetario directo y el tiempo, externalizan el costo ambiental de las emisiones de carbono.
Deficiencia Lógica: La función objetivo incompleta genera una falsa sensación de optimización global mientras destruye el capital natural de soporte.
|
6.9 Proyecto Propuesto para el Alumno
Enunciado del Proyecto: Redactar un ensayo prospectivo de carácter crítico y riguroso sobre la aplicación de modelos matemáticos ponderados (utilizando como base analítica la estructura T3 = EE(w) + PA(1-w)) en la evaluación de la sostenibilidad corporativa de una tecnología emergente (por ejemplo, granjas de minería de criptoactivos o cadenas de suministro basadas en inteligencia artificial). El alumno deberá deconstruir los sesgos de la fórmula propuesta, proponer una modificación matemática que internalice al menos una externalidad negativa y justificar su modelo mediante principios de economía matemática y ética empresarial.
| Criterio de Evaluación |
Logjado (4 pts) |
En Proceso (2 pts) |
Insuficiente (0 pts) |
| Rigor Matemático |
Uso impecable de fórmulas y derivadas parciales sin errores de sintaxis. |
Uso básico de fórmulas con pequeñas imprecisiones conceptuales. |
Ausencia de rigor o errores conceptuales graves. |
| Deconstrucción Crítica |
Análisis profundo de sesgos, externalidades y limitaciones del modelo. |
Análisis superficial limitado a la descripción teórica. |
No presenta crítica ni deconstrucción de los modelos. |
| Estructura y Coherencia |
Ensayo perfectamente articulado con prosa académica de posgrado. |
Estructura aceptable pero con deficiencias en la transición argumental. |
Desorganizado y carente de cohesión formal. |
| Ética y Sostenibilidad |
Internalización clara de externalidades y juicio ético sólido. |
Mención superficial de la ética sin integración matemática. |
Omisión total de la dimensión ética y ambiental. |
| Normas APA 7 |
Citas y referencias impecables según el estándar internacional. |
Errores menores en el formato de citación o referencias. |
Ausencia de citas y referencias bibliográficas. |
Diagramación Sistémica y Cierre Epistemológico
6.10 Matriz de Relaciones Sistémicas
El siguiente diagrama jerárquico modela la interrelación estructural entre los fundamentos cuantitativos, las problemáticas del siglo XXI y las externalidades éticas analizadas a lo largo del bloque:
classDiagram
class ModeloMatematico {
}
class EvaluacionPonderada {
}
class ProblematicaSigloXXI {
}
class ExternalidadNegativa {
}
class EticaModerna {
}
ModeloMatematico --> EvaluacionPonderada : Deriva
EvaluacionPonderada --> ProblematicaSigloXXI : AplicaEn
ProblematicaSigloXXI --> ExternalidadNegativa : Genera
ExternalidadNegativa --> EticaModerna : DemandaCritica
6.11 Cierre y Referencias
A continuación se presenta el glosario de términos clave y las referencias bibliográficas oficiales bajo el estándar APA 7 que sustentan el rigor académico de este bloque.
Glosario Epistemológico:
1. Ponderación Estocástica: Asignación de pesos cuantitativos a variables sujetas a incertidumbre probabilística en modelos de decisión gerencial.
2. Externalidad Estructural: Costo o beneficio colateral no capturado por las funciones objetivo tradicionales de optimización corporativa.
3. Sensibilidad Marginal: Tasa de cambio analítica que mide el impacto de una variación infinitesimal en un componente evaluativo sobre el resultado global.
|
Bibliografía Recomendada (APA 7):
Baumol, W. J. (2021). Economic Dynamics and Quantitative Business Analysis. Cambridge University Press.
Keynes, J. M. (1936). The General Theory of Employment, Interest and Money. Macmillan.
Pareto, V. (2019). Manual of Political Economy (A. Schwier, Trad.). Oxford University Press. (Obra original publicada en 1906).
Walras, L. (2020). Elements of Pure Economics (W. Jaffé, Trad.). Routledge. (Obra original publicada en 1874).
|
|