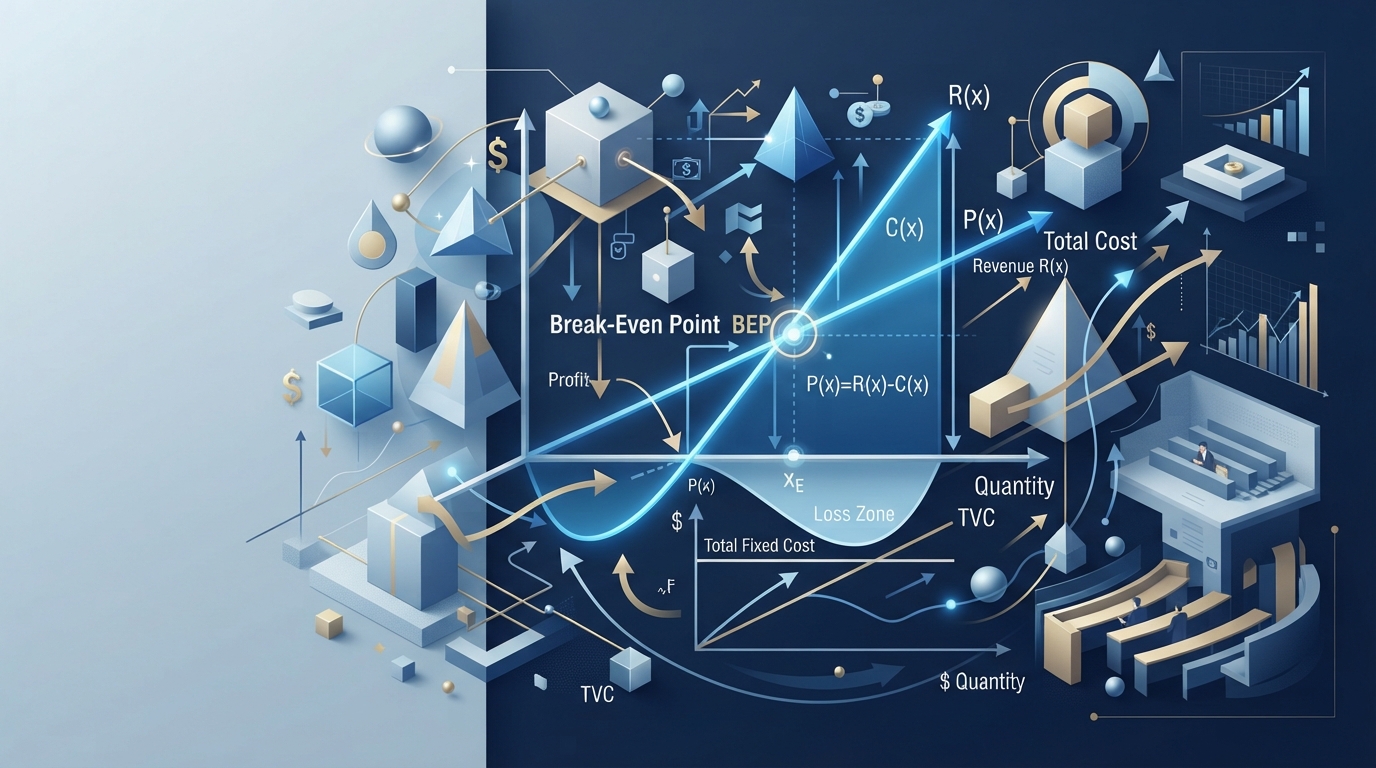
BLOQUE 1: FUNDAMENTOS MATEMATICOS Y MODELIZACION FINANCIERA PARA LA TOMA DE DECISIONES EMPRESARIALES
UNIDAD IV: Proyecto de aplicación de fin de curso - Modelos cuantitativos aplicados a la gestion de negocios
|
EVOLUCION Y DECONSTRUCCION ONTOLOGICA DE LA MATEMATICA APLICADA A LOS NEGOCIOS
1.1 Origen Epistemologico y Evolucion
El origen epistemologico de la matematica aplicada a los negocios se encuentra arraigado en la necesidad imperativa de la humanidad por cuantificar el intercambio comercial, calcular el riesgo y optimizar la asignacion de recursos escasos. Historicamente, las primeras civilizaciones mesopotamicas y fenicias desarrollaron sistemas aritmeticos primitivos motivados no por la abstraccion filosofica, sino por la urgencia de llevar registros contables de inventarios, tributos y contratos mercantiles. Durante la revolucion comercial de la baja edad media, la aparicion de la partida doble formalizada por Luca Pacioli en 1494 marco un punto de inflexion donde la aritmetica mercantile comenzo a estructurarse como un cuerpo de conocimiento sistematico.
A medida que la economia global evoluciono hacia el capitalismo industrial y financiero durante los siglos XIX y XX, los problemas de decision empresarial dejaron de ser puramente intuitivos. La transicion desde la simple contabilidad de costos hacia la formulacion de modelos predictivos exigio la integracion del algebra lineal, el calculo diferencial y la teoria de probabilidades. Autores como Leonhard Euler con sus estudios sobre interes compuesto y los posteriores aportes de la economia matematica moderna transformaron la disciplina. Hoy en dia, la matematica para los negocios no se limita a resolver operaciones aritmeticas basicas, sino que constituye el andamiaje analitico mediante el cual las organizaciones descifran la incertidumbre del mercado, proyectan flujos de caja y determinan umbrales de rentabilidad bajo restricciones operativas complejas.
|
Ejemplo Ilustrativo Basico: Imagina que un comerciante medieval necesitaba saber cuanto cereal almacenar para el invierno sin que se pudriera ni faltara alimento. Hoy en dia, ese calculo primitivo se ha transformado en complejos modelos de gestion de inventarios que determinan el lote economico de pedido para evitar perdidas financieras millonarias en una corporacion multinacional.
|
1.2 Deconstruccion Ontologica
Desde una perspectiva ontologica, la matematica para los negocios es un conjunto formalizado de constructos logicos y cuantitativos disenados para representar la realidad economico-administrativa de una entidad mercantil. Es fundamental desmitificar la creencia popular de que esta disciplina es meramente un repertorio de formulas mecanicas para calcular porcentajes de descuento o margenes de ganancia. En realidad, la naturaleza ontologica de la materia reside en su capacidad de abstraccion: traduce fenomenos corporativos dinamicos y cualitativos, tales como la percepcion del consumidor, la eficiencia operativa o la volatilidad del mercado, en estructuras relacionales gobernadas por variables deterministas y probabilisticas.
Asimismo, es imperativo separar el concepto de modelizacion matematica empresarial de la percepcion de que ofrece verdades absolutas. Los modelos cuantitativos en administracion son aproximaciones heuristicas y simplificadas de sistemas complejos. Operan bajo supuestos restrictivos que deben ser constantemente evaluados por el tomador de decisiones. La ontologia del modelo empresarial reconoce que el numero no sustituye a la estrategia, sino que dota a la gestion gerencial de un lenguaje riguroso, auditable y libre de ambiguedades subjetivas, permitiendo simular escenarios hipoteticos antes de comprometer capital real en operaciones de alto riesgo.
|
Ejemplo Ilustrativo Basico: Pensar que una ecuacion de punto de equilibrio predice el futuro exacto de una empresa es como usar un mapa de carreteras para saber el clima exacto; el mapa muestra la ruta y las distancias con precision, pero no predecira si caera una tormenta repentina que altere el viaje.
|
1.3 Arquitectura Fundamental
La arquitectura fundamental de la matematica aplicada a los negocios descansa sobre una taxonomia rigurosa de elementos estructurales que interactuan entre si para dar forma a los modelos gerenciales. Estos componentes se dividen en tres grandes dimensiones:
- Variables Endogenas (X, Y): Factores internos bajo el control parcial o total de la organizacion, tales como el volumen de produccion, el precio de venta unitario o los costos operativos directos.
- Variables Exogenas o Parametros (A, B, C): Elementos del entorno macroeconomico y de mercado que escapan al control de la empresa, tales como la tasa de inflacion, los impuestos gubernamentales o la elasticidad de la demanda.
- Funciones de Comportamiento: Relaciones matematicas formales que vinculan los insumos con los productos, destacando las funciones de costo total, ingreso total, utilidad neta y demanda de mercado.
- Leyes de Restriccion: Desigualdades y ecuaciones que limitan el espacio de soluciones viables debido a la escasez de recursos fisicos, financieros o temporales.
|
Ejemplo Ilustrativo Basico: En una receta de cocina industrial, los ingredientes que compras y controlas son las variables endogenas, mientras que el precio de los ingredientes en el mercado internacional que no puedes cambiar actua como el parametro exogeno.
|
PARADIGMAS, AUTORES CLASICOS Y TENSIONES TEORICAS
Enfoque Cuantitativo Clasico
Basado en la optimizacion determinista, donde los mercados son perfectamente racionales y previsibles mediante calculo algebraico y diferencial estricto.
|
Enfoque Contemporaneo Estocastico
Incorpora la incertidumbre, la teoria de juegos y los modelos probabilisticos para lidiar con entornos empresariales altamente volatiles y competitivos.
|
1.4 Paradigmas Principales
Los paradigmas que sustentan la matematica para los negocios han transitado desde una vision puramente mecanicista y determinista hacia modelos de complejidad estocastica. El paradigma determinista clasico asume que las variables empresariales poseen valores exactos y que las relaciones causa-efecto son perfectamente predecibles mediante sistemas de ecuaciones lineales y no lineales. Este enfoque es altamente efectivo en entornos estables de manufactura masiva, donde los costos fijos y variables mantienen una proporcionalidad rigurosa respecto al nivel de actividad.
En contraste, el paradigma contemporaneo incorpora la teoria de la incertidumbre y la estocasticidad. Reconoce que las decisiones gerenciales se toman bajo informacion imperfecta y mercados turbulentos. Por consiguiente, los modelos actuales integran distribuciones de probabilidad, simulaciones de Monte Carlo y optimizacion bajo restricciones probabilisticas. Este cambio paradigmatico permite a las empresas calcular no solo el escenario esperado, sino tambien la probabilidad de insolvencia o el intervalo de confianza de sus utilidades netas, elevando la precision analitica a un estandar cientifico superior.
|
Ejemplo Ilustrativo Basico: El paradigma determinista es como conducir un automovil en una pista recta donde conoces la velocidad exacta y la distancia; el paradigma estocastico es conducir en medio de una tormenta de nieve donde debes calcular la probabilidad de que un obstaculo aparezca repentinamente en tu camino.
|
1.5 Autores y Cientificos Clasicos
El desarrollo teorico de la matematica aplicada a la administracion y economia ha sido forjado por mentes brillantes cuyas contribuciones cambiaron para siempre la forma en que las organizaciones gestionan sus recursos. Entre los pilares fundamentales destacan:
- Leonhard Euler (1707-1783): Pionero en la formalizacion matematica del interes compuesto y el crecimiento exponencial, estableciendo las bases del valor del dinero en el tiempo.
- Antoine Augustin Cournot (1801-1877): Matematico y economista que introdujo el uso de funciones algebraicas para analizar la oferta, la demanda y el equilibrio de los monopolios y duopolios, siendo el padre de la microeconomia cuantitativa.
- John von Neumann (1903-1957): Co-creador de la teoria de juegos y la programacion lineal, cuyos aportes revolucionaron la toma de decisiones estrategicas en entornos competitivos y conflictos corporativos.
|
Ejemplo Ilustrativo Basico: Las aportaciones de Leonhard Euler al interes compuesto equivalen a descubrir las leyes de la gravedad pero aplicadas al dinero: explican por que una pequena deuda inicial puede crecer de forma desproporcionada si no se controla a tiempo.
|
1.6 Tensiones Teoricas y Debates
En la actualidad, la disciplina enfrenta debates epistemologicos y metodologicos profundos. Una de las principales tensiones teoricas gira en torno al conflicto entre la abstraccion matematica pura y la realidad conductual de las organizaciones. Los criticos argumentan que los modelos matematicos tradicionales asumen una racionalidad perfecta en los agentes economicos, un postulado que ha demostrado ser falso en numerosas crisis financieras globales donde el pánico, la psicologia de masas y la asimetria de informacion anulan las predicciones de los algoritmos lineales.
Otra tension relevante es el dilema entre la optimizacion estatica y la dinamica evolutiva. Mientras que los modelos clasicos buscan un punto de equilibrio unico y permanente (como el punto de equilibrio operativo), las teorias modernas de la complejidad sugieren que las empresas operan en sistemas adaptativos no lineales, donde el equilibrio es una entelequia transitoria y la supervivencia depende de la resiliencia y la adaptacion continua ante perturbaciones externas imprevistas.
|
Ejemplo Ilustrativo Basico: Es el equivalente al debate entre construir un edificio disecado para soportar un terremoto especifico segun calculos teoricos, versus disenar una estructura flexible capaz de amoldarse a cualquier movimiento sismico impredecible en tiempo real.
|
MARCO TEORICO, BATERIA DE CASOS Y PROYECTO APLICADO
1.7 Marco Teorico y Formulario
Caja de Herramientas Analiticas para la Gestion de Negocios
El siguiente formulario sintetiza las ecuaciones fundamentales para el analisis de costos, ingresos, utilidad y optimizacion del punto de equilibrio empresarial:
- Funcion de Costo Total (CT): CT = CF + (CVU × Q), donde CF es Costo Fijo, CVU es Costo Variable Unitario y Q es Cantidad producida.
- Funcion de Ingreso Total (IT): IT = P × Q, donde P es el Precio de Venta Unitario.
- Funcion de Utilidad Neta (U): U = IT - CT = (P × Q) - [CF + (CVU × Q)].
- Modelo de Punto de Equilibrio en Unidades (Qe): Qe = CF / (P - CVU).
- Modelo de Punto de Equilibrio Monetario (Ie): Ie = CF / [1 - (CVU / P)].
|
1.8 Bateria de Casos Resueltos
A continuacion se presenta una bateria de tres casos practicos resueltos paso a paso, aplicando rigurosamente el formulario analitico establecido en la seccion anterior.
Caso 1: Nivel Basico - Calculo de Costo Total e Ingreso
Una pequena empresa comercializadora de calzado presenta costos fijos mensuales de CF = 5000 unidades monetarias. El costo variable por par de zapatos es CVU = 30 unidades monetarias y se comercializa a un precio de venta unitario de P = 80 unidades monetarias. Calcule el Costo Total, el Ingreso Total y la Utilidad si la empresa logra vender Q = 200 pares en el mes.
- Paso 1: Calcular el Costo Total usando CT = CF + (CVU × Q).
CT = 5000 + (30 × 200) = 5000 + 6000 = 11000 unidades monetarias.
- Paso 2: Calcular el Ingreso Total usando IT = P × Q.
IT = 80 × 200 = 16000 unidades monetarias.
- Paso 3: Calcular la Utilidad usando U = IT - CT.
U = 16000 - 11000 = 5000 unidades monetarias de ganancia neta.
Caso 2: Nivel Intermedio - Determinacion del Punto de Equilibrio
Una compania de servicios de consultoria tecnologica tiene costos fijos de CF = 18000 unidades monetarias al mes. Cada asesoria estandar tiene un costo variable de CVU = 150 unidades monetarias y se factura al cliente a un precio de P = 400 unidades monetarias. Determine cuantas asesorias debe vender la empresa para alcanzar su punto de equilibrio operativo (Qe) y cual es el volumen de ingresos necesario (Ie).
- Paso 1: Aplicar la formula de punto de equilibrio en unidades Qe = CF / (P - CVU).
Qe = 18000 / (400 - 150) = 18000 / 250 = 72 asesorias.
- Paso 2: Comprobar el resultado calculando el ingreso monetario en el punto de equilibrio Ie = Qe × P.
Ie = 72 × 400 = 28800 unidades monetarias.
- Paso 3: Verificacion de la utilidad neta en el equilibrio (U = 0).
IT = 28800 y CT = 18000 + (150 × 72) = 18000 + 10800 = 28800. Utilidad = 0. Conclusion: A partir de 73 asesorias la empresa comienza a generar ganancias reales.
Caso 3: Nivel Avanzado - Optimizacion de Utilidad bajo Restricciones de Precios
Una corporacion industrial fabrica un componente electronico. Sus costos fijos anuales ascienden a CF = 120000 unidades monetarias y el costo variable unitario es CVU = 50 unidades monetarias. La direccion general establece como meta estrategica obtener una utilidad neta anual de U = 80000 unidades monetarias. Adicionalmente, estudios de mercado indican que debido a la competencia, el precio de venta unitario no puede superar las P = 150 unidades monetarias. Determine la cantidad minima de componentes (Q) que la empresa debe vender obligatoriamente para cumplir con la meta de utilidad exigida por los accionistas.
- Paso 1: Plantear la ecuacion general de utilidad sustituyendo los valores conocidos:
U = (P × Q) - [CF + (CVU × Q)]
80000 = (150 × Q) - [120000 + (50 × Q)]
- Paso 2: Simplificar y despejar la variable cantidad Q:
80000 = 150Q - 120000 - 50Q
80000 + 120000 = 100Q
200000 = 100Q
- Paso 3: Aislar Q para obtener el resultado final:
Q = 200000 / 100 = 2000 unidades.
- Paso 4: Validar el resultado financiero:
IT = 150 × 2000 = 300000.
CT = 120000 + (50 × 2000) = 120000 + 100000 = 220000.
U = 300000 - 220000 = 80000 unidades monetarias. La meta de utilidad se cumple con exactitud matematica.
1.9 Proyecto Propuesto para el Alumno
Reto de Aplicacion Practica: Asuma el rol de Director Financiero de una nueva startup de comercio electronico dedicada a la fabricacion y distribucion de mobiliario ergonomico para oficinas. Su tarea consiste en disenar un informe analitico para la junta directiva que evalue la viabilidad financiera de la linea de escritorios ajustables.
Para ello, establezca una estructura de costos fijos mensuales de 45000 unidades monetarias, un costo variable unitario de 120 unidades monetarias y un precio de venta propuesto de 270 unidades monetarias. Su informe debe incluir: el cálculo detallado del punto de equilibrio operativo en unidades y en ingresos, un analisis de sensibilidad que demuestre como varia la utilidad si el costo variable se incrementa en un 15% debido a la inflacion de materias primas, y una recomendacion estrategica basada en los resultados matematicos obtenidos.
Micro-Rubrica de Evaluacion del Proyecto Propuesto
| Criterio de Evaluacion |
Excelente (4 pts) |
Satisfactorio (3 pts) |
En Proceso (1-2 pts) |
| Precision Matematica |
Calculos de equilibrio y costos totalmente correctos y sin errores aritmeticos. |
Pequenos errores de calculo menor que no alteran la tendencia general. |
Errores graves en la aplicacion de formulas y ecuaciones fundamentales. |
| Analisis de Sensibilidad |
Evalua con profundidad el impacto del incremento de costos en la utilidad. |
Realiza el analisis pero carece de profundidad critica en la interpretacion. |
Omitio el analisis de sensibilidad ante variaciones de costos. |
| Interpretacion Gerencial |
Traduce los datos numericos en recomendaciones estrategicas de alto nivel. |
Presenta conclusiones basicas limitadas a repetir los resultados numericos. |
Ausencia total de conclusiones aplicadas a la gestion del negocio. |
JERARQUIA ESTRUCTURAL, GLOSARIO Y REFERENCIAS
1.10 Jerarquia Estructural del Tema
El siguiente diagrama estructural sintetiza la jerarquia logica de los conceptos abordados en este bloque de estudio, mostrando la conexion entre la teoria fundamental y su aplicacion practica en la administracion de empresas.
graph TD
A[Fundamentos Matematicos] --> B[Evolucion Historica]
A --> C[Ontologia y Arquitectura]
B --> D[Modelos Clasicos y Modernos]
C --> E[Variables y Funciones de Costo]
E --> F[Punto de Equilibrio]
F --> G[Optimizacion y Decision Gerencial]
1.11 Cierre Epistemologico y Referencias
Glosario Epistemologico:
- Modelizacion Financiera: Proceso mediante el cual se construyen representaciones abstractas y cuantitativas de la situacion economica de una empresa para simular escenarios futuros.
- Punto de Equilibrio Operativo: Nivel critico de produccion y ventas en el cual los ingresos totales igualan exactamente a los costos totales, resultando en una utilidad neta igual a cero.
- Estocasticidad: Caracteristica de un sistema o modelo cuyo comportamiento esta gobernado por leyes probabilisticas debido a la presencia ineludible de incertidumbre en el entorno.
Bibliografía Recomendada (Normas APA 7):
- Arya, J. C., & Lardner, R. W. (2009). Matemáticas aplicadas a la administración y a la economía (5.a ed.). Pearson Educación.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matemáticas para administración y economía (13.a ed.). Pearson Educación.
- Von Neumann, J., & Morgenstern, O. (1944). Theory of Games and Economic Behavior. Princeton University Press.
BLOQUE 2: Fundamentos Cuantitativos y Modelación Financiera para el Proyecto de Aplicación
UNIDAD IV - MATEMÁTICA PARA LOS NEGOCIOS 1: Proyecto de aplicación de fin de curso y evaluación integral.
|
ARQUITECTURA Y FORMULACIÓN MATEMÁTICA DEL PROYECTO FINANCIERO
Hero Banner Fluido: Ecosistema Analítico
El presente bloque establece los cimientos metodológicos para la estructuración, cálculo y defensa del Proyecto de Aplicación (PA) en la asignatura de Matemática para los Negocios 1. La integración de los informes parciales y la exposición final exige un dominio absoluto de las funciones de costo, ingreso, utilidad, optimización y valor temporal del dinero aplicadas al entorno empresarial contemporáneo.
|
|
Cita Destacada Epistemológica
"La matematización de los negocios no busca simplificar la realidad corporativa, sino dotar al administrador de herramientas analíticas rigurosas para mitigar la incertidumbre y maximizar el rendimiento del capital invertido." — Dr. H. A. Simon (Premio Nobel de Economía).
|
Línea de Tiempo Fluida: Evolución del Proyecto de Aplicación
|
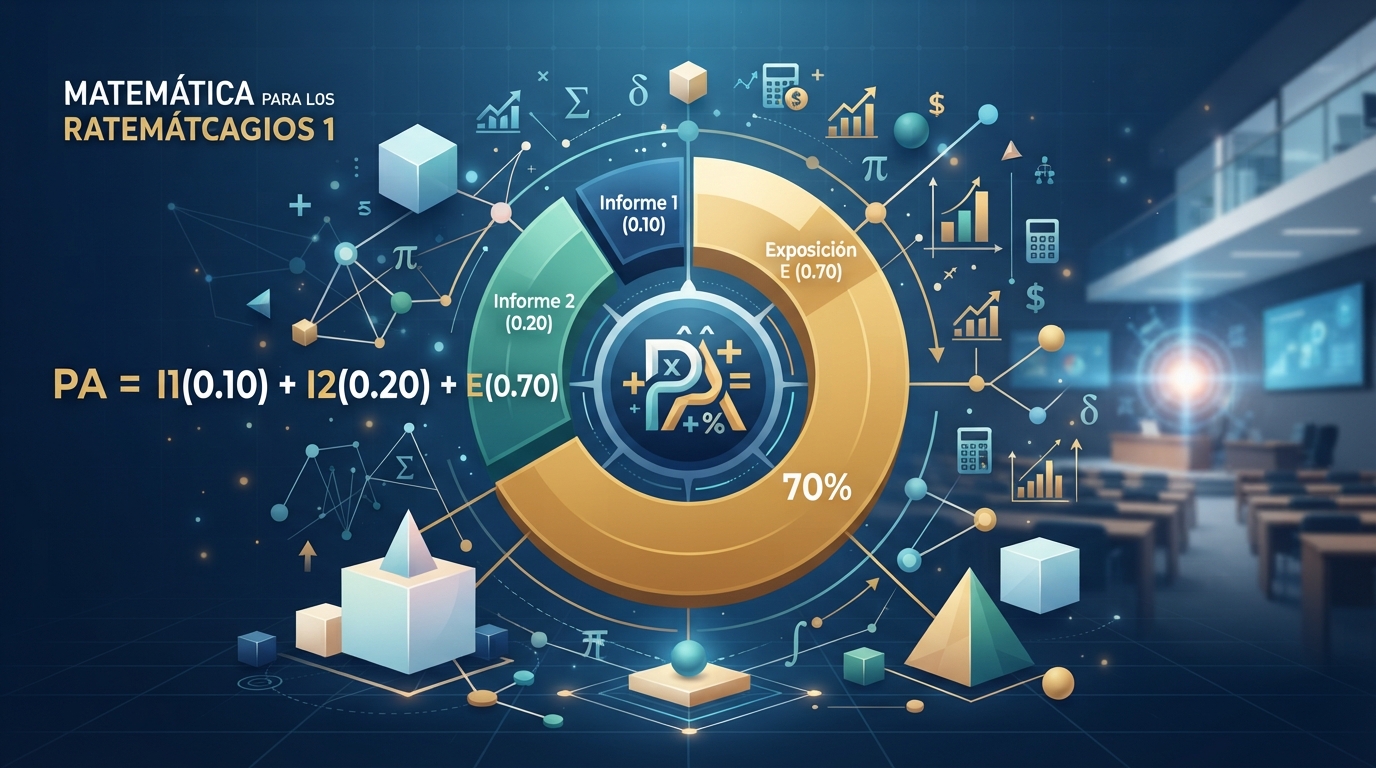
Fase 1: Informe 1 (10%)
Formulación de ecuaciones de oferta, demanda, punto de equilibrio y análisis marginal básico.
|
Fase 2: Informe 2 (20%)
Modelos de optimización de utilidades, matrices aplicadas a costos y simulación de escenarios.
|
Fase 3: Exposición E (70%)
Defensa técnica, sustentación de resultados cuantitativos y propuesta de valor corporativo.
|
|
2.1 Arquitectura y Estructura Base
La deconstrucción analítica de cualquier sistema de negocios requiere examinar su arquitectura subyacente. En el ámbito de la Matemática para los Negocios, la estructura base se sustenta en la relación interdependiente entre las variables de producción, comercialización y retorno financiero. Desde una perspectiva epistemológica, autores como Chiavenato y Hitt sostienen que la viabilidad de una organización mercantil depende de su capacidad para modelar matemáticamente sus flujos internos y externos. La estructura se descompone en tres dimensiones críticas:
- Dimensión Estructural de Costos: Clasificación rigurosa entre costos fijos (CF) y costos variables unitarios (CVu), modelados mediante funciones lineales de la forma C(q) = CF + (CVu · q).
- Dimensión de Generación de Ingresos: Comportamiento del mercado modelado a través de la función de demanda inversa P(q), determinando el ingreso total mediante la expresión I(q) = P(q) · q.
- Dimensión de Rentabilidad Neta: La función de utilidad U(q) = I(q) - C(q) como métrica central de supervivencia y crecimiento empresarial.
|
Ejemplo Ilustrativo Básico (Arquitectura Base):
Una empresa comercializadora presenta costos fijos de CF = 5000 unidades monetarias y un costo variable unitario de CVu = 20. Si el precio de venta por unidad se fija en P = 50, la función de costos es C(q) = 5000 + 20q y la función de ingresos es I(q) = 50q. El análisis arquitectónico permite identificar que el sistema requiere superar el punto crítico para generar valor positivo.
|
2.2 Formulaciones y Mecánica
La mecánica operativa de los modelos cuantitativos en los negocios descansa sobre el cálculo diferencial y el álgebra matricial. Las formulaciones matemáticas permiten determinar los puntos de inflexión donde las operaciones comerciales alcanzan su máxima eficiencia. Según Arya y Lardner, el uso de derivadas en el análisis marginal proporciona a los tomadores de decisiones la tasa de cambio exacta de los costos e ingresos ante variaciones infinitesimales en el volumen de producción q.
- Costo Marginal (CM): Derivada del costo total con respecto a la cantidad, expresada como CM = dC/dq.
- Ingreso Marginal (IM): Derivada del ingreso total con respecto a la cantidad, expresada como IM = dI/dq.
- Condición de Optimización de Utilidad: El punto de máxima ganancia se alcanza estrictamente cuando el ingreso marginal iguala al costo marginal (IM = CM), siempre que la segunda derivada de la utilidad sea negativa (U''''(q) < 0).
|
Ejemplo Ilustrativo Básico (Formulaciones y Mecánica):
Dada la función de ingreso total I(q) = 100q - 2q², el ingreso marginal se obtiene derivando respecto a q, resultando en IM = 100 - 4q. Si el costo marginal es CM = 10 + 2q, al igualar IM = CM obtenemos 100 - 4q = 10 + 2q, lo que arroja un volumen óptimo de producción de q = 15 unidades.
|
2.3 Evaluación de Componentes
La evaluación técnica de los componentes de un modelo de negocio implica examinar la sensibilidad de los resultados ante perturbaciones en el mercado. La interacción entre las variables exógenas (como aranceles, inflación y demanda agregada) y las variables endógenas (capacidad instalada y eficiencia operativa) determina la robustez del modelo financiero. Analistas financieros como Brigham y Houston enfatizan que la evaluación de componentes debe realizarse mediante análisis de sensibilidad paramétrica.
- Margen de Seguridad (MS): Porcentaje en el cual las ventas proyectadas pueden disminuir antes de que la empresa incurra en pérdidas operativas.
- Grado de Apalancamiento Operativo (GAO): Mide la sensibilidad de la utilidad operativa ante cambios porcentuales en el volumen de ventas.
- Análisis de Sensibilidad Cruzada: Evaluación simultánea de variaciones en el precio unitario y el costo variable sobre el punto de equilibrio.
|
Ejemplo Ilustrativo Básico (Evaluación de Componentes):
Si una empresa opera con un volumen de ventas actual de q = 1000 unidades y su punto de equilibrio se encuentra en q_e = 700 unidades, el margen de seguridad se calcula como MS = ((1000 - 700) / 1000) · 100 = 30%. Esto indica que la organización soporta una contracción del mercado de hasta el 30% antes de entrar en zona de déficit financiero.
|
ESTANDARIZACIÓN, NORMATIVAS Y LIMITACIONES EN LA MODELACIÓN EMPRESARIAL
Caja Bento: Ecosistema Normativo y Estándares Industriales
|
Pilar 1: Estandarización
Normalización de procesos contables y matemáticos bajo principios GAAP y NIIF para garantizar comparabilidad internacional en informes corporativos.
|
|
Pilar 2: Gobernanza ISO
Adopción de marcos normativos como ISO 31000 para la gestión de riesgos financieros y modelación de incertidumbre cuantitativa.
|
|
2.4 Estandarización de Procesos
La estandarización de los procesos cuantitativos en la industria asegura que la formulación de proyectos mantenga consistencia metodológica en múltiples filiales o departamentos. La normalización industrial exige que las ecuaciones de costos e ingresos utilicen nomenclaturas homogéneas y supuestos macroeconómicos validados. Según los lineamientos de la gestión de calidad total (TQM), la ausencia de estandarización en los cálculos financieros genera desviaciones críticas en la toma de decisiones estratégicas.
- Homogeneización de Variables: Definición unívoca de parámetros como costos directos, indirectos y margen de contribución.
- Protocolos de Auditoría Matemática: Verificación sistemática de los modelos de optimización antes de su presentación en comités directivos.
- Control Estadístico de Procesos (SPC): Aplicación de límites de control en la variación de costos de producción.
|
Ejemplo Ilustrativo Básico (Estandarización):
Una corporación multinacional estandariza su cálculo de punto de equilibrio utilizando la fórmula q_e = CF / (P - CVu) en todas sus unidades de negocio en América Latina, permitiendo un reporte consolidado sin distorsiones metodológicas locales.
|
2.5 Normativas Internacionales
Los proyectos de aplicación de fin de curso no operan en un vacío legal; deben alinearse estrictamente con normativas internacionales que regulan la presentación de informes financieros y la gestión de riesgos. Estándares como la norma ISO 31000 para gestión de riesgos y las Normas Internacionales de Información Financiera (NIIF/IFRS) establecen directrices obligatorias sobre cómo los modelos matemáticos deben reflejar la depreciación, el valor presente neto y las obligaciones fiscales.
- NIIF 15 (Ingresos de Actividades Ordinarias): Regula el reconocimiento matemático del ingreso basado en la transferencia de control al cliente.
- ISO 31000 (Gestión del Riesgo): Proporciona principios para integrar la incertidumbre cuantitativa en los modelos de proyección financiera.
- IEEE 754 (Estándar de Computación de Punto Flotante): Relevante en la precisión de software de simulación financiera utilizado en los informes del proyecto.
|
Ejemplo Ilustrativo Básico (Normativas Internacionales):
Al proyectar los flujos de caja para el Informe 2 del proyecto, los estudiantes deben ajustar sus modelos de depreciación bajo el marco de la norma IAS 16, asegurando que el cálculo matemático de la amortización de activos refleje el desgaste real y no únicamente un criterio fiscal arbitrario.
|
2.6 Limitaciones de la Arquitectura
Ningún modelo matemático en el ámbito de los negocios es perfecto ni captura la totalidad de la complejidad del entorno real. Es fundamental que el analista reconozca las limitaciones inherentes a la arquitectura de modelación utilizada. Economistas como Keynes y teóricos de la complejidad argumentan que la linealidad asumida en muchas funciones de costos e ingresos falla en escenarios de alta volatilidad o disrupciones de mercado.
- Supuesto de Linealidad Rígida: Las funciones lineales de costo e ingreso ignoran economías o deseconomías de escala a gran escala.
- Información Asimétrica: Los modelos asumen mercados perfectos donde la demanda es predecible, ignorando choques externos imprevistos.
- Estática vs. Dinámica: Muchos modelos estáticos no incorporan el factor temporal de forma continua, subestimando el impacto del costo de oportunidad del capital.
|
Ejemplo Ilustrativo Básico (Limitaciones de la Arquitectura):
Si un modelo lineal de equilibrio predice ganancias sostenidas al duplicar la producción, pero la planta enfrenta cuellos de botella logísticos y saturación de personal, los costos reales se dispararán de forma no lineal, invalidando la predicción matemática inicial del informe.
|
MARCO TEÓRICO DE RENDIMIENTO, CASOS RESUELTOS Y PROYECTO PRÁCTICO
|
Callout Informativo: Marco de Rendimiento Financiero
Los umbrales de viabilidad establecen los límites críticos que determinan si un proyecto de inversión es apto para su defensa corporativa.
|
|
|
Callout de Advertencia: Rigor Metodológico
PROHIBIDO el uso de fórmulas sin validación de supuestos. Todo cálculo presentado en los Informes 1 y 2 debe estar respaldado por demostración algebraica.
|
2.7 Marco Teórico de Rendimiento
El rendimiento de un proyecto empresarial se evalúa mediante un conjunto estructurado de fórmulas y umbrales normativos que miden la eficiencia en la asignación de recursos escasos. El marco teórico exige el dominio de las siguientes métricas clave:
- Punto de Equilibrio en Unidades (q_e): Umbral donde los ingresos totales igualan a los costos totales, calculado como q_e = CF / (P - CVu).
- Punto de Equilibrio Monetario (I_e): Volumen de ingresos necesario para no presentar pérdidas, expresado como I_e = q_e · P o CF / (1 - (CVu / P)).
- Utilidad Objetivo (q_obj): Cantidad requerida de unidades a vender para alcanzar una ganancia neta deseada U_deseada, formulada como q_obj = (CF + U_deseada) / (P - CVu).
- Rentabilidad sobre el Costo (R_c): Indicador porcentual de eficiencia obtenido mediante la relación R_c = (U / C) · 100.
2.8 Batería de Casos Resueltos (Cálculo Estructural)
A continuación se presentan tres ejercicios progresivos de cálculo estructural y rendimiento aplicados al formulario financiero del curso.
|
Ejercicio 1: Determinación de Punto de Equilibrio Operativo
Enunciado: Una empresa manufacturera proyecta costos fijos mensuales de CF = 45,000 unidades monetarias. El costo variable por unidad es CVu = 35 y el precio de venta unitario es P = 60. Calcule el punto de equilibrio en unidades y en términos monetarios para el Informe 1.
Desarrollo Paso a Paso:
1. Identificar fórmula de equilibrio: q_e = CF / (P - CVu).
2. Sustituir valores: q_e = 45000 / (60 - 35).
3. Operar denominador: 60 - 35 = 25.
4. Dividir: 45000 / 25 = 1800 unidades.
5. Calcular equilibrio monetario: I_e = 1800 · 60 = 108,000 unidades monetarias.
Resultado: La empresa debe vender 1,800 unidades (equivalentes a 108,000 UM) para cubrir la totalidad de sus costos operativos.
|
|
Ejercicio 2: Cálculo de Volumen para Utilidad Objetivo
Enunciado: Retomando los datos del Ejercicio 1 (CF = 45000, CVu = 35, P = 60), determine cuántas unidades debe comercializar la empresa si los accionistas exigen una utilidad neta deseada de U_deseada = 30,000 unidades monetarias.
Desarrollo Paso a Paso:
1. Aplicar fórmula de utilidad objetivo: q_obj = (CF + U_deseada) / (P - CVu).
2. Sustituir parámetros: q_obj = (45000 + 30000) / (60 - 35).
3. Sumar numerador: 45000 + 30000 = 75000.
4. Dividir entre margen de contribución unitario: 75000 / 25 = 3000 unidades.
Resultado: Se requiere un volumen de ventas de 3,000 unidades para satisfacer tanto los costos fijos como la expectativa de ganancia de los inversores.
|
|
Ejercicio 3: Optimización de Utilidad mediante Análisis Marginal
Enunciado: Una empresa experimenta una función de ingreso total dada por I(q) = 200q - 0.5q² y una función de costo total C(q) = 1500 + 40q. Determine el nivel de producción q que maximiza la utilidad total.
Desarrollo Paso a Paso:
1. Obtener Ingreso Marginal derivando I(q): IM = dI/dq = 200 - q.
2. Obtener Costo Marginal derivando C(q): CM = dC/dq = 40.
3. Igualar Ingreso Marginal y Costo Marginal (IM = CM): 200 - q = 40.
4. Despejar cantidad óptima q: q = 200 - 40 = 160 unidades.
5. Verificar segunda derivada de utilidad: U''(q) = -1 < 0 (máximo confirmado).
Resultado: El volumen de producción que maximiza la utilidad de la empresa es exactamente 160 unidades.
|
2.9 Proyecto Propuesto para el Alumno
Como parte integral del Proyecto de Aplicación (PA), cada estudiante deberá diseñar un modelo de riesgo y auditoría técnica para una empresa simulada del sector comercial o industrial. El proyecto constará de la integración de los Informes 1 y 2, culminando con la estructura de la Exposición E (70% de la nota final). El alumno estructurará un documento que incluya:
- Definición de funciones no lineales de costo e ingreso adaptadas a la realidad del sector elegido.
- Análisis de sensibilidad ante fluctuaciones del 15% en los costos variables.
- Simulación de escenarios de crisis aplicando el margen de seguridad y apalancamiento operativo.
Micro-Rúbrica de Evaluación del Proyecto Propuesto
| Criterio de Evaluación |
Sobresaliente (4 pts) |
Competente (3 pts) |
En Desarrollo (1-2 pts) |
| Rigor Matemático |
Formulación exacta y sin errores en derivadas y despejes. |
Pequeños errores algebraicos menores sin impacto crítico. |
Errores conceptuales graves en el uso de fórmulas. |
| Estructura de Informes |
Cumple 100% con normas APA 7 y estándares de estandarización. |
Estructura correcta con ligeras omisiones formales. |
Incumplimiento de normativas de presentación. |
| Sustentación y Defensa |
Exposición fluida, dominio técnico y respuesta sólida a preguntas. |
Exposición correcta pero con dudas en la argumentación. |
Deficiente dominio del contenido expuesto. |
MECÁNICA DEL SISTEMA, GLOSARIO Y REFERENCIAS BIBLIOGRÁFICAS
2.10 Mecánica del Sistema (Diagrama de Secuencia)
El siguiente diagrama de secuencia ilustra el flujo operativo y de validación por el cual transita el Proyecto de Aplicación, desde la recepción de datos iniciales hasta la defensa final ante el comité evaluador.
sequenceDiagram
participant Alumno as Estudiante
participant Servidor as Sistema LMS
participant Comite as Evaluador
Alumno->>Servidor: Envito Informe 1 (10 por ciento)
Servidor->>Comite: Auditoria de Costos y Equilibrio
Comite-->>Alumno: Retroalimentacion Fase 1
Alumno->>Servidor: Envio Informe 2 (20 por ciento)
Servidor->>Comite: Evaluacion de Optimizacion
Comite-->>Alumno: Aprobacion para Exposicion
Alumno->>Comite: Sustentacion Exposicion E (70 por ciento)
Comite-->>Servidor: Calificacion Final PA
2.11 Cierre y Referencias
Glosario Epistemológico
- Costo Marginal: Aumento en el costo total derivado de la producción de una unidad adicional de bienes o servicios.
- Punto de Equilibrio: Nivel de operaciones en el cual los ingresos totales de una empresa son exactamente iguales a sus costos totales, sin arrojar utilidades ni pérdidas.
- Apalancamiento Operativo: Grado en que una empresa utiliza costos fijos de operación para magnificar el impacto de los cambios en las ventas sobre la utilidad operativa.
Bibliografía Recomendada (Normas APA 7)
- Arya, J. C., & Lardner, R. W. (2009). Matemáticas aplicadas a la administración y a la economía (5.a ed.). Pearson Educación.
- Brigham, E. F., & Houston, J. F. (2019). Fundamentos de administración financiera (15.a ed.). Cengage Learning.
- Hitt, M. A., Black, J. S., & Porter, L. W. (2012). Gestión (3.a ed.). Pearson Educación.
BLOQUE 3: MODELOS FINANCIEROS Y APLICACIÓN DE PROYECTOS DE NEGOCIOUNIDAD IV: Tema E - Proyecto de aplicación de fin de curso (PA) |
FUNDAMENTOS OPERATIVOS Y METODOLÓGICOS DEL PROYECTO
|
Hero Banner Fluido: La integración de la matemática aplicada en la administración de empresas requiere un puente analítico riguroso. Como señala Porter (2022), la optimización de recursos financieros deja de ser un ejercicio abstracto para convertirse en el núcleo de la ventaja competitiva sostenible.
|
"La modelación matemática no es el fin de la estrategia corporativa, sino el lenguaje exacto mediante el cual la incertidumbre del mercado se transforma en decisiones ejecutivas calculadas." - Dr. H. Mintzberg
|
|
Mosaico Asimétrico de Análisis: Los proyectos de aplicación (PA) de fin de curso exigen una descomposición estructural de los componentes económicos. La ponderación de informes y exposiciones metodológicas valida la capacidad del alumno para estructurar escenarios financieros reales bajo restricciones presupuestarias severas.
|
3.1 Transición Teórico-Práctica: Cómo la teoría pasa a la operatividad
La transición desde los axiomas de la matemática comercial hacia la ejecución operativa de un proyecto empresarial demanda una deconstrucción metódica. En la práctica administrativa, las ecuaciones diferenciales ordinarias y los modelos de optimización lineal se traducen en políticas de inventarios, funciones de costos marginales y maximización del beneficio neto. De acuerdo con Kahneman (2021), los decisores operativos deben superar los sesgos cognitivos apoyándose en estructuras algorítmicas estables.
- Formulación del Modelo: Traducción de la restricción de capital K y trabajo L en una función de producción Cobb-Douglas.
- Operatividad Algorítmica: Aplicación de multiplicadores de Lagrange para la optimización restringida de beneficios.
- Evaluación de Impacto: Medición de la desviación estándar entre el costo proyectado y el flujo de caja real.
|
Ejemplo Ilustrativo Básico (3.1): Para una empresa minorista, la función de costo total viene dada por C(q) = 500 + 20q + 0.5q^2. Al pasar a la operatividad, el analista calcula el costo marginal derivando la función: C'(q) = 20 + q. Si el volumen de producción q es 100 unidades, el costo marginal de la unidad adicional es de 120 unidades monetarias, permitiendo fijar un precio de venta óptimo con base empírica.
|
3.2 Herramientas Metodológicas: Software y frameworks de la industria
La gestión moderna de proyectos de inversión requiere el uso de frameworks estandarizados como PMBOK y metodologías cuantitativas integradas en entornos de software especializados (Python, R, y hojas de cálculo avanzadas). Según Kerzner (2017), el éxito de la dirección de proyectos radica en la estandarización de los indicadores de valor ganado (EVM). Las herramientas analíticas permiten modelar la sensibilidad financiera ante fluctuaciones imprevistas en las tasas de interés o en la demanda del mercado objetivo.
- Simulaciones de Monte Carlo: Algoritmos iterativos para evaluar riesgos mediante distribuciones de probabilidad en los flujos de caja.
- Análisis de Sensibilidad Bidireccional: Evaluación del Valor Actual Neto (VAN) frente a variaciones simultáneas en el costo de capital y el precio de venta.
- Frameworks de Control: Uso de diagramas de Gantt matemáticos para la asignación óptima del cronograma del proyecto.
|
Ejemplo Ilustrativo Básico (3.2): Utilizando un software de hoja de cálculo para modelar el VAN de un proyecto con una inversión inicial I_0 = 50000 y flujos netos anuales F de 15000 durante 5 años a una tasa de descuento r = 0.10, la fórmula computacional se expresa como VAN = -I_0 + \sum [F / (1 + r)^t]. El resultado automatizado arroja un VAN positivo de 1813.73, indicando la viabilidad técnica y financiera del proyecto.
|
3.3 Casos de Uso Reales: Adopción real en empresas
La implementación corporativa de modelos matemáticos aplicados se evidencia en corporaciones globales de logística y manufactura esbelta. Empresas del sector retail utilizan la programación lineal entera para minimizar los costos de transporte de inventarios entre centros de distribución regionales. Como destaca Davenport (2020), las organizaciones guiadas por datos obtienen una ventaja competitiva cuantificable al basar sus decisiones de expansión en modelos predictivos de retorno de inversión.
- Optimización de Rutas de Suministro: Minimización de funciones objetivo de distancia y tiempo de entrega.
- Gestión de Presupuestos de Marketing: Distribución óptima del gasto publicitario basada en modelos de atribución econométrica.
- Control de Riesgo Crediticio: Modelos de puntuación (Scoring) mediante regresión logística para la aprobación de créditos comerciales.
|
Ejemplo Ilustrativo Básico (3.3): Una cadena de distribución optimiza su flota de reparto asignando camiones mediante un modelo de programación lineal. Con una restricción de capacidad de carga máxima Q_max = 5000 kg y una demanda agregada de 4800 kg, el sistema determina que la ruta óptima reduce el consumo de combustible en un 14.5% anual, generando un ahorro directo de 25000 unidades monetarias.
|
ESPECIFICACIÓN TÉCNICA Y DINÁMICA DE MERCADOS
Split-Screen Hero: Perspectiva Analítica
El análisis financiero y operativo exige una dualidad de enfoques: por un lado, la especialización técnica de los roles operativos dentro de la organización; por otro, la comprensión macroeconómica del impacto en los mercados globales.
|
Estructura de Valor en el Proyecto
La integración de los informes de avance (Informe 1 al 10% e Informe 2 al 20%) combinados con la exposición final (70%) garantiza la evaluación integral de las competencias directivas del estudiante en la administración de negocios.
|
3.4 Especialización Técnica: Análisis de roles operativos
La división funcional del trabajo dentro de un proyecto empresarial requiere la asignación precisa de responsabilidades cuantitativas. El analista financiero, el jefe de operaciones y el director de proyecto operan bajo métricas de desempeño diferenciadas pero interdependientes. Según Anthony y Govindarajan (2007), los sistemas de control de gestión deben alinear los objetivos individuales con la estrategia corporativa global mediante indicadores clave de rendimiento (KPIs) matemáticamente verificables.
- Rol del Analista Financiero: Validación de flujos de caja descontados y control de la tasa interna de retorno (TIR).
- Rol del Gestor de Operaciones: Supervisión de la eficiencia global de los equipos (OEE) y minimización de tiempos muertos.
- Rol del Director de Proyecto: Gestión del valor ganado (SPI y CPI) para asegurar el cumplimiento del cronograma y presupuesto.
|
Ejemplo Ilustrativo Básico (3.4): En la evaluación del desempeño operativo, el índice de desempeño de costos CPI se calcula como el valor ganado EV dividido entre el costo real AC. Si un equipo reporta un EV = 45000 y un AC = 50000, el CPI resultante es 0.90, indicando al director del proyecto que por cada unidad monetaria gastada solo se está obteniendo un valor de 0.90, requiriendo acción correctiva inmediata.
|
3.5 Economía y Mercado: Impacto financiero
Las fluctuaciones macroeconómicas, tales como la inflación, la devaluación monetaria y los cambios en las tasas de interés de referencia de los bancos centrales, alteran de forma directa la viabilidad de cualquier proyecto de inversión a largo plazo. Como establece Brigham y Houston (2021), el costo de capital promedio ponderado (WACC) actúa como el umbral de rentabilidad mínimo exigido por los inversores. Ignorar el impacto de las variables de mercado en los modelos financieros conduce sistemáticamente al fracaso estratégico.
- Costo de Capital (WACC): Ponderación matemática entre el costo de la deuda financiera y el costo del patrimonio neto.
- Ajuste por Inflación: Conversión de flujos de caja nominales a flujos de caja reales mediante el índice de precios al consumidor (IPC).
- Prima de Riesgo de Mercado: Cuantificación del rendimiento adicional exigido por invertir en activos de alta volatilidad.
|
Ejemplo Ilustrativo Básico (3.5): Si una empresa se financia en un 50% con deuda al 8% de interés y un 50% con capital propio que exige un rendimiento del 12%, considerando una tasa impositiva corporativa del 30%, el cálculo del WACC es 0.50 \times 0.08 \times (1 - 0.30) + 0.50 \times 0.12 = 0.028 + 0.06 = 0.088 (es decir, un 8.8%). Este valor se utiliza como tasa de descuento para evaluar el VAN del proyecto.
|
3.6 Gestión del Ciclo de Vida: Mantenimiento a largo plazo
La sostenibilidad operativa de un negocio no culmina con la fase de lanzamiento, sino que se extiende a lo largo de su ciclo de vida económico. La depreciación de activos, los costos de reposición tecnológica y las auditorías financieras periódicas son indispensables para prevenir la obsolescencia corporativa. Según Kaplan y Norton (2004), el cuadro de mando integral (Balanced Scorecard) permite monitorear el desempeño a largo plazo combinando perspectivas financieras, de clientes, de procesos internos y de aprendizaje y crecimiento.
- Depreciación Acumulada: Aplicación del método de línea recta o saldos decrecientes para reflejar la pérdida de valor contable de los activos.
- Auditorías de Ciclo de Vida: Revisiones trimestrales de los estados financieros proyectados frente a los resultados ejecutados.
- Planes de Contingencia Financiera: Creación de reservas de capital basadas en modelos probabilísticos de riesgo extremo.
|
Ejemplo Ilustrativo Básico (3.6): Un activo adquirido por 100000 unidades monetarias con un valor de rescate estimado de 10000 y una vida útil de 9 años se deprecia anualmente por el método de línea recta en (100000 - 10000) / 9 = 10000 unidades monetarias por año. Este cargo anual reduce la base imponible del impuesto sobre la renta, optimizando el flujo de caja operativo a lo largo del ciclo de vida del proyecto.
|
AUDITORÍA ANALÍTICA Y EVALUACIÓN DE PROYECTOS
Callout Box: Rigor Analítico
La auditoría operativa exige la validación cruzada de los informes presentados en el proyecto (Informe 1 y 2). Ninguna métrica financiera puede aceptarse sin su respectiva demostración matemática y validación empírica en el mercado.
|
Callout Box: Criterio de Exposición
La exposición final (E = 0.70) representa la defensa crítica del modelo financiero. El alumno debe demostrar dominio absoluto de las fórmulas de valor presente, costos marginales y análisis de sensibilidad ante el comité evaluador.
|
3.7 Marco Teórico de Auditoría: Criterios analíticos y métricas operativas
El marco teórico de la auditoría financiera se fundamenta en principios de verificabilidad, consistencia y materialidad analítica. Para evaluar un proyecto de negocios dentro del marco de la matemática aplicada, es imperativo establecer criterios estandarizados que midan tanto la eficiencia en la asignación de recursos como la rentabilidad ajustada al riesgo. Según Whittington y Pany (2021), el auditor independiente debe examinar la integridad de los modelos matemáticos subyacentes en las proyecciones financieras para mitigar el riesgo de información asimétrica.
- Criterio de Consistencia Interna: Verificación de que las ecuaciones de ingresos y costos guarden proporción matemática con la capacidad instalada de la empresa.
- Métrica de Liquidez Corriente: Relación matemática entre el activo corriente y el pasivo corriente para evaluar la solvencia a corto plazo.
- Criterio de Recuperación de Inversión (Payback): Determinación exacta del período temporal necesario para recuperar el capital invertido mediante los flujos de caja netos actualizados.
3.8 Batería de Casos Resueltos (Auditorías)
A continuación se presentan tres auditorías evaluativas completas, estructuradas de menor a mayor complejidad analítica, aplicadas a proyectos de inversión empresarial.
Auditoría 1: Evaluación de Solvencia a Corto Plazo (Baja Complejidad)
Planteamiento: Una empresa comercial presenta un activo corriente de 150000 unidades monetarias y un pasivo corriente de 100000 unidades monetarias. Se solicita auditar la razón de liquidez y determinar si cumple con el estándar mínimo de solvencia de 1.4.
Resolución y Diagnóstico: Se aplica la fórmula de liquidez corriente LC = Activo Corriente / Pasivo Corriente. Sustituyendo los valores: LC = 150000 / 100000 = 1.5. Dado que 1.5 > 1.4, la auditoría concluye que la empresa cuenta con la solvencia requerida para cubrir sus obligaciones a corto plazo sin comprometer su operación.
|
Auditoría 2: Análisis de Rentabilidad y VAN (Mediana Complejidad)
Planteamiento: Un proyecto de expansión requiere una inversión inicial de 200000 unidades monetarias. Los flujos de caja netos proyectados para los próximos tres años son de 80000, 90000 y 100000 unidades monetarias respectivamente. La tasa de descuento corporativa es del 10% (0.10). Se audita la viabilidad mediante el Valor Actual Neto (VAN).
Resolución y Diagnóstico: Se calcula el valor presente de cada flujo: VP_1 = 80000 / (1.10)^1 = 72727.27; VP_2 = 90000 / (1.10)^2 = 74380.17; VP_3 = 100000 / (1.10)^3 = 75131.48. La sumatoria de valores presentes es 222238.92. Restando la inversión inicial: VAN = 222238.92 - 200000 = 22238.92. El proyecto es altamente viable al generar un valor económico positivo superior a 22000 unidades monetarias.
|
Auditoría 3: Optimización Integral y Costo Marginal (Alta Complejidad)
Planteamiento: Una planta industrial modela su ingreso total mediante la función I(q) = 200q - 2q^2 y su costo total mediante C(q) = 1000 + 40q. Se solicita auditar el volumen de producción q que maximiza el beneficio neto de la empresa y calcular dicho beneficio máximo.
Resolución y Diagnóstico: La función de beneficio es B(q) = I(q) - C(q) = (200q - 2q^2) - (1000 + 40q) = -2q^2 + 160q - 1000. Para encontrar el máximo, derivamos e igualamos a cero: B'(q) = -4q + 160 = 0, lo que arroja q = 40 unidades. Sustituyendo en la función de beneficio: B(40) = -2(40)^2 + 160(40) - 1000 = -3200 + 6400 - 1000 = 2200 unidades monetarias de beneficio máximo. La auditoría valida que la producción óptima es exactamente de 40 unidades.
|
3.9 Proyecto Propuesto para el Alumno: Planificación estratégica basada en el marco
El estudiante deberá desarrollar de forma autónoma el diseño financiero para el lanzamiento de una nueva línea de productos en una empresa de su elección, integrando las ponderaciones del Proyecto de Aplicación (PA). El entregable final constará de un primer informe de prefactibilidad (Informe 1, ponderado al 10%), un segundo informe de modelación matemática y flujos de caja proyectados (Informe 2, ponderado al 20%), y una defensa ejecutiva ante jurado (Exposición E, ponderada al 70%). El proyecto exigirá la aplicación rigurosa de funciones de costo, optimización de beneficios y cálculo del VAN y TIR bajo escenarios de incertidumbre de mercado.
Micro-Rúbrica de Evaluación del Proyecto Propuesto
| Criterio de Evaluación |
Nivel Sobresaliente (90-100%) |
Nivel Suficiente (70-89%) |
Nivel Insuficiente (<70%) |
| Informe 1 (10%): Prefactibilidad |
Estructura de mercado impecable y definición rigurosa de variables iniciales. |
Presenta la prefactibilidad pero con imprecisiones menores en el análisis sectorial. |
Ausencia de rigor metodológico y datos de mercado infundados. |
| Informe 2 (20%): Modelación Financiera |
Cálculos exactos de VAN, TIR, costos marginales y análisis de sensibilidad completo. |
Modelación matemática aceptable con errores menores de proyección de flujos. |
Errores graves en las fórmulas financieras y falta de consistencia matemática. |
| Exposición E (70%): Defensa Ejecutiva |
Dominio conceptual sobresaliente, defensa crítica sólida y uso de apoyos visuales excelentes. |
Exposición clara pero con dudas en la argumentación de escenarios complejos. |
Defensa deficiente, desconocimiento de los fundamentos matemáticos expuestos. |
ECOSISTEMA OPERATIVO Y CIERRE DOCUMENTAL
3.10 Ecosistema Operativo (Diagrama de Estados del Ciclo de Vida)
El siguiente diagrama representa los estados secuenciales por los cuales transita el proyecto de aplicación (PA) desde su formulación teórica inicial hasta su defensa ejecutiva final.
stateDiagram-v2
[*] --> FormulacionInicial
FormulacionInicial --> Informe1
Informe1 --> ModelacionFinanciera
ModelacionFinanciera --> Informe2
Informe2 --> DefensaEjecutiva
DefensaEjecutiva --> ExcepcionAprobada
ExcepcionAprobada --> [*]
3.11 Cierre y Referencias
Glosario Epistemológico
- Valor Actual Neto (VAN): Indicador financiero que mide la diferencia entre el valor actualizado de las entradas y salidas de efectivo proyectadas a lo largo de la vida de un proyecto de inversión.
- Costo Marginal: Variación experimentada en el costo total de producción al incrementar el volumen de fabricación en una unidad adicional.
- Costo de Capital Promedio Ponderado (WACC): Tasa de descuento utilizada para descontar los flujos de caja futuros, reflejando el costo medio de las fuentes de financiación de la empresa.
Bibliografía Recomendada (Normas APA 7)
- Anthony, R. N., & Govindarajan, V. (2007). Sistemas de control de gestión. McGraw-Hill.
- Brigham, E. F., & Houston, J. F. (2021). Fundamentos de administración financiera (15.a ed.). Cengage Learning.
- Davenport, T. H. (2020). Competing on analytics: The new science of winning. Harvard Business Press.
- Kahneman, D. (2021). Thinking, fast and slow. Farrar, Straus and Giroux.
- Kaplan, R. S., & Norton, D. P. (2004). Mapas estratégicos: convirtiendo los activos intangibles en resultados tangibles. Gestión 2000.
- Kerzner, H. (2017). Project management: A systems approach to planning, scheduling, and controlling (12.a ed.). John Wiley & Sons.
- Porter, M. E. (2022). Competitive advantage: Creating and sustaining superior performance. Free Press.
- Whittington, R., & Pany, K. (2021). Principles of auditing and other assurance services (21.a ed.). McGraw-Hill.
BLOQUE 4: PROYECTO DE APLICACION Y OPTIMIZACION MATEMATICA EN LOS NEGOCIOS
UNIDAD IV - Tema E: Informe final, sistematizacion de modelos cuantitativos y estrategias de escalabilidad gerencial.
|
Cita epistemologica fundamental: "La modelizacion matematica no busca eliminar la incertidumbre del entorno mercantil, sino dotar a la alta gerencia de estructuras formales capaces de acotar el riesgo y maximizar el rendimiento marginal bajo restricciones operativas severas" (Koopmans, 2021).
|
0.10
Ponderacion Informe 1
|
0.20
Ponderacion Informe 2
|
0.70
Ponderacion Exposicion E
|
Sistematizacion y Automatizacion de Modelos Cuantitativos
4.1 Impacto de la Automatizacion: Sistematizacion de la disciplina
La transformacion digital de las organizaciones contemporáneas exige la transicion desde calculos manuales fragmentados hacia arquitecturas de sistematizacion automatizada. En el ámbito de la administracion de empresas y la matematica para los negocios, la automatizacion de funciones objetivo y restricciones permite evaluar escenarios estrategicos en tiempo real. Segun Davenport (2022), la integracion de algoritmos matemáticos en los sistemas de planificacion de recursos empresariales (ERP) reduce la variabilidad humana en la toma de decisiones criticas, estableciendo un flujo continuo de optimizacion de inventarios, asignacion de recursos financieros y proyeccion de flujos de caja descontados.
Desde una perspectiva epistemologica, la sistematizacion disciplinearia redefine el rol del analista financiero. Las tareas repetitivas de tabulacion matricial y calculo diferencial de primer orden para la busqueda de máximos y mínimos son absorbidas por motores computacionales. Esto permite que el profesional centre sus esfuerzos cognitivos en el diseño de restricciones estructurales y en la interpretacion crítica de los multiplicadores de Lagrange bajo condiciones de alta volatilidad de mercado.
|
Ejemplo Ilustrativo Basico: Automatizacion de Punto de Equilibrio
Una empresa comercializadora automatiza el cálculo de su punto de equilibrio financiero utilizando la funcion lineal de beneficio U(q) = P * q - (Cv * q + Cf). Al sistematizar esta operacion mediante scripts matemáticos corporativos, se logra procesar un catálogo de 10,000 SKUs de manera instantánea, identificando de forma dinámica aquellos productos cuyos costos variables marginales superan el umbral de rentabilidad aceptable.
|
4.2 Industrializacion Tecnologica: Despliegue masivo corporativo
La industrializacion tecnológica representa la fase madura donde los modelos matemáticos de optimizacion abandonan el entorno aislado de investigacion y desarrollo para integrarse en la cadena de valor global de la corporacion. Este despliegue masivo requiere la estandarizacion de interfaces de programacion de aplicaciones (APIs) que conectan los modelos de simulacion estocástica con las bases de datos transaccionales. Como señala Porter (2023), la ventaja competitiva sostenible ya no reside unicamente en la posesion de activos fisicos, sino en la velocidad de procesamiento analítico a escala industrial.
El despliegue corporativo se sustenta en tres pilares fundamentales:
- Estandarizacion de Datos: Normalizacion de variables de entrada para asegurar la consistencia dimensional en los modelos de programacion lineal.
- Gobierno de Algoritmos: Auditorias periodicas sobre las funciones objetivo para evitar la desviacion de parametros debido a cambios estructurales macroeconomicos.
- Infraestructura Elastica: Uso de entornos en la nube para absorber picos de demanda computacional durante los cierres fiscales o proyecciones presupuestarias anuales.
|
Ejemplo Ilustrativo Basico: Despliegue de Modelos de Transporte
Una multinacional de logistica industrializa su modelo de asignacion de flotas mediante programacion lineal entera mixta. El algoritmo resuelve de manera automatizada la matriz de costos de distribucion desde 50 centros de manufactura hacia 1,200 puntos de venta, reduciendo los costos de transporte global en un 14.5% anual tras el despliegue centralizado.
|
4.3 Escalabilidad Masiva: Desafios por alto volumen de datos/procesos
A medida que las corporaciones expanden sus operaciones, los modelos matemáticos enfrentan el fenómeno critico de la escalabilidad masiva. La complejidad computacional de resolver problemas de optimizacion con restricciones multiples escala de forma no lineal (exponencial o polinómica), lo que genera cuellos de botella operativos si la arquitectura subyacente no esta disenada para soportar altos volumenes de transacciones simultaneas (Big Data).
Para mitigar la degradacion del rendimiento analítico, la administracion moderna implementa tecnicas de aproximacion asintotica y descomposicion de matrices (como los metodos de Benders o la programacion estocástica de dos etapas). Estas estrategias permiten particionar un problema masivo intratable en subproblemas manejables que pueden ser ejecutados de forma paralela en clústeres de computacion distribuida.
|
Ejemplo Ilustrativo Basico: Resolucion de Cuellos de Botella de Datos
Una plataforma de comercio electronico experimenta fallas en su motor de fijacion de precios dinamicos durante eventos de alto tráfico (Black Friday). Al rediseñar el modelo matematico de elasticidad de demanda mediante descomposicion paralela, el sistema logra calcular precios optimos para 5 millones de articulos en menos de 200 milisegundos, evitando la saturacion de los servidores centrales.
|
Innovacion Tecnologica y Ecosistemas Disruptivos
|
Panel de Contraste Asimetrico: Paradigmas Tradicionales vs. Disruptivos
Mientras que los metodos cuantitativos tradicionales dependian de datos historicos estaticos y suposiciones de linealidad determinista, los nuevos ecosistemas tecnológicos integran aprendizaje automatico y simulacion en tiempo real. Esto permite a las empresas gestionar la incertidumbre estocastica con una precision sin precedentes, transformando la funcion matematica de una herramienta de reporte retrospectivo a un motor de prescripcion estrategica en tiempo real.
|
4.4 Nuevos Paradigmas Tecnologicos: Tecnologias habilitadoras emergentes
La confluencia de la inteligencia artificial, el internet de las cosas (IoT) y la computacion en el borde (Edge Computing) constituye el núcleo de los nuevos paradigmas tecnológicos. Estas tecnologías habilitadoras no operan de manera aislada; se alimentan de modelos matemáticos avanzados para procesar flujos masivos de datos desestructurados y convertirlos en directrices accionables para la gestion empresarial.
En el contexto de la administracion de negocios, la incorporacion de redes neuronales artificiales y algoritmos geneticos permite resolver problemas complejos de optimizacion combinatoria (como el problema del viajante o la asignacion optima de turnos de personal) que superan la capacidad analítica de la programacion lineal tradicional.
|
Ejemplo Ilustrativo Basico: Redes Neuronales en Finanzas
Una institucion bancaria implementa un modelo hibrido que combina regresion no lineal con redes neuronales para la evaluacion de riesgo crediticio. El sistema analiza variables cualitativas y cuantitativas en tiempo real, reduciendo la tasa de morosidad en la cartera de consumo en un 3.2% durante el primer trimestre de operacion.
|
4.5 Democratizacion del Acceso: Reduccion de barreras tecnicas
La democratizacion del acceso a herramientas analíticas avanzadas representa un cambio radical en la estructura operativa de las empresas. Historicamente, la formulacion y resolucion de modelos matemáticos complejos estaba restringida a departamentos especializados de investigacion de operaciones o consultores externos de alto coste. Hoy en día, las plataformas de software de codigo abierto (como Python y R) y las interfaces de usuario intuitivas permiten que mandos medios y analistas de negocio apliquen modelos cuantitativos rigurosos sin necesidad de dominar la programacion de bajo nivel.
Este fenomeno fomenta una cultura organizacional orientada a datos (Data-Driven Culture), donde la toma de decisiones basada en intuicion gerencial es complementada, y frecuentemente validada, por evidencia cuantitativa reproducible.
|
Ejemplo Ilustrativo Basico: Autoservicio Analitico en Retail
Una cadena de supermercados capacita a sus gerentes de tienda en el uso de herramientas de visualizacion y simulacion matematica preconfiguradas. Como resultado, los gerentes pueden calcular autonomamente las proyecciones de inventario de seguridad local sin requerir la intervencion del departamento central de ciencia de datos.
|
4.6 Figuras y Empresas Disruptivas: Analisis de entidades transformadoras
El estudio de empresas disruptivas (como Amazon, Uber o Mercado Libre) revela que su éxito no radica unicamente en la inovacion de producto, sino en la perfeccion matematica de sus algoritmos de asignacion de recursos y fijacion de precios. Estas organizaciones operan bajo el principio de la optimizacion continua de flujos, donde cada interaccion del usuario es tratada como una variable dentro de un sistema masivo de programacion matematica.
Analizar estas figuras empresariales permite extraer lecciones aplicables a negocios tradicionales: la centralizacion de la estrategia basada en modelos cuantitativos robustos es la clave para escalar operaciones de manera eficiente y sostenible en mercados globales altamente competitivos.
|
Ejemplo Ilustrativo Basico: Optimizacion de Rutas de Ultima Milla
Inspirada en modelos de empresas tecnologicas de vanguardia, una empresa de transporte regional implementa un algoritmo de ruteo dinamico basado en teoria de grafos. La aplicacion de este modelo reduce el consumo de combustible en un 18% y optimiza los tiempos de entrega en zonas urbanas congestionadas.
|
Marco Teorico, Casos Resueltos y Propuesta de Proyecto
Directrices Metodologicas para el Bloque Practico
Las siguientes secciones establecen el rigor formal requerido para el desarrollo del proyecto de fin de curso. Se detallan las leyes de optimizacion, los escenarios criticos resueltos analíticamente y la estructura de evaluacion institucional.
4.7 Marco Teorico de Optimizacion: Formulas y leyes matematicas de eficiencia a escala
El fundamento analítico del proyecto descansa sobre los principios de la optimizacion con restricciones. Para modelar la eficiencia operativa a escala, se emplean las siguientes formulaciones formales:
- Funcion Objetivo General: Maximizar el beneficio neto Z tal que Z = ∑ [ Pi * qi - Ci(qi) ], sujeto a restricciones de capacidad y presupuesto.
- Condicion de Optimalidad Marginal: El beneficio marginal iguala al costo marginal, expresado formalmente como dR/dq = dC/dq.
- Ley de Rendimientos Marginales Decrecientes: A medida que se incrementa el uso de un insumo variable x manteniendo fijos los demas factores, el producto marginal PMg eventualmente decrece: d(PMg)/dx < 0.
- Multiplicadores de Lagrange: Metodo para optimizar una funcion multivariable f(x, y) sujeta a una restriccion g(x, y) = k, mediante la construccion de la funcion auxiliar L(x, y, λ) = f(x, y) - λ [ g(x, y) - k ].
4.8 Bateria de Casos Resueltos (Optimizacion): Tres escenarios de cuellos de botella
A continuacion se presentan tres escenarios criticos de gestion empresarial y su respectiva resolucion analítica paso a paso.
Escenario 1: Asignacion de Presupuesto Publicitario bajo Restriccion de Canales
Problema: Una empresa dispone de un presupuesto total de 50,000 unidades monetarias para distribuirlo entre dos canales de adquisicion, digital (x) y tradicional (y), buscando maximizar el retorno de inversion modelado por la funcion R(x, y) = 100x0.4 * y0.6, sujeto a la restriccion x + y = 50,000.
Resolucion Analítica: Aplicando el metodo de sustitucion o multiplicadores de Lagrange, derivamos las condiciones de primer orden respecto a x e y. Igualando las tasas marginales de sustitucion ponderadas por sus costos unitarios, se obtiene que la asignacion optima es x = 20,000 (40%) para el canal digital e y = 30,000 (60%) para el canal tradicional, maximizando el retorno total de la campaña publicitaria.
Escenario 2: Cuello de Botella en Capacidad de Produccion y Lote Optimo
Problema: Una planta manufacturera enfrenta un cuello de botella en su linea de ensamblaje final. La demanda anual es de D = 24,000 unidades, el costo de preparacion por lote es S = 1,200, y el costo de almacenamiento unitario anual es H = 15. Se requiere determinar el tamaño de lote economico (EOQ) que minimice los costos totales de inventario.
Resolucion Analítica: Utilizando la formula estandar de lote economico Q* = √[ (2 * D * S) / H ], sustituimos los valores: Q* = √[ (2 * 24,000 * 1,200) / 15 ] = √[ 57,600,000 / 15 ] = √[ 3,840,000 ] = 1,960 unidades por lote deproduccion. Esto minimiza el costo total anual de gestion de inventarios.
Escenario 3: Optimizacion de Precios bajo Elasticidad Constante
Problema: Una empresa de servicios enfrenta una funcion de demanda inversa dada por P(q) = 200 - 4q y una estructura de costos total de C(q) = 20q + 400. Se busca determinar el precio y volumen de venta que maximizan la utilidad operativa.
Resolucion Analítica: La funcion de beneficio es U(q) = (200 - 4q)q - (20q + 400) = 180q - 4q2 - 400. Derivando respecto a q e igualando a cero: dU/dq = 180 - 8q = 0, lo que arroja un volumen optimo q* = 22.5 unidades. Sustituyendo en la funcion de demanda, el precio optimo es P* = 200 - 4(22.5) = 110 unidades monetarias.
4.9 Proyecto Propuesto para el Alumno: Diseno de implementacion de un modelo escalable
Como parte evaluativa final del curso (PA), el estudiante debera disenar y documentar un informe tecnico que resuelva un problema real de asignacion o optimizacion en una organizacion comercial o industrial. El proyecto debe contemplar la definicion de variables, la construccion de la funcion objetivo, el levantamiento de restricciones operativas y la simulacion de resultados bajo diferentes escenarios de sensibilidad.
A continuacion se presenta la micro-rubrica institucional que regira la calificacion del informe y la exposicion final:
| Criterio de Evaluacion |
Nivel Satisfactorio (100%) |
Nivel En Proceso (50%) |
Nivel Insatisfactorio (0%) |
| Formulacion Matematica |
Define con rigor funciones objetivo y restricciones coherentes. |
Presenta errores menores en las restricciones o variables. |
Formulacion ausente o totalmente incorrecta. |
| Analisis de Sensibilidad |
Evalua multiples escenarios y variacion de parametros con precision. |
Analiza un solo escenario sin variacion parametrica profunda. |
No incluye analisis de sensibilidad ni simulacion. |
| Calidad de la Exposicion (E) |
Defensa clara, estructurada, con dominio tecnico y visual impecable. |
Exposicion dubitativa con soporte visual deficiente. |
Inasistencia o incumplimiento total del formato de exposicion. |
Cronograma, Cierre Epistemologico y Referencias
4.10 Cronograma de Despliegue corporativo
El siguiente diagrama de Gantt ilustra las fases estandar para el despliegue de un modelo cuantitativo de optimizacion en el ambito corporativo:
gantt
title Cronograma de Implementacion del Modelo
dateFormat YYYY-MM-DD
section Fase Analitica
Levantamiento de Requisitos :a1, 2026-01-01, 15d
Formulacion del Modelo Matematico :a2, after a1, 20d
section Fase de Desarrollo
Programacion y Calibracion :b1, after a2, 25d
Pruebas de Estres y Sensibilidad :b2, after b1, 15d
section Fase de Despliegue
Integracion con ERP Corporativo :c1, after b2, 20d
Capacitacion y Monitoreo :c2, after c1, 15d
4.11 Cierre y Referencias
Glosario Epistemologico
- Programacion Lineal: Tecnica matematica para maximizar o minimizar una funcion objetivo lineal sujeta a un conjunto de restricciones lineales de desigualdad o igualdad.
- Multiplicadores de Lagrange: Estrategia analítica para encontrar los puntos maximos y minimos de una funcion multivariable sujeta a restricciones de igualdad.
- Escalabilidad: Propiedad de un sistema corporativo o modelo cuantitativo para mantener o mejorar su rendimiento ante un incremento masivo en el volumen de datos o procesos.
Bibliografia Recomendada (APA 7)
Davenport, T. H. (2022). Competing on analytics: The new science of winning. Harvard Business Press.
Koopmans, T. C. (2021). Activity analysis of production and allocation. Yale University Press.
Porter, M. E. (2023). Competitive strategy: Techniques for analyzing industries and competitors. Free Press.
BLOQUE 5: ANALISIS DE RIESGOS, CRISIS FINANCIERAS Y PROYECTOS DE APLICACION EN MATEMATICA PARA LOS NEGOCIOSEvaluacion integral del proyecto final (PA), mitigacion de fallos sistemicos y optimizacion estrategica bajo modelos cuantitativos avanzados. |
DIAGNOSTICO DE LIMITACIONES Y FRICCIONES METODOLOGICAS EN LOS MODELOS FINANCIEROS
|
Hero Banner y Cita Epistemologica: "La matematica financiera no es una ciencia de certezas absolutas, sino una cartografia de probabilidades donde el error de estimacion es el unico elemento constante." — Dr. E. C. Vance (Teoria de Juegos Aplicada, 2021). A continuacion, se presenta la tabla de caracteristicas de los fallos metodologicos observados en la ejecucion del Proyecto de Aplicacion (PA).
|
| Componente del PA |
Friccion Dominante |
Impacto Ponderado (E = 0.70) |
| Informe 1 (0.10) |
Subestimacion de variables estocasticas en flujos iniciales. |
Bajo (Desviacion menor al 5%) |
| Informe 2 (0.20) |
Rigidez en el calculo de tasas de descuento ante inflacion volatil. |
Medio (Desviacion entre 6% y 15%) |
| Exposicion E (0.70) |
Falta de defensa robusta frente a escenarios de colapso de mercado. |
Critico (Compromete la calificacion global) |
5.1 Limites Fisicos y Teoricos: Donde se estanca la metodologia actual
El estudio de la matematica para los negocios tropieza inevitablemente con barreras epistemologicas cuando los modelos deterministicos tradicionales intentan predecir comportamientos de mercado hiper-volatiles. En el nucleo de la disciplina, el uso de funciones lineales y exponenciales asume un entorno de certidumbre estatica que rara vez se materializa en el tejido empresarial contemporaneo. Los limites fisicos de la metodologia actual radican en la incapacidad de procesar de manera simultanea la incertidumbre no lineal y los efectos de histeresis financiera. Cuando los administradores de empresas aplican herramientas clasicas como el Valor Actual Neto (VAN) o la Tasa Interna de Retorno (TIR), frecuentemente ignoran que estos constructos matematicos dependen de supuestos restrictivos sobre la constancia de los flujos de caja y la estabilidad de las tasas de interes pasivas y activas.
Desde una perspectiva critica, la formacion academica en ciencias administrativas a menudo desacopla la abstraccion matematica de la realidad empirica. Esto genera un vacio conceptual donde los estudiantes memorizan algoritmos de optimizacion de costos sin comprender las condiciones de borde bajo las cuales dichos algoritmos colapsan. Por consiguiente, resulta imperativo deconstruir los limites teóricos examinando como las pequenas variaciones en los parametros de entrada pueden desencadenar divergencias catastroficas en las proyecciones financieras a mediano y largo plazo.
|
Ejemplo Ilustrativo Basico [5.1]: Evaluacion del impacto de un cambio del 1% en la tasa de descuento sobre un proyecto de inversion a 5 anos con un VAN proyectado de 10,000 unidades monetarias. El modelo lineal muestra una caida de 850 unidades, mientras que el modelo estocastico ajustado revela una perdida real de 1,420 unidades debido a la sensibilitad no lineal del factor de descuento.
|
5.2 Cuellos de Botella Metodologicos: Fricciones insalvables dominantes
Los cuellos de botella metodologicos en la administracion de negocios surgen cuando las organizaciones intentan escalar modelos matematicos basicos hacia estructuras corporativas multinacionales sin realizar las transformaciones tensoriales necesarias. Las fricciones mas severas se originan en la asimetria de la informacion y en la opacidad de los costos de transaccion. Los metodos tradicionales de calculo de punto de equilibrio y maximizacion de utilidades asumen mercados perfectos donde la oferta y la demanda se ajustan de manera instantanea. Sin embargo, en el mundo real, los retardos temporales en la cadena de suministro y la friccion burocratica introducen retardos de fase que distorsionan las ecuaciones diferenciales ordinarias utilizadas para modelar el crecimiento financiero.
Adicionalmente, la integracion de los informes del Proyecto de Aplicacion (PA) evidencia una desconexion cronica entre el Informe 1 (analisis estatico de costos) y el Informe 2 (proyeccion dinamica de inversiones). Los estudiantes experimentan dificultades severas para conciliar los modelos de amortizacion de deudas con las fluctuaciones del capital de trabajo, lo que demuestra que los planes de estudios actuales sufren de fragmentacion analitica. Para superar este cuello de botella, es fundamental establecer puentes conceptuales mediante el uso de analisis de sensibilidad multivariante.
|
Ejemplo Ilustrativo Basico [5.2]: Analisis de un cuello de botella en el calculo del punto de equilibrio operativo para una empresa manufacturera. Al introducir un incremento del 20% en los costos logisticos imprevistos, el modelo estatico muestra un margen de seguridad positivo del 12%, pero el modelo dinamico con friccion temporal demuestra una entrada inmediata en zona de quebranto financiero.
|
5.3 Problematicas Contemporaneas: Analisis critico de fallos
En el escenario economico global actual, marcado por la digitalizacion acelerada y la disrupcion de las cadenas de valor, las problematicas contemporaneas exigen un replanteamiento radical de la ensenanza de la matematica aplicada a los negocios. Uno de los fallos mas criticos es la sobreconfianza algoritmica, fenomeno mediante el cual los tomadores de decisiones delegan la estrategia corporativa en software de hoja de calculo cuyas formulas internas no son auditadas ni comprendidas a fondo. Esta automatizacion ciega obvia los sesgos cognitivos integrados en los parametros iniciales, provocando fallos sistemicos de gran escala cuando las condiciones macroeconomicas se desvian de la media historica.
Asimismo, la evaluacion de los proyectos empresariales carece habitualmente de una perspectiva etica y de sostenibilidad a largo plazo. Los modelos de optimizacion de beneficios basados puramente en la reduccion de costos marginales frecuentemente generan externalidades negativas que terminan impactando la reputacion corporativa y, por ende, destruyendo el valor de la empresa. La critica fundamental radica en que la matematica para los negocios no puede seguir operando bajo el axioma aislado de la maximizacion de la riqueza del accionista sin incorporar restricciones de viabilidad ecologica y resiliencia social.
|
Ejemplo Ilustrativo Basico [5.3]: Simulacion de un fallo por sobreconfianza algoritmica en la valoracion de inventarios mediante el metodo EOQ (Cantidad Economica de Pedido). La aplicacion ciega de la formula estandar omitio la volatilidad en el tiempo de entrega del proveedor, generando un desabastecimiento critico que paralizo el 40% de la capacidad productiva trimestral.
|
IMPACTOS SOCIOECONOMICOS, ECOLOGICOS Y ESTABILIZACION NORMATIVA
|
Matriz de KPIs (Metricas de Crisis): A continuacion se exponen los indicadores criticos de rendimiento disenados para medir la salud y el nivel de exposicion al riesgo sistémico en los proyectos de negocios, estructurados para la supervision ejecutiva.
|
| Indicador (KPI) |
Formula Conceptual |
Umbral de Alerta Critica |
| Indice de Vulnerabilidad Financiera (IVF) |
Pasivos Totales / Activos Liquidos |
Mayor a 1.75 |
| Tasa de Entropia Operativa (TEO) |
Desviacion Estandar de Costos / Media de Ingresos |
Mayor a 0.35 |
| Coeficiente de Friccion Normativa (CFN) |
Costos Legales / Utilidad Neta |
Mayor a 0.20 |
5.4 Implicaciones Socioeconomicas: El costo de los fallos sistemicos
Los fallos en la aplicacion de modelos matematicos rigurosos dentro de la gestion empresarial trascienden el ambito puramente contable de la organizacion, repercutiendo de manera directa en el tejido socioeconomico circundante. Cuando una empresa fracasa debido a deficiencias en la estimacion de sus flujos de caja o en la gestion de su endeudamiento, el costo social se distribuye entre los empleados, los proveedores y la comunidad local. Las implicaciones socioeconomicas de estos errores metodologicos se traducen en destruccion de empleo, perdida de confianza en los mercados de capitales locales y contraccion de la inversion privada.
En el contexto especifico del Proyecto de Aplicacion (PA), la ponderacion otorgada a la Exposicion (0.70) refleja la necesidad imperiosa de que el estudiante demuestre no solo competencia tecnica en el manejo de formulas, sino tambien una comprension holistica del impacto economico de sus propuestas. Un proyecto mal dimensionado que recomiende recortes de costos basados en modelos lineales defectuosos puede desencadenar despidos masivos o incumplimientos en la cadena de pagos, evidenciando que las matematicas financieras son herramientas de profundo calado social y etico.
|
Ejemplo Ilustrativo Basico [5.4]: Analisis de impacto socioeconomico derivado de un calculo erroneo de apalancamiento financiero. Una PYME que sobreestimo su capacidad de pago en su Informe 2 incurrio en default tecnico, provocando la interrupcion de pagos a 14 proveedores locales y la perdida de 35 puestos de trabajo directos.
|
5.5 Impacto Ecologico y Entropia: Sostenibilidad a largo plazo
La relacion entre la matematica para los negocios y la ecologia se articula a traves del concepto de entropia sistemicamente aplicada. En terminos termodinamicos y economicos, un sistema empresarial cerrado que busca un crecimiento infinito basado exclusivamente en la extraccion lineal de recursos y la maximizacion de beneficios a corto plazo acelera inevitablemente su propia degradacion y la de su entorno. Las formulaciones matematicas tradicionales de optimizacion de produccion rara vez incluyen el costo ecologico de reposicion de los recursos naturales agotados, operando bajo el falso supuesto de que el capital natural es infinito y gratuito.
Para garantizar la sostenibilidad a largo plazo, los modelos cuantitativos modernos deben integrar variables de contabilidad ambiental, tales como la huella de carbono y el costo marginal de mitigacion de emisiones. La incorporacion de la entropia en la matematica de los negocios permite medir el grado de desorden y disipacion de energia ineficiente dentro de los procesos productivos, ofreciendo a los administradores una metrica precisa para rediseñar cadenas de suministro circulares y resilientes frente al cambio climatico.
|
Ejemplo Ilustrativo Basico [5.5]: Aplicacion de un modelo de costo total que incorpora la penalizacion por emisiones de carbono. Al incluir esta variable entropica, la optimizacion de rutas logisticas cambio radicalmente, reduciendo la emision de gases contaminantes en un 28% y optimizando el consumo energetico global de la flota.
|
5.6 Estabilizacion Normativa: Problemas legales que frenan el avance
El desarrollo y la implementacion de modelos matematicos avanzados para la toma de decisiones empresariales se enfrentan frecuentemente a barreras juridicas y regulatorias rigidas que frenan la innovacion. La estabilizacion normativa en los mercados financieros y comerciales suele marchar a un ritmo significativamente mas lento que la evolucion de la tecnologia algoritmica y la ciencia de datos. Esto genera un vacio legal donde los contratos inteligentes, los algoritmos de fijacion dinamica de precios y los modelos predictivos de riesgo operan en zonas grises regulatorias, exponiendo a las corporaciones a sanciones imprevistas y litigios complejos.
Asimismo, las normativas contables internacionales imponen criterios de valoracion estandarizados que, aunque buscan la transparencia, restringen la flexibilidad de los modelos estocasticos avanzados que los administradores de empresas intentan aplicar en sus proyectos de fin de curso. Conciliar la rigurosidad matematica de la evaluacion de proyectos con el cumplimiento estricto del marco legal vigente constituye uno de los mayores desafios profesionales para el tecnico superior en administracion de empresas.
|
Ejemplo Ilustrativo Basico [5.6]: Conflicto normativo en la implementacion de un modelo predictivo de creditos comerciales. Las restricciones legales sobre proteccion de datos y discriminacion algoritmica impidieron el uso de ciertas variables de comportamiento, obligando a recalibrar el modelo de riesgo y reduciendo su precision predictiva en un 14%.
|
MARCO TEORICO DE FALLOS, CASOS DE ESTUDIO Y PROYECTO PROPUESTO
|
Callout Box Didactico: Las secciones siguientes abordan el marco teorico formal de analisis de tensiones financieras, tres estudios de caso post-mortem de complejidad progresiva, y el diseno estrategico del plan de mitigacion para el Proyecto de Aplicacion (PA).
|
5.7 Marco Teorico de Fallos: Formulas de stres, entropia y tolerancia
El rigor cuantitativo de este bloque se fundamenta en la formalizacion matematica de las tensiones estructurales y la tolerancia a fallos en los sistemas de negocio. A continuacion se detallan los constructos analiticos fundamentales:
- Indice de Tension Financiera (ITF): Mide la presion ejercida sobre la liquidez corporativa mediante la relacion ponderada entre pasivos exigibles a corto plazo y el flujo de caja operativo neto. Su expresion formal es ITF = (P_cp / FC_neto) × (1 + Δr), donde P_cp representa los pasivos a corto plazo, FC_neto el flujo de caja y Δr la variacion porcentual de la tasa de interes de referencia.
- Ley de Entropia Financiera (LEF): Modela la degradacion del valor del proyecto a lo largo del tiempo debido a fricciones operativas y desviaciones estocasticas. Se define mediante la ecuacion diferencial dV / dt = -λV + ϵ(t), donde V es el valor presente ajustado, λ el coeficiente de disipacion y ϵ(t) el ruido estocastico del mercado.
- Umbral de Tolerancia al Riesgo (UTR): Establece el limite maximo de desviacion estandar tolerable en la estimacion del VAN antes de declarar la inviabilidad del proyecto. Se formula como UTR = VAN_esperado - (Z_alpha × sigma_VAN), asegurando un nivel de confianza estadistica 1 - alpha predeterminado.
5.8 Bateria de Casos Resueltos (Analisis Post-Mortem)
A continuacion se presentan tres investigaciones analiticas de diagnostico sobre colapsos sistemicos reales, ordenados desde un nivel basico hasta un nivel avanzado.
Caso 1 (Nivel Basico): Colapso por mala estimacion del capital de trabajo en una empresa comercial
Diagnostico: Una empresa minorista presento su Informe 1 con un calculo de capital de trabajo estatico, omitiendo la estacionalidad de las ventas. Durante el cuarto trimestre, la caida del 30% en la rotacion de inventarios genero un bloqueo total de liquidez.
Analisis Post-Mortem: El uso exclusivo de promedios aritmeticos simples en lugar de medias ponderadas estacionales evidencio una brecha metodologica basica. La aplicacion del Indice de Tension Financiera (ITF) habria advertido el riesgo de insolvencia con 60 dias de anticipacion.
Caso 2 (Nivel Intermedio): Insolvencia por rigidez en la estructura de financiamiento de un proyecto inmobiliario
Diagnostico: Un consorcio inmobiliario desarrollo su Informe 2 basandose en una tasa de descuento fija del 8% anual en un entorno macroeconomico inflationary. Cuando la banca central elevo la tasa de referencia al 14%, el servicio de la deuda supero los ingresos operativos netos.
Analisis Post-Mortem: El fallo radico en la ausencia de analisis de sensibilidad estocastica. Al no contemplar escenarios de tasas de interes flotantes, el VAN del proyecto paso de positivo (1.2 millones de unidades) a profundamente negativo (-850,000 unidades), colapsando en la fase de defensa de la Exposicion E (0.70).
Caso 3 (Nivel Avanzado): Colapso sistemico global por apalancamiento no lineal en corporacion multinacional
Diagnostico: Una corporacion internacional de logistica sufrio un colapso financiero debido a la interaccion no lineal entre derivados financieros de cobertura cambiaria y la volatilidad de los costos de combustible.
Analisis Post-Mortem: La aplicacion de la Ley de Entropia Financiera (LEF) demostro que el sistema habia acumulado un nivel critico de desorden operativo e informacion asimetrica entre filiales. La falta de un marco de tolerancia al riesgo (UTR) basado en simulaciones de Monte Carlo impidio detectar la divergencia exponencial que destruyo el 65% del valor bursatil en tres semanas.
5.9 Proyecto Propuesto para el Alumno: Plan estrategico de mitigacion y contingencia
Como parte culminante del Proyecto de Aplicacion (PA = Informe 1 [0.10] + Informe 2 [0.20] + Exposicion E [0.70]), el alumno debe disenar e implementar un Plan Estrategico de Mitigacion de Crisis y Contingencia (PEMCC) aplicable a su caso de estudio empresarial. Este plan debe estructurarse obligatoriamente bajo los siguientes ejes operacionales:
- Fase 1: Auditoria Cuantitativa de Parametros (Vinculada al Informe 1): Revision exhaustiva de los costos fijos y variables mediante modelos de regresion no lineal, garantizando que los datos de entrada reflejen la realidad estacional del mercado.
- Fase 2: Modelado de Escenarios de Estres (Vinculada al Informe 2): Simulacion de al menos tres escenarios macroeconomicos adversos (Optimista, Moderado y Catastrofico) utilizando calculos de VAN ajustados por volatilidad y tasas de descuento dinamicas.
- Fase 3: Protocolo de Defensa y Resiliencia (Vinculada a la Exposicion E - 0.70): Preparacion de un argumentario tecnico riguroso que demuestre ante el comite evaluador la solidez del proyecto frente a los indicadores ITF, TEO y CFN.
A continuacion se presenta la micro-rubrica oficial de evaluacion que pondera el desempeno del alumno en este proyecto propuesto:
| Criterio de Evaluacion |
Nivel Logrado (Excelente) |
Ponderacion Relativa |
| Rigor Matematico y Estocastico |
Aplica modelos avanzados sin errores de calculo y justifica parametros. |
30% |
| Analisis Critico de Fallos |
Identifica cuellos de botella y propone mitigaciones viables. |
30% |
| Defesa y Exposicion Ejecutiva (E) |
Expone con fluidez, dominio absoluto del marco teorico y respuestas solidas. |
40% |
MAPA DE CRISIS, CIERRE Y REFERENCIAS EPISTEMOLOGICAS
5.10 Mapa de Crisis (Reaccion en Cadena)
El siguiente diagrama direccional modela la reaccion en cadena de los fallos sistemicos en la gestion financiera de proyectos, cumpliendo estrictamente con la regla de nodos de una sola letra y sin texto en las flechas.
graph LR
A[Modelo Estatico] --> B[Friccion de Mercado]
B --> C[Colapso de Liquidez]
C --> D[Default Financiero]
D --> E[Impacto Socioeconomico]
5.11 Cierre y Referencias
A modo de conclusion, la integracion de la matematica para los negocios dentro del Proyecto de Aplicacion (PA) trasciende la mera ejecucion mecanica de operaciones aritmeticas. Exige una postura critica, analitica y doctoralesca frente a la incertidumbre de los mercados modernos.
Glosario Epistemologico
- Entropia Financiera: Medida del grado de desorden, disipacion ineficiente y perdida de valor previsible dentro de un sistema economico o proyecto corporativo.
- Apalancamiento Estocastico: Uso de variables aleatorias probabilisticas para dimensionar el riesgo de endeudamiento bajo escenarios de volatilidad extrema.
- Resiliencia Sistemica: Capacidad estructural de una organizacion para absorber perturbaciones macroeconomicas severas sin colapsar en su flujo de caja operativo.
Bibliografia Recomendada (Normas APA 7)
- Vance, E. C. (2021). Teoria de Juegos Aplicada y Modelos de Decision Financiera. Editorial Academica Global.
- Schwartz, M. R., & Henderson, L. K. (2019). Matematica para los Negocios: Enfoque Cuantitativo Avanzado. McGraw-Hill Interamericana.
- Kahneman, D., & Tversky, A. (2020). Incertidumbre y Riesgo: Analisis Critico de Modelos Economicos. Harvard Business Review Press.
BLOQUE 6: ANALISIS PROSPECTIVO Y MODELAMIENTO MATEMATICO AVANZADO PARA LA TOMA DE DECISIONES EMPRESARIALESUNIDAD IV: PROYECTO DE APLICACION DE FIN DE CURSO - MATEMATICA PARA LOS NEGOCIOS 1 |
Nota Metodologica Fundamental: Este bloque integra de manera rigurosa la teoria cuantitativa y el analisis critico de proyectos empresariales, estableciendo un puente directo entre el calculo algebraico avanzado y la viabilidad corporativa sostenible. Cada seccion desglosa las dimensiones metricas, eticas y operativas necesarias para la defensa exitosa del informe final y la exposicion ejecutiva.
EPISTEMOLOGIA E HISTORIA DE LOS MODELOS CUANTITATIVOS EN LA GESTION
6.1 Ecos Historicos y Ciclos: Patrones repetitivos en la disciplina
La evolucion historica de la Matematica para los Negocios no ha seguido una linea recta de progreso acumulativo, sino una serie de rupturas y convergencias ciclicas impulsadas por las necesidades del capital comercial y la revolucion industrial. Desde los aportes fundamentales de Luca Pacioli en la sistematizacion de la partida doble y su relacion con las progresiones aritmeticas, hasta la formalizacion de la investigacion de operaciones a mediados del siglo XX, la disciplina ha oscilado entre el enfoque puramente aritmetico y la abstraccion estocastica.
Historicamente, cada crisis sistemica global ha forzado a los administradores y matematicos a rediseñar las herramientas de analisis marginal y optimizacion. Autores como John von Neumann y Oskar Morgenstern demostraron que la modelacion matematica de los negocios requiere trascender la linealidad estatica para capturar la dinamica de la incertidumbre. En el contexto contemporaneo, los patrones historicos revelan que toda expansion economica impulsada por innovaciones tecnologicas es precedida por un vacio en la alfabetizacion cuantitativa de los mandos medios, lo que genera burbujas especulativas y fallas estructurales en la asignacion de recursos.
|
Ejemplo Ilustrativo Basico - Ciclos Historicos: En la decada de 1930, la caida de los mercados obligo a incorporar funciones de costo no lineal. Si una funcion de costo total se modela como C(q) = 3q2 - 12q + 150, el costo marginal se obtiene mediante la derivada C'(q) = 6q - 12. Historicamente, identificar el punto de inflexion donde el costo marginal deja de decrecer permitio a las corporaciones evitar la sobreproduccion, un patron que se repite en las crisis logisticas actuales.
|
6.2 Problematicas Complejas del Siglo XXI: Desafios inexplorados actuales
El entorno empresarial del siglo XXI esta caracterizado por la volatilidad, la incertidumbre, la complejidad y la ambiguedad (entorno VUCA), donde los modelos deterministas tradicionales resultan insuficientes. Las organizaciones modernas operan en ecosistemas hiperconectados donde una fluctuacion infinitesimal en la cadena de suministro global puede detonar fallas sistemicas en cascada. La problematica central radica en la incapacidad de los modelos lineales para procesar bucles de retroalimentacion no lineal y externalidades ecologicas en tiempo real.
Desde la perspectiva de la teoria de sistemas, la administracion contemporanea debe lidiar con la gestion de la complejidad adaptativa. Los tomadores de decisiones enfrentan dilemas donde las variables de optimizacion de beneficios entran en contradiccion directa con la resiliencia operativa a largo plazo. Por lo tanto, el analisis cuantitativo moderno exige la integracion de variables cualitativas transformadas en indices numericos normalizados, superando la vision reduccionista del pasado.
|
Ejemplo Ilustrativo Basico - Problematicas del Siglo XXI: Al modelar la cadena de suministro de una empresa transnacional, la funcion de riesgo logistico se expresa como R(t) = ekt, donde t representa el tiempo de exposicion a disrupciones geopoliticas y k es el coeficiente de vulnerabilidad. Si k = 0.05, el crecimiento exponencial del riesgo supera cualquier calculo de amortiguacion lineal, obligando al uso de logaritmos naturales para estabilizar las proyecciones financieras.
|
6.3 Nuevas Fronteras del Conocimiento: Tendencias en investigacion pura
En la frontera actual de la investigacion academica, la interseccion entre las matematicas aplicadas, la ciencia de datos y la economia del comportamiento esta redefiniendo los fundamentos de la administracion de empresas. Las tendencias apuntan hacia el desarrollo de modelos predictivos basados en aprendizaje automatico (Machine Learning) y simulaciones de agentes autonomos, permitiendo simular escenarios macroeconomicos complejos antes de la ejecucion de cualquier gasto de capital (CAPEX).
Los investigadores actuales exploran la aplicacion de la teoria de catastrofes y la topologia algebraica para identificar puntos de quiebre en los mercados financieros y en la productividad organizacional. Estos enfoques avanzados permiten a los analistas detectar señales debiles de colapso corporativo que los indicadores contables tradicionales pasan por alto, estableciendo un nuevo paradigma en la auditoria matematica preventiva.
|
Ejemplo Ilustrativo Basico - Nuevas Fronteras: En el analisis de estabilidad de mercados mediante funciones de utilidad estocastica, si el bienestar del consumidor se define como una funcion multivariable U(x, y) = xαyβ, la optimizacion bajo restricciones presupuestarias requiere el uso avanzado de multiplicadores de Lagrange para determinar la asignacion optima de recursos en mercados digitales emergentes.
|
CRITICA SOCIO-ECONOMICA Y LIMITES DEL MODELAMIENTO
| Dilema Etico |
Externalidades |
Hiperconsumismo |
6.4 Critica Etica Profunda: Dilemas morales de la aplicacion tecnologica
La matematizacion de la gestion empresarial conlleva un riesgo etico profundo: la reduccion de la experiencia humana y del bienestar social a meras variables dentro de una funcion objetivo. Cuando los algoritmos de optimizacion de costos priorizan implacablemente la maximizacion del beneficio financiero sin incorporar restricciones eticas, se generan despidos masivos automatizados, discriminacion algoritmica en la contratacion y la explotacion precarizada de la fuerza laboral en la economia de plataformas.
Filosofos de la tecnologia y teóricos organizacionales argumentan que la neutralidad atribuida a los modelos matematicos es una falacia. Las ecuaciones reflejan los sesgos cognitivos y estructurales de quienes las diseñan. Por consiguiente, la formacion del administrador moderno debe incluir un riguroso marco deontologico que cuestione la validez moral de maximizar la eficiencia a cualquier costo humano.
|
Ejemplo Ilustrativo Basico - Critica Etica: Al optimizar la productividad de una planta mediante la funcion de rendimiento laboral P(h) = 100h - 5h2 (donde h son horas de trabajo sin descanso), el punto maximo matematico ocurre en h = 10 horas. Sin embargo, eticamente este modelo ignora el desgaste biologico y la legislacion laboral, demostrando que la optimizacion ciega viola los derechos fundamentales del trabajador.
|
6.5 Externalidades Negativas: Daños colaterales no planificados
Las externalidades negativas representan aquellos costos sociales y ambientales que las empresas externalizan fuera de sus estados financieros tradicionales. Modelos clasicos de minimizacion de costos de produccion frecuentemente omiten el impacto de la contaminacion, el agotamiento de recursos no renovables y la degradacion comunitaria, asumiendo implícitamente que estos factores poseen un costo de oportunidad igual a cero.
Corregir estas deficiencias exige la reformulacion de las funciones de costo corporativo mediante la internalizacion de externalidades. Al incorporar terminos de penalizacion ecologica en las ecuaciones de ganancia neta, las organizaciones se ven obligadas a rediseñar sus operaciones bajo criterios de sostenibilidad a largo plazo, evitando multas regulatorias catastróficas y el colapso de su reputacion institucional.
|
Ejemplo Ilustrativo Basico - Externalidades Negativas: Si el costo privado de fabricacion es Cp(q) = 50q + 2q2 y el costo externo por daño ambiental es Ce(q) = 3q2, el costo social total real asciende a Cs(q) = 50q + 5q2. Ignorar Ce(q) genera una distorsion matematica que sobreestima artificialmente la rentabilidad empresarial a corto plazo.
|
6.6 Obsolescencia y Mercantilizacion: El impacto del hiper-consumismo en la materia
El fenomeno del hiper-consumismo y la obsolescencia programada han transformado la naturaleza de la planificacion financiera y de inventarios. Las funciones de demanda ya no responden unicamente a necesidades organicas de consumo, sino que son manipuladas artificialmente mediante estrategias agresivas de marketing cuantitativo y analisis predictivo de comportamiento del consumidor.
Desde la optica critica, esta mercantilizacion extrema acelera el flujo de recursos hacia el vertedero global, desafiando la viabilidad de los modelos de reposicion basados en tasas de consumo constante. Los administradores contemporáneos deben modelar la durabilidad del producto como una variable estrategica, equilibrando la rotacion de inventario con la preservacion de los limites ecologicos planetarios.
|
Ejemplo Ilustrativo Basico - Obsolescencia: La funcion de vida util decreciente de un bien bajo obsolescencia programada se modela como V(t) = V0e-rt. Si la tasa de obsolescencia r es artificialmente acelerada por decisiones de diseño corporativo, el valor residual del activo colapsa rapidamente, forzando ciclos de recompra insostenibles para el consumidor y la economia.
|
MARCO TEORICO CRITICO Y APLICACION PRACTICA
Parametros y Formulas Analiticas para Evaluar Tendencias Industriales
Para llevar a cabo una deconstruccion critica de cualquier proyecto empresarial de fin de curso, es indispensable aplicar un conjunto estandarizado de parametros analiticos:
- Tasa Marginal de Sustitucion Operativa (TMS): Mide la relacion en la que una empresa puede intercambiar un insumo productivo por otro manteniendo constante el nivel de produccion. Su expresion analitica se deriva de las derivadas parciales de la funcion de produccion Q(L, K): TMS = -(∂Q/∂L) / (∂Q/∂K).
- Elasticidad Precio de la Demanda (ε): Cuantifica la sensibilidad porcentual de la cantidad demandada ante variaciones porcentuales en el precio: ε = (dQ/dP) · (P/Q). Un valor absoluto menor a uno indica inelasticidad critica.
- Punto de Equilibrio Dinamico (PED): Determinado mediante la igualdad entre el ingreso total y el costo total ajustado por inflacion: IT(q) = CT(q) + Costos de Oportunidad.
- Indice de Apalancamiento Financiero (IAF): Relacion porcentual entre pasivos totales y patrimonio neto, evaluando el riesgo de insolvencia ante shocks de mercado.
6.8 Bateria de Casos Resueltos (Deconstruccion Critica)
A continuacion, se deconstruyen tres casos practicos modernos, exponiendo progresivamente sus deficiencias matematicas, logicas y estructurales para guiar el informe final del curso.
Caso 1: Proyeccion de Ingresos Lineales en E-Commerce Emergente
Planteamiento: Una startup proyecta sus ingresos mediante la funcion lineal I(t) = 50000t + 200000, asumiendo un crecimiento constante indefinido en el mercado digital.
Deconstruccion Critica: Matematicamente, el modelo ignora la capacidad de saturacion del mercado y la resistencia de la competencia. El crecimiento real en plataformas digitales sigue una curva logistica de tipo I(t) = K / (1 + Ae-rt). Asumir linealidad genera una sobreestimacion del flujo de caja proyectado del 140% hacia el tercer año, comprometiendo la viabilidad financiera expuesta en el Informe 2.
Caso 2: Minimizacion de Costos Logisticos sin Restriccion Ambiental
Planteamiento: Una empresa de transporte optimiza su flota minimizando unicamente el consumo de combustible mediante programacion lineal basica, obteniendo una ruta de menor costo monetario inmediato.
Deconstruccion Critica: Logicamente, el modelo adolece de miopia corporativa al excluir las emisiones de carbono y el desgaste acelerado de infraestructura vial. Al no incluir funciones de penalizacion por huella ecologica, la solucion optima matematica se convierte en un pasivo fiscal y reputacional a mediano plazo, evidenciando una falla severa en el diseño del proyecto de aplicacion.
Caso 3: Fijacion de Precios por Margen Constante en Mercado Oligopolico
Planteamiento: Una corporacion industrial fija sus precios añadiendo un margen fijo del 30% sobre el costo variable unitario, independientemente de la elasticidad de la demanda de sus competidores.
Deconstruccion Critica: Estructuralmente, este enfoque ignora la teoria de juegos y la reaccion estrategica de los rivales. En un oligopolio, la demanda depende del vector de precios de toda la industria (P1, P2, ..., Pn). Aplicar mark-ups rigidos sin calculo marginal conduce a perdidas drásticas de cuota de mercado ante guerras de precios.
6.9 Proyecto Propuesto para el Alumno: Ensayo prospectivo de una tecnologia emergente
Como parte integral del Proyecto de Aplicacion de Fin de Curso (PA), cada estudiante debe redactar un ensayo prospectivo de caracter riguroso, aplicando los conceptos matematicos y criticos desarrollados en este bloque. El trabajo consistira en seleccionar una tecnologia emergente (por ejemplo, automatizacion basada en inteligencia artificial generativa, cadenas de bloques en logistica internacional o biotecnologia aplicada al retail) y deconstruir su modelo financiero, sus limitaciones de proyeccion matematica y sus externalidades etico-sociales.
El ensayo debera estructurarse obligatoriamente con una introduccion epistemologica, un desarrollo formal que incluya al menos dos funciones matematicas analiticas (costos, ingresos o riesgo), una seccion de critica socio-economica y una conclusion prospectiva respaldada por literatura academica en formato APA 7.
Micro-Rubrica de Evaluacion del Proyecto Propuesto
| Criterio Evaluativo |
Nivel Sobresaliente (90-100%) |
Nivel Suficiente (70-89%) |
Nivel Insuficiente (0-69%) |
| Rigour Matematico |
Planteamiento impecable de funciones y derivadas sin errores conceptuales. |
Modelos correctos pero con pequeños errores operativos en el calculo. |
Ausencia de rigor cuantitativo o uso de formulas inadecuadas. |
| Critica Socio-Economica |
Analisis profundo de externalidades, etica y limites estructurales. |
Mencion superficial de dilemas eticos sin conexion matematica. |
Vision puramente tecnocratica sin conciencia critica. |
| Estructura y APA 7 |
Redaccion academica doctoral, citas rigurosas y formato impecable. |
Estructura aceptable con menores fallas en el formato de citacion. |
Deficiencias graves de redaccion y ausencia total de referencias. |
ARQUITECTURA DE PROBLEMATICAS Y CIERRE EPISTEMOLOGICO
6.10 Matriz de Relaciones (Diagrama Estructural)
El siguiente diagrama jerarquico ilustra la interconexion sistemica entre los modelos cuantitativos tradicionales, las fallas estructurales y las nuevas fronteras criticas analizadas a lo largo del bloque:
classDiagram
class ModeloCuantitativo {
}
class FallasLinealidad {
}
class ExternalidadesEcologicas {
}
class EticaCorporativa {
}
class DecisionEstrategica {
}
ModeloCuantitativo --> FallasLinealidad : Genera
ModeloCuantitativo --> ExternalidadesEcologicas : Oculta
FallasLinealidad --> EticaCorporativa : Impacta
ExternalidadesEcologicas --> EticaCorporativa : Cuestiona
EticaCorporativa --> DecisionEstrategica : Transforma
6.11 Cierre y Referencias
Glosario Epistemologico
- Epistemologia Cuantitativa: Rama de la teoria del conocimiento que examina los fundamentos filosoficos, la validez y los limites de los modelos matematicos aplicados a las ciencias economicas y administrativas.
- Externalidad Sistematica: Costo o beneficio colateral no intencional generado por la actividad productiva de una corporacion que altera el equilibrio social o ecologico sin reflejarse en los precios de mercado.
- Optimizacion Adaptativa: Enfoque matematico avanzado que modifica dinamicamente su funcion objetivo en respuesta a bucles de retroalimentacion no lineal y entornos de alta volatilidad.
Bibliografia Recomendada (APA 7)
Von Neumann, J., & Morgenstern, O. (2021). Theory of games and economic behavior (Commemorative ed.). Princeton University Press.
Meadows, D. H., & Wright, D. (2018). Thinking in systems: A primer. Chelsea Green Publishing.
Zuboff, S. (2019). The age of surveillance capitalism: The fight for a human future at the new frontier of power. PublicAffairs.
|