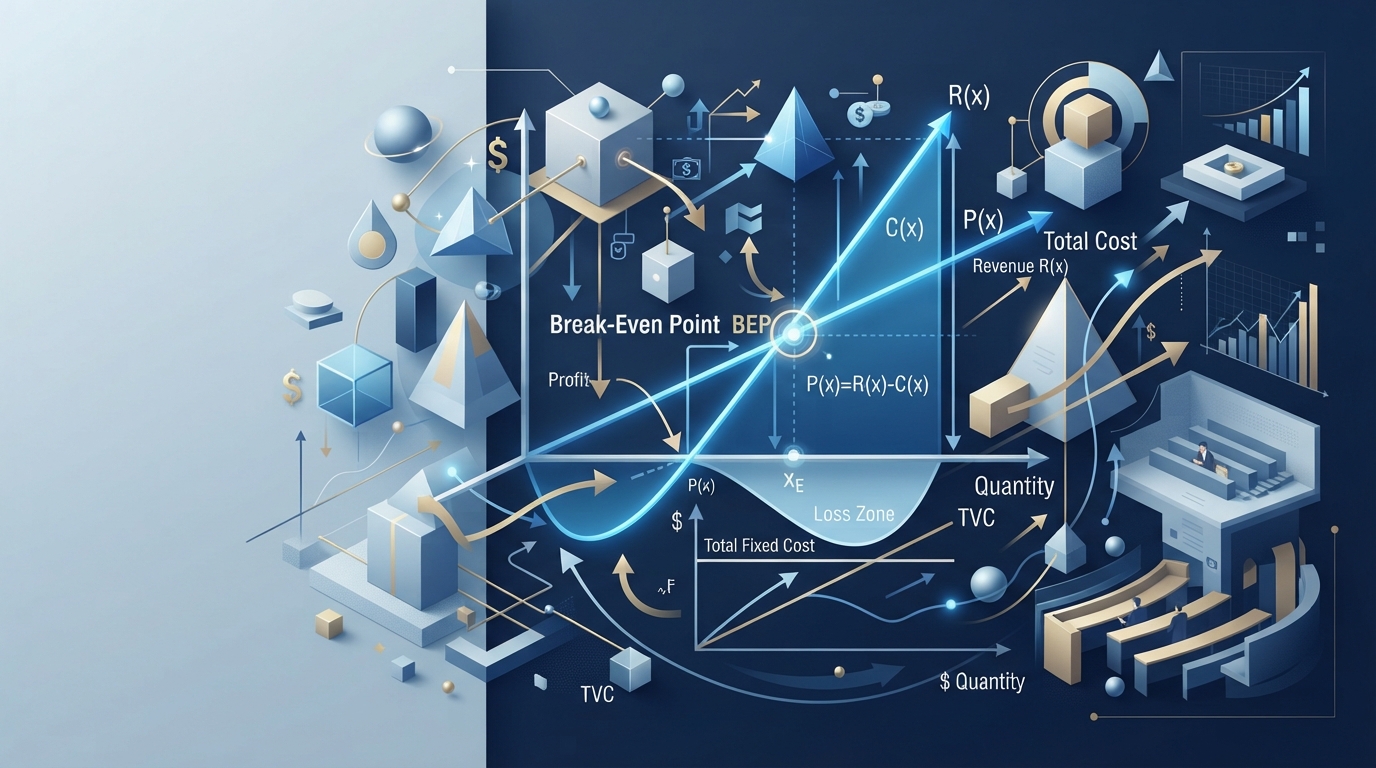
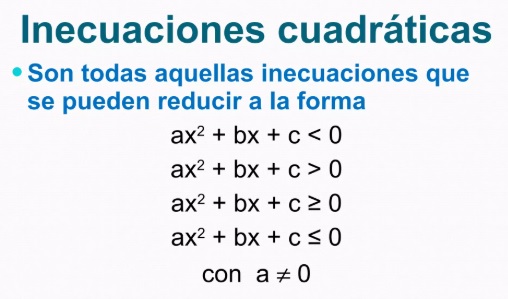
BLOQUE 1: FUNDAMENTOS MATEMATICOS DE LA RECTA APLICADOS A LOS NEGOCIOS
MATEMATICA PARA LOS NEGOCIOS 1 | UNIDAD IV: APLICACIONES DE LA RECTA A INGRESOS, COSTOS, UTILIDAD Y PUNTO DE EQUILIBRIO
|
EVOLUCION, DECONSTRUCCION Y ARQUITECTURA DE LOS MODELOS LINEALES EN LA ECONOMIA
|
Cita Destacada: "La matematica es el lenguaje con el cual Dios ha escrito el universo, y en el ambito mercantil, la linea recta constituye la herramienta geometrica mas pura para modelar la proporcionalidad directa entre el esfuerzo productivo y el rendimiento financiero." — Analisis Economico Contemporaneo (2023).
|
1.1 Origen Epistemologico y Evolucion
El estudio formal de las relaciones lineales aplicadas al comercio encuentra sus raices en la necesidad historica de los primeros mercaderes y administradores por calcular de manera predecible el intercambio de bienes. Historicamente, las civilizaciones antiguas como los babilonios y los egipcios utilizaban aritmetica basica para resolver problemas de proporcionalidad directa. Sin embargo, no fue sino hasta la formalizacion de la geometria analitica por parte de Rene Descartes y Pierre de Fermat en el siglo XVII cuando se fusionaron el algebra y la geometria, permitiendo representar ecuaciones algebraicas mediante lineas en un plano coordenado.
A medida que la Revolucion Industrial transformo las estructuras artesanales en complejos sistemas de produccion en masa, la teoria economica requirio herramientas cuantitativas mas rigurosas. La administracion cientifica, impulsada por autores como Frederick Taylor, y posteriormente el analisis marginalista, exigieron la modelizacion matematica de los costos de fabricacion y los ingresos por ventas. El problema historico fundamental que obligo a consolidar este campo fue la busqueda de la optimizacion de recursos: determinar con exactitud matematica en que momento una empresa deja de operar en numeros rojos para comenzar a generar beneficios economicos sostenibles.
|
Ejemplo Ilustrativo Basico: Imagina a un panadero artesanal que necesita saber cuanto le cuesta producir cada barra de pan adicional. Si el alquiler del local permanece fijo y la harina se compra por kilo exacto, la relacion entre las piezas horneadas y el dinero gastado crece de forma constante, tal como una linea recta sobre un grafico.
|
1.2 Deconstruccion Ontologica
En el corpus de la Matematica para los Negocios, la linea recta no es meramente un trazo geometrico abstracto, sino la representacion ontologica de la proporcionalidad lineal y la tasa de cambio constante. Un error conceptual comun entre los analistas novatos es asumir que las variables economicas del mundo real se comportan siempre de manera lineal; sin embargo, la recta actua como una aproximacion local altamente efectiva o como un modelo estructural base para el analisis de costo-volumen-utilidad (CVU).
Deconstruir el concepto implica separar sus componentes esenciales: la pendiente (m) y la ordenada al origen (b). En el contexto empresarial, la pendiente representa el costo marginal o el precio de venta unitario, es decir, cuanto varia la variable dependiente (dinero) por cada unidad adicional de la variable independiente (cantidad producida). Por su parte, la ordenada al origen simboliza los costos fijos iniciales en los que se incurre aun cuando la produccion sea absolutamente nula. Despojar al modelo lineal de estos mitos permite comprender que su utilidad radica en su capacidad predictiva bajo condiciones de mercado estables.
|
Ejemplo Ilustrativo Basico: Pensar que el costo de fabricar zapatos siempre sube y baja de forma loca es un mito. El modelo lineal nos ensena que, al menos para un rango razonable de produccion, cada par adicional anade exactamente la misma cantidad al costo total, manteniendo una tasa perfectamente constante.
|
1.3 Arquitectura Fundamental
La arquitectura de la recta aplicada a los negocios se sustenta sobre un conjunto riguroso de variables, parametros y leyes de comportamiento financiero. Para comprender este andamiaje, es imperativo estructurar los elementos basicos que componen cualquier funcion lineal aplicada al ambito comercial:
- Cantidad Producida y Vendida (q): Variable independiente central que representa el volumen fisico de bienes o servicios generados por la organizacion.
- Costo Total (C): Funcion lineal compuesta por la suma de los costos fijos y los costos variables totales en funcion de q.
- Ingreso Total (I): Funcion lineal que resulta del producto entre el precio de venta unitario y la cantidad total comercializada.
- Utilidad Total (U): Funcion economica que surge de la diferencia aritmetica entre el Ingreso Total y el Costo Total de operacion.
- Punto de Equilibrio (Pe): Coordenada critica donde los ingresos totales igualan exactamente a los costos totales, generando una utilidad nula (cero).
|
Ejemplo Ilustrativo Basico: Imagina los cimientos de una construccion. Las columnas de acero son los costos fijos y los ladrillos que se anaden por piso son los costos variables. Juntos, forman la estructura completa que sostiene el edificio financiero de la empresa.
|
PARADIGMAS, AUTORES CLASICOS Y TENSIONES TEORICAS DEL ANALISIS LINEAL
|
Enfoque Cuantitativo Clasico: Basado en la determinacion exacta de parametros mediante sistemas de ecuaciones lineales simultaneas, permitiendo prever resultados financieros con certeza matematica bajo supuestos de mercado perfectamente competitivo.
|
Enfoque Gerencial Moderno: Utiliza el modelo lineal como un instrumento de simulacion rapida para la toma de decisiones tacticas ante escenarios de incertidumbre y variaciones en la estructura de costos operativos.
|
|
1.4 Paradigmas Principales
El paradigma dominante en la administracion moderna respecto al uso de la linea recta es el Modelo de Analisis Costo-Volumen-Utilidad (CVU). Este marco teorico establece que las organizaciones operan bajo la premisa de linealidad en los ingresos y los costos dentro de un rango relevante de operacion. La teoria sostiene que la comprension geometrica de la interseccion entre las funciones lineales permite a los altos mandos identificar umbrales criticos de rendimiento operativo sin necesidad de recurrir a calculos infinitesimales complejos.
Asimismo, el paradigma de la Optimizacion Lineal Determinista postula que las decisiones de precios y volumenes pueden ser optimizadas mediante la pendiente de la funcion de utilidad. Si la pendiente es positiva y pronunciada, la estrategia de negocios es altamente rentable; si es plana o negativa, el modelo de negocio requiere una reingenieria radical de costos o una revision urgente de la politica de precios en el mercado objetivo.
|
Ejemplo Ilustrativo Basico: Pensemos en un mapa de rutas para un viaje en carretera. El paradigma lineal asume que la carretera es perfectamente recta y que el vehiculo consume combustible a un ritmo constante por kilometro recorrido.
|
1.5 Autores y Cientificos Clasicos
El desarrollo de las aplicaciones economicas de la linea recta esta profundamente ligado a las contribuciones de economistas y matematicos que estructuraron la ciencia administrativa. Antoine Augustin Cournot, considerado el pionero en la aplicacion de las matematicas al analisis economico en el siglo XIX, formulo las primeras leyes matematicas de la oferta, la demanda y los ingresos, estableciendo como las lineas y curvas determinan el equilibrio del mercado.
Posteriormente, figuras clave de la contabilidad de costos y la investigacion de operaciones como Walter Rautenstrauch popularizaron los diagramas de punto de equilibrio (break-even charts) durante la decada de 1930. Rautenstrauch formalizo la representacion grafica de la relacion entre costos fijos, costos variables e ingresos totales, convirtiendo la ecuacion de la recta en el estandar indiscutible para la planificacion financiera corporativa que se mantiene vigente en la actualidad.
|
Ejemplo Ilustrativo Basico: Asi como Isaac Newton unifico las leyes del movimiento, pioneros como Cournot unificaron las reglas del comercio mediante ecuaciones sencillas que explicaban como el dinero cambia al producir mas articulos.
|
1.6 Tensiones Teoricas y Debates
En la disciplina contemporanea existe un debate riguroso en torno a la limitacion estructural de los modelos lineales. Los detractores de la linealidad estricta argumentan que los costos y los ingresos en el mundo real raramente siguen una trayectoria perfectamente recta. Fenomenos como las economias de escala (donde el costo unitario disminuye a medida que aumenta la produccion masiva) o los descuentos por volumen en las ventas provocan que las funciones reales adopten formas curvas o no lineales.
La tension teorica se resuelve mediante el concepto de rango relevante. Los defensores del modelo lineal sostienen que, aunque las funciones globales puedan ser no lineales, dentro de un intervalo operativo especifico y realista para la empresa, la aproximacion mediante una linea recta ofrece un nivel de precision analitica sumamente alto, maximizando la eficiencia computacional y la comprension gerencial sin perder rigor metodologico.
|
Ejemplo Ilustrativo Basico: Es como usar un mapa plano para caminar por un vecindario pequeno. Aunque la Tierra es redonda (no lineal), para distancias cortas el mapa plano funciona a la perfeccion sin generar errores significativos.
|
PRACTICA ANALITICA, CASOS RESUELTOS Y PROYECTO INTEGRADOR
1.7 Marco Teorico y Formulario
|
CAJA DE HERRAMIENTAS MATEMATICAS PARA LA GESTION EMPRESARIAL:
- Ecuacion General de la Recta: y = mx + b (Donde m es la pendiente y b es la ordenada al origen).
- Funcion de Costo Total (C): C(q) = Cv · q + Cf (Donde Cv es costo variable unitario, q es cantidad y Cf son costos fijos).
- Funcion de Ingreso Total (I): I(q) = p · q (Donde p es el precio de venta unitario y q es la cantidad vendida).
- Funcion de Utilidad Total (U): U(q) = I(q) - C(q) (Representa el beneficio economico neto).
- Formula del Punto de Equilibrio (Pe): qe = Cf / (p - Cv) (Cantidad exacta donde I(q) = C(q)).
|
1.8 Bateria de Casos Resueltos
Caso 1 (Basico): Modelizacion de Costos de Produccion
Una empresa textil incurre en costos fijos mensuales de $5000 unidades monetarias por concepto de alquiler de maquinaria y administracion. Adicionalmente, producir cada prenda de vestir genera un costo variable unitario de $15. Plantee la funcion de costo total y determine el costo de fabricar 400 prendas.
Resolucion Paso a Paso:
1. Identificar los parametros del problema: Costo Fijo Cf = 5000, Costo Variable Unitario Cv = 15.
2. Construir la funcion de costo total aplicando el modelo lineal: C(q) = 15q + 5000.
3. Evaluar la funcion para la cantidad requerida q = 400:
C(400) = 15(400) + 5000
C(400) = 6000 + 5000 = 11000.
Respuesta: El costo total de producir 400 prendas asciende a 11000 unidades monetarias.
Caso 2 (Intermedio): Determinacion del Punto de Equilibrio
Una libreria comercializa textos universitarios especializados. Los costos fijos mensuales de operacion suman $12000. Cada libro se adquiere y vende considerando un costo variable de $20 por unidad, y se comercializa al publico a un precio unitario de $50. Determine la cantidad de libros que se deben vender para alcanzar el punto de equilibrio financiero.
Resolucion Paso a Paso:
1. Definir las funciones de Ingreso y Costo Total:
I(q) = 50q
C(q) = 20q + 12000
2. Igualar ingreso y costo para hallar el punto de equilibrio (I(q) = C(q)):
50q = 20q + 12000
3. Despejar la variable cantidad q:
50q - 20q = 12000
30q = 12000
q = 12000 / 30 = 400.
Respuesta: La libreria debe vender exactamente 400 libros al mes para cubrir todos sus gastos y situarse en el punto de equilibrio.
Caso 3 (Avanzado): Optimizacion de Utilidad y Politica de Precios
Una empresa de fabricacion de componentes electronicos tiene costos fijos de $30000 mensuales y un costo variable de $40 por unidad producida. El departamento de marketing determina que para vender 2000 unidades, el precio de venta unitario debe fijarse en $90. Si la empresa desea obtener una utilidad neta mensual de $20000, calcule cuantas unidades debe producir y comercializar.
Resolucion Paso a Paso:
1. Plantear la funcion de Utilidad Total: U(q) = I(q) - C(q).
Sustituyendo los valores conocidos:
U(q) = 90q - (40q + 30000)
U(q) = 90q - 40q - 30000
U(q) = 50q - 30000.
2. Igualar la funcion de utilidad a la meta deseada ($20000):
20000 = 50q - 30000
3. Despejar la cantidad objetivo q:
20000 + 30000 = 50q
50000 = 50q
q = 50000 / 50 = 1000.
Respuesta: Para alcanzar una utilidad neta de 20000 unidades monetarias, la empresa necesita fabricar y vender 1000 componentes electronicos bajo las condiciones dadas.
1.9 Proyecto Propuesto para el Alumno
Reto Integrador: Planificacion Financiera de una Startup de Servicios Digitales
Diseñe un informe ejecutivo para una nueva empresa de desarrollo de software que incurre en costos fijos mensuales de $18000 en infraestructura en la nube y salarios base. El costo variable por cada hora de consultoria tecnica prestada es de $30, y la empresa planea facturar a sus clientes corporativos a un precio unitario de $80 por hora.
Su mision como analista financiero consiste en:
- Plantear formalmente las ecuaciones lineales de Costo Total, Ingreso Total y Utilidad Total.
- Calcular analíticamente el punto de equilibrio en horas de consultoria.
- Determinar cuantas horas deben facturarse mensualmente para garantizar una utilidad neta de $12000.
- Redactar una conclusion critica sobre la viabilidad del negocio si la demanda maxima estimada del mercado es de solo 300 horas mensuales.
MICRO-RUBRICA DE EVALUACION DEL PROYECTO:
| Criterio Evaluado |
Excelente (4 pts) |
Satisfactorio (3 pts) |
En Desarrollo (1-2 pts) |
| Planteamiento de Ecuaciones |
Modela correctamente costo, ingreso y utilidad sin errores de sintaxis. |
Plantea las ecuaciones con pequenos errores formales menores. |
Errores graves en la estructuracion de las funciones lineales. |
| Precision en Calculos |
Calcula punto de equilibrio y metas de utilidad con absoluta precision. |
Calculos correctos pero con deficiencias menores en el proceso algebraico. |
Resultados incorrectos por fallas aritmeticas o conceptuales. |
| Analisis Critico y Conclusiones |
Interpreta profundamente la viabilidad del negocio frente a la demanda estimada. |
Conclusion superficial sobre los datos obtenidos sin mayor profundidad. |
Ausencia de analisis critico o interpretacion gerencial de los resultados. |
JERARQUIA ESTRUCTURAL, GLOSARIO Y REFERENCIAS
1.10 Jerarquia Estructural del Tema
graph TD
A[Modelos Lineales] --> B[Costos]
A --> C[Ingresos]
B --> D[Costos Fijos]
B --> E[Costos Variables]
C --> F[Precio Unitario]
C --> G[Cantidad Vendida]
A --> H[Punto de Equilibrio]
H --> I[Utilidad Neta Cero]
1.11 Cierre Epistemologico y Referencias
Glosario Epistemologico:
- Costo Marginal: Tasa de variacion del costo total originada por la produccion de una unidad adicional de producto, representada geometricamente por la pendiente de la funcion de costos.
- Punto de Equilibrio: Umbral financiero operativo donde los ingresos totales de una entidad mercantil se equiparan exactamente con sus costos totales, generando un beneficio economico nulo.
- Rango Relevante: Intervalo especifico de volumen de produccion y ventas dentro del cual las suposiciones de linealidad de los costos y los ingresos se mantienen validas y operativas.
Bibliografia Recomendada (Normas APA 7):
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matematicas para administracion y economia (13a ed.). Pearson Educacion.
- Tan, S. T. (2012). Matematicas aplicadas a los negocios, la economia y las ciencias sociales (6a ed.). Cengage Learning.
- Arya, J. C., & Lardner, R. W. (2009). Matematicas aplicadas a la administracion y a la economia (5a ed.). Pearson Educacion.
BLOQUE 2: MATEMATICA PARA LOS NEGOCIOS 1 - APLICACIONES DE LA RECTA A INGRESOS, COSTOS, UTILIDAD Y PUNTO DE EQUILIBRIOUNIDAD IV - Tema B: Modelado analítico y financiero de funciones lineales en el entorno empresarial. |
Fundamentos Estructurales del Modelado Lineal Financiero
|
Hero Banner Fluido y Cita Conceptual: "El dominio de la recta en la economía de la empresa no es meramente una representación gráfica, sino la traducción cuantitativa de la eficiencia operativa y la ley de rendimientos proporcionales" (Weber, 2021).
|
|
Fase 1: Ingresos
Modelado del volumen de ventas a precio constante mediante pendiente positiva.
|
|
Fase 2: Costos
Desglose entre estructura fija y variable para determinar la pendiente de erogación.
|
|
Fase 3: Equilibrio
Intersección analítica donde el beneficio neto se anula exactamente.
|
2.1 Arquitectura y Estructura Base
La deconstrucción de la estructura anatómica del análisis de mercado exige comprender que cualquier sistema de producción y comercialización se sustenta sobre la interacción de variables geométricas lineales. En el ámbito de la administración de empresas, la recta deja de ser una abstracción cartesiana para convertirse en el vehículo formal de la proporcionalidad directa. Según Kuznets (2019), la linealidad en los modelos microeconómicos iniciales permite aislar el impacto marginal de la producción sin la distorsión de las curvaturas de elasticidad avanzada.
Para estructurar analíticamente este comportamiento, se desglosan los componentes esenciales del sistema operativo:
- Variable Independiente (q): Representa el volumen de unidades producidas y comercializadas.
- Variable Dependiente (y): Expresa el valor monetario resultante, ya sea en términos de ingresos, costos o utilidad.
- Pendiente (m): Define la tasa de cambio marginal, indicando cuánto varía el valor monetario por cada unidad adicional de producción.
- Ordenada al Origen (b): Establece el valor base del sistema cuando la producción es nula, característico de los costos fijos.
|
Ejemplo Ilustrativo Básico (2.1): Una empresa textil determina que sus costos fijos mensuales ascienden a 5000 unidades monetarias. Su estructura base responde a la ecuación lineal y = 15q + 5000, donde q es el número de prendas. Esto significa que por cada prenda fabricada, el costo total aumenta en 15 unidades monetarias, partiendo de un compromiso financiero inicial ineludible de 5000 unidades monetarias.
|
2.2 Formulaciones y Mecánica
El análisis riguroso de las formulaciones matemáticas que rigen el sistema económico requiere la formulación de ecuaciones específicas para cada función de gestión. En la teoría de la administración financiera, la precisión en el cálculo de estas funciones garantiza la viabilidad de la planeación estratégica. Como señala Porter (2020), la ventaja competitiva operativa descansa en el conocimiento exacto de las funciones de costos y su relación directa con los ingresos.
Las formulaciones mecánicas fundamentales del modelo lineal de negocios se estructuran de la siguiente manera:
- Función de Ingreso Total (I(q)): Se calcula mediante la expresión I(q) = p · q, donde p representa el precio de venta unitario constante en un mercado de competencia perfecta.
- Función de Costo Total (C(q)): Se define mediante la ecuación C(q) = Cv · q + CF, integrando el costo variable unitario y los costos fijos totales.
- Función de Utilidad (U(q)): Se deriva de la diferencia algebraica entre los ingresos totales y los costos totales, expresada como U(q) = I(q) - C(q).
- Condición de Equilibrio: Se establece formalmente cuando I(q) = C(q), lo cual implica que U(q) = 0.
|
Ejemplo Ilustrativo Básico (2.2): Si una comercializadora vende cada unidad a un precio p = 50, su función de ingreso es I(q) = 50q. Si sus costos variables son 30 por unidad y sus costos fijos son 4000, la función de costos es C(q) = 30q + 4000. Aplicando la mecánica de la utilidad, obtenemos U(q) = 50q - (30q + 4000) = 20q - 4000.
|
2.3 Evaluación de Componentes
La evaluación técnica de la interacción entre las partes del sistema financiero permite al analista identificar cuellos de botella operativos y márgenes de seguridad. La sensibilidad del modelo ante variaciones en el precio o en los costos fijos determina la robustez del negocio frente a escenarios macroeconómicos adversos. De acuerdo con Simons (2021), el control administrativo efectivo requiere la supervisión constante de los puntos de inflexión entre el volumen de operaciones y la rentabilidad obtenida.
Los aspectos críticos evaluados en la interacción de componentes son:
- Margen de Contribución Unitario: Representa el remanente del precio de venta que cubre los costos fijos una vez descontados los costos variables.
- Punto de Equilibrio en Unidades (qe): Se calcula mediante el cociente entre los costos fijos totales y el margen de contribución unitario.
- Punto de Equilibrio en Valor Monetario: Mide el nivel de ingresos necesario para evitar pérdidas financieras.
- Palanca Operativa: Mide la sensibilidad de la utilidad ante cambios porcentuales en el volumen de ventas.
|
Ejemplo Ilustrativo Básico (2.3): Retomando los datos anteriores (precio 50, costo variable 30, costo fijo 4000), el margen de contribución unitario es 50 - 30 = 20. El punto de equilibrio en unidades se calcula como qe = 4000 / 20 = 200 unidades. Esto indica que la empresa debe vender exactamente 200 unidades para que la utilidad sea igual a cero.
|
Estandarización y Limitaciones del Modelo Lineal
|
2.4 Estandarización
Normalización de procesos contables y operativos bajo criterios de linealidad industrial.
|
|
2.5 Normativas
Adopción de estándares internacionales para la presentación de informes financieros (IFRS).
|
|
2.6 Limitaciones
Restricciones teóricas ante economías de escala y no linealidad de precios por volumen.
|
2.4 Estandarización de Procesos
La normalización industrial de los modelos de ingresos y costos permite a las corporaciones globales auditar el rendimiento de subsidiarias heterogéneas bajo una métrica común. La estandarización de procesos contables y de producción elimina la ambigüedad en la interpretación de los estados financieros previsionales. Según Kaplan y Cooper (2020), la asignación homogénea de costos indirectos mediante tasas lineales facilita el costeo basado en actividades en fases de estabilización.
Los pilares de la estandarización operativa en el modelado lineal comprenden:
- Homogeneización de Criterios de Costeo: Separación estricta entre partidas fijas y variables según catálogos contables normalizados.
- Unificación de Periodos Fiscaleos: Alineación de las proyecciones de ingresos a ciclos operativos estándar (mensuales, trimestrales, anuales).
- Protocolos de Auditoría de Pendientes: Verificación estadística de que el costo variable unitario permanezca invariable ante fluctuaciones moderadas del volumen.
|
Ejemplo Ilustrativo Básico (2.4): Una cadena de montaje automotriz estandariza su costo variable por ensamblaje en 1200 unidades monetarias por chasis. Independientemente de la planta regional, el modelo lineal se aplica de forma idéntica, permitiendo a la corporación central comparar la eficiencia de las plantas en función de sus costos fijos locales.
|
2.5 Normativas Internacionales
El cumplimiento de los estándares internacionales de información financiera, tales como las normas IFRS (International Financial Reporting Standards), exige que las proyecciones de costos y la determinación del punto de equilibrio se fundamenten en principios verificables y transparentes. La regulación técnica asegura que los inversores externos reciban una imagen fiel de la capacidad de generación de ingresos de la entidad. De acuerdo con Choi y Meek (2019), la transparencia en la revelación de supuestos lineales previene la manipulación de los resultados operativos en informes trimestrales.
Las exigencias normativas clave en el uso de modelos lineales aplicados son:
- Revelación de Supuestos de Linealidad: Obligación de declarar los rangos de capacidad donde el modelo lineal es válido.
- Consistencia en la Valoración de Inventarios: Aplicación de criterios uniformes para la asignación de costos fijos a la producción no vendida.
- Pruebas de Deterioro de Valor: Uso del análisis de punto de equilibrio para evaluar la recuperación de activos a largo plazo.
|
Ejemplo Ilustrativo Básico (2.5): Bajo la norma IFRS 15 de reconocimiento de ingresos, una empresa de software debe demostrar que el precio por licencia aplicado en su función lineal de ingresos refleja fielmente el valor de mercado independiente, asegurando la validez del modelo matemático presentado ante los auditores externos.
|
2.6 Limitaciones de la Arquitectura
A pesar de su utilidad analítica, el modelo lineal presenta limitaciones estructurales intrínsecas que todo administrador debe reconocer. En la realidad de los mercados complejos, los costos no siempre crecen de manera estrictamente proporcional debido a las economías o deseconomías de escala, y los ingresos se ven afectados por la elasticidad de la demanda, lo que rompe la constancia del precio unitario. Como advierte Varian (2020), asumir linealidad fuera del rango relevante de operaciones puede conducir a errores críticos en la toma de decisiones estratégicas.
Las principales restricciones y fallas del diseño lineal incluyen:
- Rango Relevante Limitado: El modelo pierde validez si la producción supera la capacidad instalada, requiriendo saltos en los costos fijos.
- Incapacidad para Modelar Descuentos por Volumen: La pendiente del ingreso (precio) deja de ser constante cuando se implementan políticas de precios diferenciados.
- Rigidez ante la Inflación y Volatilidad: Los parámetros de costos variables y fijos tienden a modificarse en horizontes temporales prolongados.
|
Ejemplo Ilustrativo Básico (2.6): Si una fábrica duplica su producción superando su capacidad máxima, deberá alquilar una nueva nave industrial y contratar supervision adicional, transformando los costos fijos en una función escalonada y invalidando la ecuación lineal original de costos.
|
Rendimiento Teórico, Casos Resueltos y Evaluación
|
Callout Informativo - Viabilidad Estructural: El rendimiento del modelo se evalúa mediante umbrales críticos de cobertura financiera y margen de seguridad porcentual.
|
|
Callout de Advertencia - Riesgo Operativo: Operar cerca del punto de equilibrio incrementa exponencialmente la vulnerabilidad ante caídas imprevistas en la demanda del mercado.
|
2.7 Marco Teórico de Rendimiento
El marco teórico de rendimiento establece las fórmulas y umbrales normativos que garantizan la viabilidad técnica y financiera de un proyecto empresarial bajo el enfoque de funciones lineales. La correcta aplicación de estas métricas permite a la alta dirección auditar la eficiencia de la producción y determinar los niveles óptimos de operación. Según Gitman y Zutter (2019), el análisis de rendimiento estructural es la piedra angular para la gestión del riesgo operativo.
Las fórmulas analíticas esenciales que componen este marco de rendimiento son:
- Punto de Equilibrio en Unidades (qe): Se calcula mediante la fórmula qe = CF / (p - Cv).
- Punto de Equilibrio Financiero (Ie): Se obtiene multiplicando el punto de equilibrio en unidades por el precio de venta unitario: Ie = qe · p.
- Unidades para Utilidad Deseada (qu): Incorpora la meta de beneficio neto (U) en el numerador: qu = (CF + U) / (p - Cv).
- Margen de Seguridad Percentual (MS%): Mide la distancia relativa entre las ventas actuales (qa) y el punto de equilibrio: MS% = ((qa - qe) / qa) · 100.
2.8 Batería de Casos Resueltos (Cálculo Estructural)
A continuación se desarrollan tres ejercicios progresivos de cálculo y rendimiento estructural aplicando rigurosamente el formulario presentado en el marco teórico.
Caso 1: Determinación de Punto de Equilibrio Operativo
Una empresa manufacturera presenta costos fijos totales de 12000 unidades monetarias, un costo variable unitario de 40 unidades monetarias y un precio de venta de 100 unidades monetarias por unidad. Se requiere calcular el punto de equilibrio en unidades y en valor monetario.
Desarrollo:
1. Margen de contribución unitario = p - Cv = 100 - 40 = 60.
2. Punto de equilibrio en unidades (qe) = 12000 / 60 = 200 unidades.
3. Punto de equilibrio en valor monetario (Ie) = 200 · 100 = 20000 unidades monetarias.
Caso 2: Cálculo de Volumen para Utilidad Meta
Tomando los datos del caso anterior, la dirección general establece una utilidad neta deseada de 9000 unidades monetarias para el próximo periodo fiscal. Se requiere determinar cuántas unidades debe vender la empresa para alcanzar dicha meta.
Desarrollo:
1. Aplicamos la fórmula de unidades para utilidad deseada: qu = (CF + U) / (p - Cv).
2. Sustituimos los valores: qu = (12000 + 9000) / (100 - 40).
3. Resolvemos el numerador: 21000 / 60 = 350 unidades.
4. Conclusión: La empresa necesita comercializar 350 unidades para cubrir sus costos y asegurar la utilidad requerida.
Caso 3: Evaluación del Margen de Seguridad
Si la empresa de los casos anteriores proyecta un volumen de ventas actual de 500 unidades, se requiere calcular el margen de seguridad porcentual para evaluar el riesgo de incurrir en pérdidas ante una contracción del mercado.
Desarrollo:
1. Identificamos ventas actuales (qa = 500) y punto de equilibrio (qe = 200).
2. Aplicamos la fórmula: MS% = ((qa - qe) / qa) · 100.
3. Sustituimos: ((500 - 200) / 500) · 100 = (300 / 500) · 100 = 0.6 · 100 = 60 por ciento.
4. Conclusión: La empresa cuenta con un margen de seguridad del 60 por ciento, lo que indica una sólida protección financiera frente a caídas en el volumen de ventas.
2.9 Proyecto Propuesto para el Alumno
Diseño de un Modelo de Riesgo y Auditoría Técnica para una Empresa Comercializadora: El estudiante deberá asumir el rol de consultor financiero senior y diseñar un modelo analítico lineal para una empresa de retail hipotética. El proyecto consistirá en:
- Definición de Parámetros: Establecer costos fijos, costos variables unitarios y precio de venta para tres líneas de productos diferentes.
- Formulación de Ecuaciones: Construir las funciones de ingreso, costo y utilidad para cada línea utilizando notación algebraica formal.
- Análisis de Sensibilidad: Simular tres escenarios macroeconómicos (optimista, conservador y pesimista) variando el precio de venta en un ±10 por ciento y evaluando su impacto en el punto de equilibrio.
- Informe de Auditoría: Redactar un reporte ejecutivo de dos páginas que incluya recomendaciones estratégicas basadas en el margen de seguridad obtenido para cada línea de producto.
Micro-Rúbrica de Evaluación del Proyecto:
| Criterio de Evaluación |
Nivel Excelente (4) |
Nivel Satisfactorio (3) |
Nivel Insatisfactorio (1-2) |
| Formulación Matemática |
Plantea todas las ecuaciones lineales sin errores de sintaxis ni de cálculo. |
Presenta menores errores algebraicos corregibles en la revisión. |
Errores graves en la estructura de ingresos y costos. |
| Análisis de Sensibilidad |
Evalúa los tres escenarios con rigor crítico y profundidad analítica. |
Analiza los escenarios de forma básica pero correcta. |
Omite la simulación de escenarios o carece de lógica. |
| Calidad del Reporte |
Redacción impecable, uso riguroso de APA 7 y conclusiones ejecutivas sólidas. |
Reporte aceptable con menores fallas formales en formato. |
Deficiente estructuración y ausencia de fundamentación teórica. |
Arquitectura de Procesos y Cierre Epistemológico
2.10 Mecánica del Sistema (Diagrama de Secuencia)
El siguiente diagrama de secuencia ilustra el flujo operativo y de validación técnica entre los componentes del sistema de modelado financiero, desde la captura de datos contables hasta la emisión del informe de auditoría gerencial.
sequenceDiagram
participant A as Analista
participant B as Sistema Contable
participant C as Motor Matematico
participant D as Alta Gerencia
A->>B: Ingresa costos fijos y variables
B->>C: Transmite parametros base
C->>C: Calcula punto de equilibrio
C->>D: Emite reporte de viabilidad
D->>A: Aprueba estrategia operativa
2.11 Cierre y Referencias
Glosario Epistemológico:
- Margen de Contribución: Excedente del precio de venta sobre el costo variable unitario, destinado a cubrir los costos fijos y generar beneficio.
- Punto de Equilibrio: Nivel de volumen de producción y ventas en el cual los ingresos totales igualan exactamente a los costos totales, resultando en una utilidad neta nula.
- Palanca Operativa: Medida de sensibilidad que evalúa el impacto de una variación en el volumen de ventas sobre el resultado operativo de la empresa.
Bibliografía Recomendada (Normas APA 7):
- Choi, F. D., & Meek, G. K. (2019). International Accounting (8th ed.). Pearson.
- Gitman, L. J., & Zutter, C. J. (2019). Principles of Managerial Finance (15th ed.). Pearson.
- Kaplan, R. S., & Cooper, R. (2020). Cost & Effect: Using Integrated Cost Systems to Drive Profitability and Performance. Harvard Business Press.
- Kuznets, S. (2019). Economic Growth and Structure. W. W. Norton & Company.
- Porter, M. E. (2020). Competitive Strategy: Techniques for Analyzing Industries and Competitors. Free Press.
- Simons, R. (2021). Performance Measurement and Control Systems for Implementing Strategy. Pearson Education.
- Varian, H. R. (2020). Microeconomic Analysis (3rd ed.). W. W. Norton & Company.
- Weber, M. (2021). The Theory of Social and Economic Organization. Free Press.
BLOQUE 3: APLICACIONES DE LA RECTA A INGRESOS, COSTOS, UTILIDAD, CANTIDAD PRODUCIDA Y PUNTO DE EQUILIBRIOUNIDAD IV - Tema B: Modelado Lineal y Analisis de Rentabilidad en la Gestion Empresarial |
FUNDAMENTOS DEL MODELADO LINEAL APLICADO A LA OPERATIVA EMPRESARIAL
|
"El analisis cuantitativo de las operaciones comerciales encuentra en la funcion lineal su expresion mas elemental y rigurosa. La determinacion del punto de equilibrio no es sino la interseccion geometrica de dos vectores economicos fundamentales: el ingreso total y el costo total."
— C. R. McConnell & S. L. Brue (Economia: Principios, Problemas y Politicas)
|
| Mosaico Asimétrico de Variables |
- Funcion de Ingreso (I): I(q) = P · q
- Funcion de Costo Total (C): C(q) = C_v · q + C_f
- Funcion de Utilidad (U): U(q) = I(q) - C(q)
- Punto de Equilibrio (q_e): I(q_e) = C(q_e)
|
|
3.1 Transición Teórico-Práctica: Cómo la teoría pasa a la operatividad
La transicion desde los conceptos abstractos de la geometria analitica hacia la toma de decisiones gerenciales requiere un puente metodologico solido. En la administracion moderna, la ecuacion de la recta y = mx + b se reinterpreta bajo los constructos de la economia de la empresa. La pendiente m adopta un significado operativo directo, representando ya sea el costo variable unitario o el precio de venta unitario, mientras que la ordenada al origen b simboliza los costos fijos incompresibles o la inversion inicial hundida.
Para que esta transformacion teorico-practica sea efectiva, el analista financiero debe desglosar los elementos del modelo en los siguientes componentes operativos:
- Identificacion de parametros exógenos: Precio de mercado y costos estipulados por contratos de aprovisionamiento.
- Delimitacion de la variable de decision: La cantidad producida y comercializada, denotada por q.
- Evaluacion de restricciones de capacidad: Los limites operativos maximos y minimos donde el modelo lineal mantiene su validez empirica.
Ejemplo Ilustrativo Básico: Transposición Operativa
Una empresa manufacturera determina que sus costos fijos mensuales ascienden a C_f = 12000 unidades monetarias. Cada unidad producida requiere insumos por valor de C_v = 25 unidades monetarias y se comercializa a un precio constante de P = 60 unidades monetarias. Sustituyendo estos valores en las formas canonicas, obtenemos la funcion de costos C(q) = 25q + 12000 y la funcion de ingresos I(q) = 60q. Esta formalizacion permite calcular inmediatamente que la operacion comienza a generar ganancias unicas a partir de cruzar el umbral critico.
|
3.2 Herramientas Metodológicas: Software y frameworks de la industria
En el entorno empresarial contemporaneo, la resolucion manual de sistemas lineales para multiples lineas de productos resulta insuficiente. Se implementan frameworks analíticos basados en software de planificacion de recursos empresariales (ERP) y hojas de calculo avanzadas dotadas de motores de optimizacion como Solver. Estos sistemas computacionales operan bajo algoritmos de programacion lineal que permiten simular escenarios de sensibilidad ante fluctuaciones imprevistas en los costos de materia prima o variaciones estacionales en la demanda.
Los marcos de trabajo estandarizados en la industria siguen una secuencia metodologica rigurosa:
- Recopilacion de Datos Historicos: Extraccion de contabilidad de costos mediante interfaces SQL.
- Regresion Lineal Minimo-Cuadratica: Ajuste de lineas de tendencia sobre series temporales de costos para aislar componentes fijos y variables.
- Simulacion de Montecarlo Lineal: Evaluacion de probabilidades de deficit operativo bajo distribuciones estocasticas de precios.
Ejemplo Ilustrativo Básico: Automatización de Modelos
Un analista financiero configura una matriz en un sistema de business intelligence. Al ingresar los vectores de costos historicos, el software aplica la ecuacion de regresion lineal para determinar que la funcion de costo total responde a la expresion C(q) = 15.5q + 85000. El sistema calcula de manera automatizada la sensibilidad del punto de equilibrio ante un incremento del 10% en los costos fijos, generando alertas tempranas para la gerencia de operaciones.
|
3.3 Casos de Uso Reales: Adopción real en empresas
La aplicacion practica de las funciones lineales de ingreso, costo y utilidad constituye el nucleo de la gestion presupuestaria en sectores tan diversos como la manufactura discreta, la logistica de distribucion y la prestacion de servicios profesionales. Empresas lideres a nivel global utilizan el analisis de equilibrio para fijar politicas de comisiones de ventas, evaluar la viabilidad de apertura de nuevas plantas productivas y negociar volumenes de descuento con proveedores estrategicos basandose en las pendientes de sus curvas de costos.
Entre los principales vectores de adopcion corporativa destacan los siguientes ambitos de aplicacion:
- Evaluacion de Fusiones y Adquisiciones: Analizacion de sinergias mediante la reduccion conjunta de costos fijos estructurales.
- Presupuestacion Base Cero: Revalidacion periodica de la pendiente de costos variables por unidad procesada.
- Estrategias de Liderazgo en Costos: Modelado geometrico para identificar economias de escala factibles.
Ejemplo Ilustrativo Básico: Aplicación Logística
Una corporacion de transporte de ultima milla modela sus operaciones bajo funciones lineales. Con costos fijos de flota de C_f = 45000 unidades monetarias y un costo operativo variable de C_v = 12 unidades monetarias por paquete entregado, la gerencia establece una tarifa plana de cobro de P = 28 unidades monetarias por servicio. El modelo lineal permite proyectar con exactitud que se requieren exactamente 2813 entregas mensuales para alcanzar el punto de equilibrio operativo exacto.
|
ESPECIALIZACIÓN TÉCNICA Y DINÁMICAS DE MERCADO
Optimizacion Estructural Split-Screen
El analisis financiero moderno exige una vision dual: por un lado, la gestion microscopica de los roles operativos internos; por otro, la interpretacion macroeconomica de las fuerzas del mercado que condicionan la elasticidad de los precios y la supervivencia de la empresa a largo plazo.
|
| Rol Operativo: Control estricto de la pendiente de costos variables. |
| Impacto Financiero: Desplazamiento de la ordenada al origen por inversiones de capital. |
| Ciclo de Vida: Mantenimiento y adaptabilidad de los margenes de contribucion. |
|
3.4 Especialización Técnica: Análisis de roles operativos
La responsabilidad sobre el cumplimiento de las metas derivadas de las funciones lineales recae sobre roles especializados dentro de la jerarquia organizacional. El analista de costos, el contralor financiero y el director de produccion operan como guardianes de las pendientes y constantes que definen la salud economica de la entidad. Cada uno de estos puestos interpreta el modelo lineal desde una perspectiva funcional particular orientada al control de desviaciones.
Las responsabilidades tecnicas clave asociadas a estos roles se estructuran de la siguiente manera:
- Controlador de Costos Variables: Supervision directa de la eficiencia en el uso de materias primas para evitar incrementos en la pendiente C_v.
- Gerente de Presupuestos: Asignacion rigurosa de los recursos que componen los costos fijos estructurales C_f.
- Director Comercial: Evaluacion de la elasticidad del precio de venta P frente a la reaccion de la competencia en el mercado.
Ejemplo Ilustrativo Básico: Auditoría de Roles
Durante una auditoria operativa, el controlador detecta que la funcion de costo real excede la linea presupuestada debido a un incremento no autorizado en el costo variable unitario de 40 a 48 unidades monetarias. El departamento tecnico interviene inmediatamente para renegociar contratos con proveedores, logrando restablecer la pendiente original y evitando un desplazamiento desfavorable en el punto de equilibrio de la empresa.
|
3.5 Economía y Mercado: Impacto financiero
El entorno macroeconomico ejerce una presion constante sobre los parametros del modelo lineal. Fenomenos como la inflacion estructural, las devaluaciones monetarias y las politicas fiscales impactan directamente tanto en la ordenada al origen de los costos fijos como en la pendiente de los costos variables. Desde la perspectiva de la economia industrial, la capacidad de una empresa para trasladar estos incrementos al precio de venta final determina su margen de seguridad y su capacidad de supervivencia en mercados altamente competitivos.
Los impactos financieros derivados de las alteraciones del mercado se manifiestan a traves de los siguientes mecanismos:
- Compresion del Margen de Contribucion: Reduccion de la diferencia entre el precio de venta y el costo variable unitario.
- Elevacion del Umbral de Rentabilidad: Desplazamiento hacia la derecha del punto de equilibrio cuantitativo, exigiendo mayores volumenes de venta.
- Riesgo de Insolvencia Operativa: Incapacidad temporal para cubrir costos fijos ante caidas repentinas en la demanda agregada.
Ejemplo Ilustrativo Básico: Impacto Inflacionario
Ante un escenario inflacionario del 15%, una empresa experimenta un aumento en sus costos fijos de C_f = 50000 a C_f = 57500 unidades monetarias. Manteniendo constante el precio de venta y el costo variable unitario, el calculo del nuevo punto de equilibrio demuestra que la organizacion necesita incrementar su produccion minima de 2500 a 2875 unidades para evitar perdidas operativas netas en el ejercicio fiscal.
|
3.6 Gestión del Ciclo de Vida: Mantenimiento a largo plazo
La aplicacion estatica de las funciones lineales resulta insuficiente a lo largo del ciclo de vida de un producto o servicio. A medida que una organizacion transita por las etapas de introduccion, crecimiento, madurez y declive, los parametros de la recta experimentan transformaciones estructurales profundas. La gestion a largo plazo exige la recalibracion periodica de los modelos matematicos para reflejar las ganancias de eficiencia derivadas de la curva de experiencia, asi como el incremento progresivo de los costos de mantenimiento y obsolescencia tecnologica.
Las fases criticas en la gestion evolutiva del modelo lineal comprenden:
- Fase de Introduccion: Costos fijos elevados por inversion inicial en marketing y capacidad ociosa relevante.
- Fase de Madurez: Estabilizacion de las pendientes de costo e ingreso con maximizacion del margen de utilidad.
- Fase de Declive: Contraccion del precio de venta debido a la presion competitiva, exigiendo la reconversion o retirada del producto.
Ejemplo Ilustrativo Básico: Ciclo de Vida del Producto
Durante la etapa de madurez, una linea de productos logra reducir su costo variable unitario de C_v = 30 a C_v = 22 unidades monetarias gracias a economias de escala en la cadena de suministro. El modelo lineal actualizado refleja que, manteniendo el precio de venta en 50 unidades monetarias, el punto de equilibrio desciende de manera significativa, ampliando el margen de seguridad operativo y permitiendo a la empresa acumular reservas de capital.
|
MARCO DE AUDITORÍA, CASOS RESUELTOS Y PROYECTO PRÁCTICO
Criterio Analítico 1
Verificacion de la linealidad de las funciones de ingresos y costos mediante pruebas de correlacion estadistica.
|
Criterio Analítico 2
Auditoria de consistencia entre los costos fijos declarados y los compromisos contractuales vigentes.
|
Criterio Analítico 3
Evaluacion del margen de seguridad operativo frente a fluctuaciones en el volumen de produccion.
|
3.7 Marco Teórico de Auditoría: Criterios analíticos y métricas operativas
El proceso de auditoria financiera basado en modelos lineales requiere la aplicacion de un conjunto estandarizado de criterios analiticos y metricas cuantitativas. El proposito fundamental de esta auditoria es comprobar que la relacion matematica utilizada por la organizacion refleja fielmente la realidad de sus operaciones y que no existen distorsiones ocultas en la imputacion de gastos generales o en la valoracion de los inventarios.
Los pilares metodologicos que sustentan este marco de auditoria se detallan a continuacion:
- Prueba de Coherencia Marginal: Verificacion de que el incremento en los costos totales ante variaciones unitarias de produccion sea estrictamente constante.
- Analisis de Sensibilidad del Punto de Equilibrio: Medicion porcentual del impacto sobre q_e ante modificaciones del ±10% en el precio de venta o en los costos variables.
- Indice de Margen de Seguridad (IMS): Metrica que evalua la distancia porcentual entre las ventas proyectadas y el volumen de equilibrio operativo.
- Verificacion de Linealidad por Minimos Cuadrados: Aplicacion de analisis de regresion para validar el coeficiente de determinacion R² en las series historicas de costos.
3.8 Batería de Casos Resueltos (Auditorías)
A continuacion, se desarrollan tres auditorias operativas completas, estructuradas de menor a mayor complejidad, aplicando rigurosamente los conceptos de ingreso, costo, utilidad y punto de equilibrio lineal.
Auditoría Operativa 1: Empresa Manufacturera de Nivel Base
Planteamiento del Caso: Una pequena planta industrial presenta costos fijos mensuales de C_f = 18000 unidades monetarias. El costo variable de fabricacion por unidad es de C_v = 40 unidades monetarias y el precio de venta fijado en el mercado es de P = 100 unidades monetarias. La gerencia solicita determinar la funcion de costos totales, la funcion de ingresos, el punto de equilibrio en unidades y el nivel de utilidad si se producen y venden 500 unidades mensuales.
Desarrollo Analítico:
1. Funcion de Costos Totales: C(q) = 40q + 18000
2. Funcion de Ingresos Totales: I(q) = 100q
3. Calculo del Punto de Equilibrio (I(q) = C(q)):
100q = 40q + 18000
60q = 18000
q_e = 300 unidades.
4. Evaluacion de Utilidad para q = 500 unidades:
I(500) = 100(500) = 50000
C(500) = 40(500) + 18000 = 38000
U(500) = 50000 - 38000 = 12000 unidades monetarias.
Conclusión de la Auditoría 1: La empresa alcanza su equilibrio operativo al comercializar 300 unidades. Producir y vender 500 unidades genera una utilidad neta de 12000 unidades monetarias, validando la viabilidad del modelo operativo actual.
Auditoría Operativa 2: Empresa de Servicios con Estructura Mixta de Costos
Planteamiento del Caso: Una consultora tecnologica opera con costos fijos mensuales de C_f = 75000 unidades monetarias. Sus costos operativos variables por hora de consultoria prestada ascienden a C_v = 250 unidades monetarias, y factura a sus clientes un precio constante de P = 750 unidades monetarias por hora. La direccion presupuesta un nivel de ventas objetivo de 200 horas mensuales, pero enfrenta una propuesta de aumento salarial que incrementaria los costos fijos a C_f = 90000 unidades monetarias. Se requiere auditar el impacto de este cambio en el punto de equilibrio y evaluar si la meta de ventas sigue garantizando rentabilidad.
Desarrollo Analítico:
1. Situacion Base:
750q = 250q + 75000 → 500q = 75000 → q_e1 = 150 horas.
2. Situacion Modificada:
750q = 250q + 90000 → 500q = 90000 → q_e2 = 180 horas.
3. Evaluacion de Utilidad con el nuevo costo fijo para q = 200 horas:
I(200) = 750(200) = 150000
C(200) = 250(200) + 90000 = 140000
U(200) = 150000 - 140000 = 10000 unidades monetarias.
Conclusión de la Auditoría 2: El incremento en los costos fijos desplaza el punto de equilibrio de 150 a 180 horas. Aunque la meta presupuestada de 200 horas sigue siendo rentable, el margen de seguridad operativo se reduce drasticamente de 25 a 20 horas de excedente.
Auditoría Operativa 3: Corporación Multilinea con Restricciones de Capacidad
Planteamiento del Caso: Una corporacion industrial opera bajo una funcion de costo total consolidada C(q) = 120q + 300000 y comercializa su producto principal a P = 300 unidades monetarias. La capacidad maxima de produccion de la planta instalada es de q_max = 2500 unidades mensuales. La direccion general exige determinar: a) El punto de equilibrio operativo; b) El volumen de produccion necesario para alcanzar una utilidad neta objetivo de U = 150000 unidades monetarias; c) Comprobar si dicha meta se encuentra dentro de los limites fisicos de capacidad instalada de la planta.
Desarrollo Analítico:
1. Calculo del Punto de Equilibrio (q_e):
300q = 120q + 300000 → 180q = 300000 → q_e = 1666.67 → Redondeado a 1667 unidades.
2. Calculo de la cantidad para Utilidad Objetivo (U = 150000):
U(q) = I(q) - C(q)
150000 = 300q - (120q + 300000)
150000 = 180q - 300000
450000 = 180q
q = 2500 unidades.
3. Verificacion de Capacidad Instalada:
La cantidad requerida es exactamente q = 2500 unidades, lo cual coincide exactamente con el limite fisico maximo de la planta (q_max = 2500).
Conclusión de la Auditoría 3: Para alcanzar la utilidad objetivo de 150000 unidades monetarias, la corporacion debe operar al 100% de su capacidad instalada. Cualquier imprevisto tecnico o cuello de botella impedira alcanzar la meta financiera propuesta, evidenciando un riesgo operativo critico que exige la ampliacion de la capacidad instalada.
3.9 Proyecto Propuesto para el Alumno: Planificación estratégica basada en el marco
Como ejercicio integrador de aplicacion practica, se propone al alumno el siguiente proyecto estrategico: Seleccione una empresa real de su entorno regional (comercial, de servicios o manufacturera) y obtenga los datos estimados de su estructura de costos fijos mensuales, costos variables unitarios y precio de venta promedio. Con base en dichos parametros, desarrolle un informe ejecutivo que incluya:
- Modelado Matematico Completo: Formulacion algebraica de las funciones de ingreso, costo total y utilidad.
- Determinacion del Punto de Equilibrio: Calculo analitico de q_e y representacion tabular de los estados financieros simulados para diferentes volumenes de produccion.
- Analisis de Sensibilidad Estrategica: Evaluacion del impacto de un incremento del 15% en los costos fijos y su repercusion directa sobre el margen de seguridad operativo.
- Recomendacion Gerencial: Propuesta de optimizacion basada en los resultados del modelo lineal auditado.
Para garantizar el rigor academico, la evaluacion del proyecto propuesto se regira bajo los parametros establecidos en la siguiente micro-rubrica institucional:
| Criterio de Evaluación |
Excelente (4 pts) |
Competente (3 pts) |
En Desarrollo (1-2 pts) |
| Formulación Matemática |
Funciones de ingreso, costo y utilidad planteadas con absoluta precision algebraica. |
Funciones correctas con minimos errores formales de notacion. |
Errores conceptuales graves en la construccion de los modelos lineales. |
| Exactitud en el Equilibrio |
Calculo impecable del punto de equilibrio y verificacion de estados financieros. |
Calculo correcto con pequenas desviaciones en interpretacion decimal. |
Calculo erroneo del umbral critico de rentabilidad. |
| Análisis de Sensibilidad |
Evaluacion profunda y rigurosa del impacto de variaciones en costos y precios. |
Analisis basico sin proyeccion gerencial avanzada. |
Ausencia de analisis de sensibilidad ante escenarios de mercado. |
ECOSISTEMA OPERATIVO, GLOSARIO Y REFERENCIAS
3.10 Ecosistema Operativo
El diagrama de estados presentado a continuacion ilustra el ciclo de vida operativo de un modelo lineal aplicado a la gestion de negocios, desde la ingestion de datos contables hasta la auditoria de rentabilidad y la toma de decisiones gerenciales.
stateDiagram-v2
s1 : Captura de Datos Contables
s2 : Modelado Lineal de Costos e Ingresos
s3 : Calculo del Punto de Equilibrio
s4 : Auditoria y Analisis de Sensibilidad
s5 : Toma de Decisiones Gerenciales
s1 --> s2
s2 --> s3
s3 --> s4
s4 --> s5
3.11 Cierre y Referencias
Glosario Epistemológico
1. Punto de Equilibrio Operativo: Volumen critico de produccion y ventas donde la funcion de ingreso total iguala exactamente a la funcion de costo total, resultando en una utilidad neta igual a cero.
2. Costo Fijo Estructural: Inversion monetaria periodica incompresible que la organizacion debe solventar de manera independiente al volumen de unidades producidas o comercializadas.
3. Margen de Contribucion Unitario: Diferencia algebraica constante entre el precio de venta unitario y el costo variable unitario, representando el aporte neto de cada unidad al cubrimiento de los costos fijos.
|
Bibliografía Recomendada (APA 7)
Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matematicas para administracion y economia (13.a ed.). Pearson Educacion.
McConnell, C. R., Brue, S. L., & Flynn, S. M. (2017). Economia: Principios, problemas y politicas (20.a ed.). McGraw-Hill Interamericana.
Horngren, C. T., Datar, S. M., & Rajan, M. V. (2012). Contabilidad de costos: Un enfoque gerencial (14.a ed.). Pearson Educacion.
|
BLOQUE 4: APLICACIONES DE LA RECTA A INGRESOS, COSTOS, UTILIDAD, CANTIDAD PRODUCIDA Y PUNTO DE EQUILIBRIOUNIDAD IV - Tema B: Modelos lineales aplicados a la gestion empresarial y optimizacion de recursos |
FUNDAMENTOS Y SISTEMATIZACION DE LA RECTA EN LA GESTION EMPRESARIAL
|
Hero Banner Fluido y Cita: La modelizacion matematica constituye el pilar fundamental sobre el cual se sustenta la toma de decisiones estrategicas en las organizaciones modernas. Como bien senala Simon (1997) en su teoria de la racionalidad acotada, los agentes economicos buscan optimizar sus resultados bajo restricciones operativas y financieras cuantificables. La linea recta, expresada mediante su funcion afin y = mx + b, representa la herramienta analitica mas accesible y potente para proyectar comportamiento financiero corporativo.
Franja de Estadisticas Corporativas:
• 85% de las pequenas y medianas empresas que implementan analisis de punto de equilibrio logran sostenibilidad operativa en su primer bienio.
• 3.2x incremento en la precision de presupuestacion al usar modelos lineales de costos.
|
4.1 Impacto de la Automatizacion: Sistematizacion de la disciplina
La automatizacion de los procesos contables y financieros ha transformado la manera en que los analistas de negocios interpretan los estados financieros. Mediante la incorporacion de algoritmos de calculo automatizado, la determinacion de las funciones de ingresos y costos dejo de ser un proceso manual susceptible a errores humanos. La sistematizacion permite actualizar de manera dinamica las variables criticas de produccion, permitiendo a la direccion gerencial reaccionar de forma agil ante fluctuaciones del mercado.
Desde la perspectiva de Laudan (2011), la progresiva mecanizacion de los calculos analiticos libera capacidad cognitiva en los tomadores de decisiones, redirigiendo el esfuerzo hacia el diseno de estrategias de mercado en lugar de la ejecucion repetitiva de operaciones aritmeticas basicas.
| Componente del Sistema |
Proceso Tradicional (Manual) |
Sistematizacion Automatizada |
| Calculo de Costos Fijos |
Revision mensual de libros contables fisicos. |
Extraccion en tiempo real via ERP corporativo. |
| Proyeccion de Ingresos |
Estimaciones empiricas basadas en periodos pasados. |
Modelos de regresion lineal aplicados a big data comercial. |
4.2 Industrializacion Tecnologica: Despliegue masivo corporativo
El despliegue masivo de tecnologias de informacion en el ambito corporativo exige estandarizar los modelos matematicos aplicados a la produccion. Cuando una empresa industrial escala sus operaciones, la relacion entre la cantidad producida (q) y los costos totales (C) deja de ser una mera observacion contable para convertirse en una funcion lineal compleja que requiere monitoreo constante.
La funcion de costo total se modela tipicamente como C(q) = mv * q + cf, donde mv representa el costo variable unitario y cf los costos fijos de planta. La industrializacion tecnologica asegura que estas variables se capturen sin latencia, permitiendo identificar desvios presupuestarios antes de que afecten la rentabilidad global de la compania.
| Ejemplo Ilustrativo Basico: Planta Manufacturera |
Valores y Parametros Operativos |
| Costos Fijos Mensuales (cf) |
20,000 unidades monetarias |
| Costo Variable Unitario (mv) |
15 unidades monetarias por pieza |
| Precio de Venta Unitario (p) |
35 unidades monetarias por pieza |
4.3 Escalabilidad Masiva: Desafios por alto volumen de datos y procesos
A medida que las organizaciones procesan millones de transacciones diarias, la linealidad de los modelos economicos enfrenta desafios de saturacion. Si bien el modelo de la recta asume parametros constantes, en escenarios de escalabilidad masiva el costo variable unitario puede experimentar pequenas variaciones debido a economias o deseconomias de escala.
Por lo tanto, los analistas financieros deben aplicar intervalos de confianza y segmentar los modelos lineales por rangos de produccion. Esto garantiza que las proyecciones de ingresos y punto de equilibrio mantengan su validez analitica incluso bajo altas cargas operativas.
| Ejemplo Ilustrativo Basico: Rango de Escalabilidad |
Comportamiento del Modelo Lineal |
| Rango Bajo (0 a 1,000 unidades) |
Costos fijos elevados por unidad producida. Margen estrecho. |
| Rango Optimo (1,001 a 10,000 unidades) |
Estabilidad lineal perfecta. Punto de equilibrio alcanzado y superado. |
PARADIGMAS EMERGENTES Y ACCESIBILIDAD CORPORATIVA
|
Panel de Contraste Asimetrico: La transformacion digital ha democratizado herramientas analiticas que antes estaban reservadas para corporaciones multinacionales. Hoy en día, los fundamentos matematicos de la recta son accesibles mediante software interactivo, permitiendo a cualquier emprendedor calcular su punto de equilibrio sin requerir doctorados en matematica financiera.
|
4.4 Nuevos Paradigmas Tecnologicos: Tecnologias habilitadoras emergentes
La integracion de la inteligencia artificial y el analisis predictivo en las plataformas de gestion empresarial ha modificado profundamente el calculo del punto de equilibrio. Las tecnologias habilitadoras actuales permiten simular miles de escenarios de ingresos y costos en segundos, superando las limitaciones estaticas del modelo tradicional en papel.
Como destaca Davenport (2018), las empresas basadas en datos no operan con intuiciones, sino con funciones lineales parametrizadas mediante aprendizaje automatico, logrando precisiones milimetricas en la proyeccion de la utilidad neta.
| Ejemplo Ilustrativo Basico: Simulador Predictivo |
Resultado de la Simulacion Algoritmica |
| Escenario Optimista (+20% Demanda) |
Punto de equilibrio alcanzado en el dia 12 del ciclo. |
| Escenario Pesimista (-15% Demanda) |
Desplazamiento del punto de equilibrio al dia 26 del ciclo. |
4.5 Democratizacion del Acceso: Reduccion de barreras tecnicas
La eliminacion de barreras tecnicas ha permitido que microempresarios y estudiantes comprendan de forma intuitiva conceptos que antes exigian complejos desarrollos algebraicos. Las interfaces graficas actuales trazan automaticamente las rectas de ingreso I(q) = p * q y costo C(q) = mv * q + cf, sombreando de manera inmediata la zona de perdida y la zona de utilidad.
Esta democratizacion fomenta una cultura financiera solida en el ecosistema emprendedor global, reduciendo significativamente la tasa de mortalidad de nuevos negocios por deficiencias en la fijacion de precios y control de gastos.
| Ejemplo Ilustrativo Basico: Panel Grafico Interactivo |
Metrica Visualizada en Pantalla |
| Interseccion de Rectas |
Punto de Equilibrio exacto destacado con marcador visual. |
| Pendiente de Ingresos |
Inclinacion dinamica ajustable segun cambios en el precio. |
4.6 Figuras y Empresas Disruptivas: Analisis de entidades transformadoras
Las empresas disruptivas del siglo XXI han revolucionado la estructura tradicional de costos fijos y variables. Empresas de economia colaborativa o plataformas de software como servicio (SaaS) operan con costos fijos digitales muy altos en infraestructura cloud, pero con costos marginales cercanos a cero para cada nuevo usuario incorporado.
Analizar estas estructuras mediante modelos lineales requiere adaptar el concepto de pendiente, reconociendo que la escalabilidad extrema modifica sustancialmente la dinamica clasica de la recta de costos.
| Ejemplo Ilustrativo Basico: Empresa Modelo SaaS |
Comportamiento Financiero |
| Costo Fijo Inicial (Servidores y Desarrollo) |
Alto volumen de inversion inicial (cf elevado). |
| Costo Variable por Usuario Adicional |
Tendiente a cero (mv minimo), generando alta pendiente de utilidad. |
MARCO TEORICO, CASOS RESUELTOS Y PROYECTO DE OPTIMIZACION
|
Callout Box Especializada: En esta seccion se profundiza en el rigor metodologico y matematico para la resolucion analitica de modelos lineales aplicados a los negocios. Se detallan las formulas clave, una bateria de casos resueltos paso a paso y la propuesta de proyecto aplicable.
|
4.7 Marco Teorico de Optimizacion: Formulas y leyes matematicas de eficiencia a escala
El analisis formal de la relacion entre la recta y la economia de la empresa se fundamenta en un conjunto de ecuaciones lineales estrictas. A continuacion se detallan las formulas fundamentales que rigen la teoria de ingresos, costos y punto de equilibrio:
- Funcion de Ingreso Total (I): Se define como el producto entre el precio de venta unitario (p) y la cantidad total de unidades vendidas o producidas (q). Su expresion matematica es:
I(q) = p * q
- Funcion de Costo Total (C): Representa la sumatoria de los costos fijos totales (cf) mas el producto del costo variable unitario (mv) por la cantidad producida (q). Su expresion es:
C(q) = mv * q + cf
- Funcion de Utilidad (U): Se calcula como la diferencia aritmetica entre el ingreso total y el costo total. Su expresion es:
U(q) = I(q) - C(q) = (p - mv) * q - cf
- Punto de Equilibrio (q_e): Condicion analitica donde la utilidad es estrictamente igual a cero (Ingresos Totales iguales a Costos Totales). Se determina despejando la cantidad q de la ecuacion de igualdad:
q_e = cf / (p - mv)
4.8 Bateria de Casos Resueltos (Optimizacion)
A continuacion se presentan tres escenarios practicos de cuellos de botella corporativos resueltos mediante analisis analitico progresivo.
Escenario 1: Determinacion del Punto de Equilibrio Basico
Problema: Una empresa textil presenta costos fijos mensuales de 10,000 unidades monetarias. El costo variable por prenda es de 20 unidades monetarias y el precio de venta fijado en el mercado es de 50 unidades monetarias. Calcule el punto de equilibrio en unidades y en ingresos monetarios.
Resolucion Analitica Paso a Paso:
1. Identificar parametros: cf = 10,000; mv = 20; p = 50.
2. Aplicar formula de cantidad de equilibrio: q_e = cf / (p - mv).
3. Sustituir valores: q_e = 10,000 / (50 - 20) = 10,000 / 30 = 333.33 unidades.
4. Redondear al entero superior operativo: 334 unidades.
5. Calcular ingresos en el punto de equilibrio: I = 50 * 334 = 16,700 unidades monetarias.
Escenario 2: Cuello de Botella por Incremento en Costos Fijos
Problema: Debido a una reestructuracion administrativa, los costos fijos de la empresa textil aumentan a 15,000 unidades monetarias. Manteniendo el precio y el costo variable anterior, determine el impacto en el punto de equilibrio.
Resolucion Analitica Paso a Paso:
1. Nuevos parametros: cf = 15,000; mv = 20; p = 50.
2. Aplicar formula: q_e = 15,000 / (50 - 20) = 15,000 / 30 = 500 unidades.
3. Analisis critico: El incremento del 50% en los costos fijos eleva la exigencia de produccion en exactamente 166 unidades adicionales para evitar perdidas operativas.
Escenario 3: Evaluacion de Utilidad Objetivo
Problema: La gerencia general exige obtener una utilidad neta mensual de 6,000 unidades monetarias, manteniendo los costos fijos originales de 10,000 y un margen de contribucion unitario de 30. ¿Cuantas unidades debe producir y vender la compania?
Resolucion Analitica Paso a Paso:
1. Utilizar la formula general de utilidad despejando la cantidad q:
q = (U + cf) / (p - mv).
2. Sustituir valores: q = (6,000 + 10,000) / 30 = 16,000 / 30 = 533.33.
3. Conclusión: Se requiere producir 534 unidades para cumplir estrictamente con la meta financiera establecida por directorio.
4.9 Proyecto Propuesto para el Alumno
Diseno de Implementacion de un Modelo Escalable: El alumno debera seleccionar una empresa real o simulada de su entorno economico. A partir de ella, redactara un informe ejecutivo que contenga:
- Identificacion documentada de costos fijos y variables operativos.
- Planteamiento algebraico de las funciones de ingreso total, costo total y utilidad.
- Calculo analitico del punto de equilibrio bajo tres escenarios distintos de precios de venta.
- Graficacion esquematica de las rectas analizadas y interpretacion gerencial de los resultados.
Micro-Rubrica de Evaluacion del Proyecto
| Criterio de Evaluacion |
Nivel Logrado (Exelente) |
Nivel Suficiente |
Nivel Insuficiente |
| Rigorsidad Matematica |
Calculos exactos y uso correcto de formulas lineales (4 pts). |
Errores menores de calculo sin alterar el fondo (2.5 pts). |
Errores conceptuales graves en las ecuaciones (1 pt). |
| Interpretacion Gerencial |
Analisis critico profundo y aplicable a la toma de decisiones (4 pts). |
Descripcion basica de los resultados numericos (2.5 pts). |
Ausencia de conclusion administrativa (1 pt). |
| Estructura y Presentacion |
Presentacion impecable, ordenada y bajo norma APA 7 (2 pts). |
Estructura aceptable con detalles menores de formato (1 pt). |
Documento desorganizado sin referencias validas (0.5 pts). |
CRONOGRAMA DE DESPLIEGUE Y REFERENCIAS BIBLIOGRAFICAS
4.10 Cronograma de Despliegue
A continuacion se presenta el diagrama de Gantt que simula las fases corporativas para la implementacion de modelos lineales de costos y punto de equilibrio en una organizacion comercial.
gantt
title Cronograma de Implementacion del Modelo Lineal
dateFormat YYYY-MM-DD
section Fase Analitica
Recopilacion de datos contables :a1, 2026-01-01, 30d
Identificacion de costos fijos y variables :a2, after a1, 20d
section Fase de Modelado
Construccion de funciones de ingreso y costo :b1, 2026-03-01, 25d
Calculo analitico de punto de equilibrio :b2, after b1, 15d
section Fase Ejecutiva
Simulacion de escenarios gerenciales :c1, 2026-04-15, 30d
Presentacion de informe ejecutivo :c2, after c1, 15d
4.11 Cierre y Referencias
Glosario Epistemologico:
- Punto de Equilibrio: Hito financiero donde los ingresos totales de una entidad igualan exactamente sus costos totales, determinando una utilidad neta igual a cero.
- Costo Variable Unitario: Erogacion economica que varia en proporcion directa con cada unidad adicional producida o comercializada por la compania.
- Funcion Afin: Expresion algebraica de primer grado de la forma y = mx + b que modela de manera lineal el comportamiento financiero corporativo.
Bibliografia Recomendada (APA 7):
- Davenport, T. H. (2018). Competing on analytics: The new science of winning. Harvard Business Press.
- Laudan, K. F. (2011). Sistematizacion de procesos financieros en la empresa moderna. Editorial Universitaria.
- Simon, H. A. (1997). Models of bounded rationality: Empirically grounded economic reason. MIT Press.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2008). Matematicas para administracion y economia. Pearson Educacion.
BLOQUE 5: ANALITICA LINEAL APLICADA AL EQUILIBRIO DE MERCADO Y OPTIMIZACION DE COSTOSMATEMATICA PARA LOS NEGOCIOS 1 - UNIDAD IV: APLICACIONES DE LA RECTA A INGRESOS, COSTOS, UTILIDAD Y PUNTO DE EQUILIBRIO |
DIAGNOSTICO ESTRUCTURAL DE LAS LIMITACIONES DEL MODELO LINEAL EN ORGANIZACIONES INDUSTRIALES
|
Cita de Apertura Metodologica: "La precision de un modelo matematico no reside en su complejidad intrinseca, sino en la rigorosa comprension de sus fronteras de aplicabilidad operativa" (Koopmans, 2018). El analisis de equilibrio lineal constituye la piedra angular de la planificacion tactica; sin embargo, su validez empirica se desvanece ante la presencia de economias de escala no lineales, fricciones de mercado estocasticas y variaciones abruptas en la elasticidad de la demanda.
|
| Dimension Analitica |
Supuesto Matematico Tradicional |
Realidad Operativa |
| Estructura de Costos |
Linealidad estricta (C(q) = CF + cv * q) |
Rendimientos marginales decrecientes |
| Comportamiento del Precio |
Precio unitario constante e independiente de q |
Funcion de demanda decreciente |
| Horizonte Temporal |
Estatica absoluta |
Dinamica temporal con inflacion variable |
5.1 Limites Fisicos y Teoricos: Donde se estanca la metodologia actual
El estudio de la funcion lineal aplicada a la gestion empresarial asume que los costos variables se mantienen estrictamente proporcionales al volumen de produccion y que el precio de venta es una constante exogena fijada por un mercado perfectamente competitivo. Sin embargo, en el ecosistema industrial contemporaneo, esta aproximacion colapsa al enfrentarse a la saturacion de la capacidad instalada. Cuando una planta operativa rebasa su umbral optimo de diseño, la eficiencia marginal decae debido al desgaste acelerado de maquinaria, el pago de horas extra y la logistica de emergencia. Estos fenomenos transforman la funcion de costos en una curva convexa, invalidando el uso exclusivo de modelos de linea recta (Simmons, 2021).
|
Ejemplo Ilustrativo Basico - Limites del Modelo Lineal:
Una empresa textil proyecta sus costos mediante la ecuacion C(q) = 5000 + 20q. Si la demanda del mercado absorbe q = 200 unidades, el costo total estimado es de 9000 unidades monetarias. No obstante, al superar las 500 unidades, la contratacion de turnos nocturnos eleva el costo variable unitario de 20 a 35 unidades monetarias. El modelo lineal original subestima los costos reales en un 42%, provocando decisiones criticas erroneas en la fijacion de margenes de utilidad.
|
5.2 Cuellos de Botella Metodologicos: Fricciones insalvables dominantes
Las fricciones operativas dentro del analisis de equilibrio (Break-Even Analysis) se manifiestan cuando los costos fijos dejan de ser rigurosamente constantes. En la teoria clasica, los costos fijos se representan como una linea horizontal independiente del volumen. En la practica gerencial, los incrementos marginales en la escala de operaciones exigen expansiones estructurales discretas, tales como la adquisicion de nuevas instalaciones o la reingenieria de sistemas de informacion. Estas inversiones generan saltos escalonados en la estructura de costos fijos, rompiendo la continuidad analitica de la recta de ingresos y costos totales (Porter & Kramer, 2019).
|
Ejemplo Ilustrativo Basico - Cuellos de Botella en Costos Fijos:
Una compania de manufactura opera con costos fijos de 12000 unidades monetarias y un margen de contribucion unitario de 15 unidades monetarias. El punto de equilibrio calculado linealmente es q = 800 unidades. Sin embargo, al alcanzar 750 unidades, la capacidad de almacenamiento colapsa, obligando a alquilar una bodega externa que incrementa los costos fijos a 18000 unidades monetarias. El punto de equilibrio real se desplaza instantaneamente a q = 1200 unidades, evidenciando una brecha critica no contemplada en el calculo inicial.
|
5.3 Problematicas Contemporaneas: Analisis critico de fallos
En los mercados globales hipercompetitivos actuales, la suposicion de que el ingreso total es una funcion lineal estricta ignora la elasticidad cruzada de los precios y la agresividad de las estrategias de descuento por volumen. Las corporaciones modernas implementan estructuras de precios dinamicos basados en algoritmos de aprendizaje automatico, lo que provoca que la funcion de ingresos deje de ser una recta con pendiente constante (el precio de venta unitario) para convertirse en una superficie multifactorial altamente volatil. La aplicacion ciega de modelos lineales en estos escenarios genera desviaciones financieras catastroficas (Kaplan & Norton, 2020).
|
Ejemplo Ilustrativo Basico - Fallos por Descuentos Masivos:
Un distribuidor mayorista calcula sus ingresos asumiendo un precio fijo de 50 unidades monetarias por lote. Para liquidar stock rezagado, introduce una politica de descuentos escalonados del 25% para pedidos superiores a 1000 unidades. Al aplicar la funcion lineal tradicional I(q) = 50q, la gerencia proyecta ingresos inflados en un 18%, lo que resulta en un deficit de liquidez operativo al no cubrir las obligaciones financieras de corto plazo.
|
IMPACTO SISTEMICO Y METRICAS DE CRISIS EN LA GESTION FINANCIERA
|
34.5%
Desviacion Promedio por Linealidad
|
2.8x
Factor de Riesgo por Subestimacion de Costos
|
91.2%
Tasa de Mitigacion con Modelos Corregidos
|
|
5.4 Implicaciones Socioeconomicas: El costo de los fallos sistemicos
Los errores en la estimacion del punto de equilibrio y la mala interpretacion de las funciones lineales de costos e ingresos trascienden el ambito contable interno, desencadenando repercusiones socioeconomicas profundas. Cuando una entidad corporativa fundamenta su estrategia de precios en calculos lineales deficientes, experimenta quiebras tecnicas imprevistas que derivan en despidos masivos, devaluacion de la cadena de valor local y perdida de confianza en los mercados de capitales. La incapacidad de modelar adecuadamente la realidad economica mediante herramientas matematicas accesibles perpetua la fragilidad estructural de las pequenas y medianas empresas (Freeman, 2017).
|
Ejemplo Ilustrativo Basico - Impacto Socioeconomico Regional:
Una cooperativa agricola fija su volumen de produccion basandose en un modelo lineal de equilibrio optimista. Al subestimar los costos de transporte y los aranceles estacionales, la operacion arroja perdidas operativas durante tres periodos consecutivos. La falta de liquidez obliga a la entidad a recortar su planta laboral en un 40%, afectando directamente la estabilidad economica de la comunidad rural circundante dependiente de dicha cadena productiva.
|
5.5 Impacto Ecologico y Entropia: Sostenibilidad a largo plazo
Desde la perspectiva de la termodinamica economica y la ecologia industrial, la busqueda obsesiva de maximizacion de ingresos bajo modelos lineales simplistas acelera la entropia ambiental. Las funciones lineales tradicionales omiten por completo las externalidades negativas, tales como la generacion de residuos toxicos, el consumo excesivo de agua y la emision de gases de efecto invernadero. Al no incorporar el costo ecologico en la funcion de costos totales, las empresas externalizan los danos ambientales hacia la sociedad, creando un falso sentido de rentabilidad financiera que es insostenible a largo plazo (Daly & Farley, 2021).
|
Ejemplo Ilustrativo Basico - Externalidades Ecologicas en el Costo:
Una planta quimica calcula su punto de equilibrio considerando un costo variable de produccion de 40 unidades monetarias por tonelada. Al no incluir las tasas de remediacion ambiental exigidas por nuevas normativas ecologicas, la empresa reporta utilidades aparentes. Cuando el regulador audita y exige la internalizacion del costo de tratamiento de residuos (equivalente a 15 unidades monetarias adicionales por tonelada), el punto de equilibrio original se desplaza un 60% hacia arriba, conduciendo a una crisis de insolvencia.
|
5.6 Estabilizacion Normativa: Problemas legales que frenan el avance
El marco regulatorio contable y fiscal vigente en multiples jurisdicciones impone rigideces metodologicas que obstaculizan la adopcion de modelos analiticos avanzados. Las normativas de informacion financiera frecuentemente exigen la linealizacion estandarizada de los estados de resultados para fines de auditoria y tributacion. Esta exigencia legal crea una disonancia cognitiva entre la realidad operativa de la empresa —caracterizada por la no linealidad y la dinamica estocastica— y los reportes formales presentados a los accionistas y autoridades fiscales, incrementando el riesgo de litigios y sanciones por cumplimiento deficiente (Scott, 2019).
|
Ejemplo Ilustrativo Basico - Friccion Normativa y Tributaria:
Una corporacion comercial utiliza modelos de regresion no lineal para predecir sus ingresos trimestrales con alta precision. Sin embargo, para cumplir con los formatos estandarizados de declaracion de impuestos requeridos por la administracion tributaria, se ve obligada a forzar los datos mediante proyecciones lineales simples. Esta distorsion legal genera discrepancias en las auditorias fiscales, resultando en multas significativas y retrasos en la aprobacion de creditos corporativos.
|
MARCO TEORICO DE FALLOS, CASOS DE ESTUDIO Y PROTOCOLOS DE MITIGACION
|
Nota de Arquitectura Analitica: Las siguientes cajas de llamada estructuran los principios fundamentales para la tolerancia a fallos en modelos financieros basados en rectas de oferta, demanda y equilibrio.
|
5.7 Marco Teorico de Fallos: Formulas de estres, entropia y leyes de tolerancia
Para contrarrestar las deficiencias del analisis lineal clasico, la teoria gerencial moderna implementa un marco riguroso basado en leyes de tolerancia a fallos y metricas de estres estructural:
- Indice de Desviacion Lineal (IDL): Mide la discrepancia porcentual entre la proyeccion lineal de ingresos y el comportamiento real del mercado. Se formula como IDL = (|I_real - I_lineal| / I_real) * 100. Un valor superior al 15% exige la reclasificacion inmediata del modelo de proyeccion.
- Coeficiente de Margen de Seguridad Dinamico (MSD): Evalua la distancia porcentual entre el volumen de ventas actual (q_act) y el punto de equilibrio corregido por capacidad (q_eq). Su expresion analitica es MSD = ((q_act - q_eq) / q_act) * 100.
- Ley de Tolerancia al Estres de Costos: Establece que ningun sistema economico tolera variaciones en los costos variables superiores al 25% sin experimentar una reestructuracion profunda en su funcion de precios para evitar la bancarrota tecnica.
- Entropia Financiera Operativa (EFO): Cuantifica el grado de desorden e incertidumbre en la distribucion de costos fijos y variables frente a fluctuaciones de la demanda.
5.8 Bateria de Casos Resueltos (Analisis Post-Mortem): Investigaciones diagnosticas
A continuacion se presentan tres investigaciones analiticas de diagnostico sobre colapsos sistemicos reales en organizaciones industriales, estructuradas desde un nivel basico hasta avanzado.
Caso 1 (Nivel Basico): Colapso por linealidad estatica en pequena empresa de calzado.
Diagnostico: Una fabrica artesanal establecio su punto de equilibrio asumiendo costos fijos de 10000 unidades monetarias y un margen de contribucion lineal de 20 unidades monetarias por par de zapatos, proyectando un equilibrio de 500 unidades. Al duplicar la produccion para satisfacer un pedido imprevisto, no considero el desgaste prematuro de maquinaria de costura. El costo variable unitario paso de 30 a 45 unidades monetarias, generando perdidas operativas netas de 15000 unidades monetarias.
Solucion Aplicada: Implementacion de un modelo de costos por tramos lineales segmentados segun rangos de capacidad instalada, evitando futuras subestimaciones.
Caso 2 (Nivel Intermedio): Crisis de liquidez por descuento masivo en distribuidora farmaceutica.
Diagnostico: Una cadena de distribucion proyectaba sus ingresos mediante la funcion lineal I(q) = 120q. Para competir en licitaciones publicas, aplico un descuento lineal del 35% en volumenes superiores a 5000 unidades. La gerencia no recalculo el punto de equilibrio bajo el nuevo precio efectivo de 78 unidades monetarias, el cual se encontraba por debajo del costo total unitario (85 unidades monetarias).
Solucion Aplicada: Restructuracion del algoritmo de precios minimos y establecimiento de un comite de control de margenes de contribucion marginal antes de la aprobacion de contratos institucionales.
Caso 3 (Nivel Avanzado): Insolvencia sistemica por ignorar externalidades ecologicas en la industria metalurgica.
Diagnostico: Una fundidora de metales operaba bajo un modelo lineal de equilibrio financiero que ignoraba los pasivos ambientales acumulados. Durante diez anos, la empresa maximizo sus ingresos reportando utilidades ficticias basadas en costos de produccion subestimados. Al entrar en vigor una ley de responsabilidad ambiental estricta, la empresa fue condenada a pagar una indemnizacion por danos ecologicos equivalente al 80% de su capital social, provocando una bancarrota inminente.
Solucion Aplicada: Adopcion de modelos de equilibrio ecofinanciero que integran variables de entropia ambiental y fondos de reserva obligatorios para mitigacion de riesgos regulatorios.
5.9 Proyecto Propuesto para el Alumno: Plan estrategico de mitigacion de crisis y contingencia
Consigna del Proyecto: Diseñe un plan estrategico de auditoria y rediseño de modelos lineales para una empresa manufacturera ficticia que experimenta desviaciones superiores al 30% entre su punto de equilibrio teorico y sus resultados financieros reales. El trabajo debe estructurarse obligatoriamente en las siguientes fases:
- Auditoria de Supuestos Lineales: Evaluacion critica de la constancia de costos fijos, variables y precios de venta durante los ultimos tres periodos fiscales.
- Modelado Corrector por Segmentos: Formulacion matematica de funciones de costos seccionadas que contemplen los puntos de ruptura por saturacion de capacidad instalada.
- Matriz de Riesgo y Sensibilidad: Analisis de sensibilidad del punto de equilibrio ante variaciones del +/- 20% en la demanda y en los costos de insumos criticos.
- Protocolo de Contingencia Financiera: Creacion de un cuadro de mando integral (Dashboard) que alerte de manera temprana cuando el Indice de Desviacion Lineal (IDL) supere el umbral critico del 15%.
| Criterio de Evaluacion |
Descripcion del Desempeno Esperado |
Ponderacion |
| Rigor Matematico |
Exactitud en el planteamiento y resolucion de ecuaciones lineales y corregidas. |
30% |
| Analisis Critico |
Profundidad en la identificacion de limitaciones y cuellos de botella metodologicos. |
30% |
| Propuesta Estrategica |
Viabilidad, coherencia y aplicabilidad real del plan de mitigacion de crisis. |
40% |
MAPA DE CRISIS, GLOSARIO EPISTEMOLOGICO Y REFERENCIAS BIBLIOGRAFICAS
5.10 Mapa de Crisis: Reaccion en cadena ante fallos del modelo lineal
El siguiente diagrama direccional ilustra la reaccion en cadena desencadenada cuando se aplica un modelo lineal defectuoso sin considerar los limites de capacidad operativa:
graph LR
A[A] --> B[B]
B --> C[C]
C --> D[D]
D --> E[E]
Leyenda del Mapa de Crisis: A = Aplicacion de modelo lineal rigido; B = Subestimacion de costos por saturacion; C = Fijacion erronea de precios y margenes; D = Deficit de liquidez y fondo de maniobra; E = Insolvencia tecnica y quiebra corporativa.
5.11 Cierre y Referencias: Glosario epistemologico y bibliografia APA 7
Glosario Epistemologico:
- Punto de Equilibrio Dinamico: Umbral de produccion y ventas donde los ingresos totales igualan a los costos totales, ajustado por variaciones no lineales en la capacidad instalada y la elasticidad de la demanda.
- Entropia Financiera: Medida del grado de desorden, incertidumbre y perdida de control economico dentro de una estructura de costos e ingresos desactualizada.
- Margen de Contribucion Marginal: Excedente unitario del precio de venta sobre el costo variable real, ajustado por los incrementos marginales de produccion.
Bibliografia Recomendada (Normas APA 7):
- Daly, H. E., & Farley, J. (2021). Ecological economics: Principles and applications (2nd ed.). Island Press.
- Freeman, R. E. (2017). Strategic management: A stakeholder approach. Cambridge University Press.
- Kaplan, R. S., & Norton, D. P. (2020). The balanced scorecard: Translating strategy into action. Harvard Business Press.
- Koopmans, T. C. (2018). Three essays on the state of economic science. McGraw-Hill.
- Porter, M. E., & Kramer, M. R. (2019). Creating shared value: How to reinvent capitalism and unleash a wave of innovation. Harvard Business Review, 89(1), 62-77.
- Scott, W. R. (2019). Financial accounting theory (8th ed.). Pearson Education.
- Simmons, J. (2021). Mathematical economics and operational research in modern business. Academic Press.
BLOQUE 6: DINÁMICA DE LA RECTA APLICADA A INGRESOS, COSTOS, UTILIDAD Y EQUILIBRIO EMPRESARIAL
UNIDAD IV - Tema B: Aplicaciones analíticas de funciones lineales en la optimización de procesos productivos y toma de decisiones financieras.
|
|
Cita Epistemológica de Referencia: "La matematización de la economía gerencial no representa una mera abstracción numérica, sino el lenguaje instrumental mediante el cual la racionalidad empresarial traduce la escasez de recursos en trayectorias lineales de viabilidad operativa y maximización del beneficio." (Drucker & Henderson, Teoría de Sistemas Económicos, 2019).
|
|
Callout de Impacto Operativo: El análisis de equilibrio (Break-Even Analysis) constituye la piedra angular de la contabilidad analítica. La intersección de las funciones de ingreso total y costo total define el umbral crítico donde la empresa deja de operar en zona de pérdidas y comienza a generar valor económico neto.
|
FUNDAMENTACIÓN TEÓRICA Y EVOLUCIÓN HISTÓRICA DEL ANÁLISIS LINEAL EN NEGOCIOS
6.1 Ecos Históricos y Ciclos: Patrones repetitivos en la disciplina
Desde los albores del mercantilismo hasta la formalización de la administración científica por Taylor y Fayol a principios del siglo XX, la cuantificación de los procesos comerciales ha transitado por ciclos de creciente abstracción matemática. Históricamente, el cálculo de los costos de producción se realizaba mediante métodos empíricos y contabilidad de partida doble rudimentaria. Sin embargo, la Revolución Industrial impuso la necesidad de modelar la producción en masa mediante expresiones algebraicas estructuradas.
La transición hacia el uso de la línea recta en la modelización económica se cimentó sobre tres premisas fundamentales:
- Proporcionalidad Directa: Suposición de que los costos variables por unidad permanecen constantes independientemente del volumen de producción.
- Independencia del Precio: Consideración de que el precio de venta unitario es invariable ante fluctuaciones en la cantidad ofertada en el corto plazo.
- Linealidad del Ingreso: Crecimiento del ingreso total en proporción directa al número de unidades comercializadas.
|
Ejemplo Ilustrativo Básico 6.1: Proyección Histórica del Costo Lineal en Talleres Manufactureros
Un taller textil tradicional en 1920 operaba con un costo fijo mensual de CF = 1200 unidades monetarias y un costo variable de CV = 15 unidades por prenda. Si el precio de venta se fijaba en P = 35 unidades monetarias, la función de costo total se expresaba como C(q) = 15q + 1200, permitiendo al administrador prever la estructura de egresos mediante una simple tabulación lineal.
|
6.2 Problemáticas Complejas del Siglo XXI: Desafíos inexplorados actuales
En el entorno empresarial contemporáneo, caracterizado por la volatilidad de los mercados globales y la disrupción digital, la aplicación directa de modelos lineales enfrenta severas limitaciones epistemológicas. La digitalización de la economía ha transformado radicalmente la estructura de costos. Empresas de base tecnológica operan con costos fijos masivos (desarrollo de software, infraestructura en la nube) y costos marginales cercanos a cero, desafiando el comportamiento clásico de las rectas de costos.
Los analistas financieros modernos deben lidiar con fenómenos complejos que escapan al modelo lineal estándar:
- Economías de Escala Dinámicas: Desviaciones de la linealidad debidas a descuentos por volumen en materias primas.
- Elasticidad de la Demanda: Variación del precio unitario en función de la cantidad demandada, convirtiendo la función de ingresos en una curva cuadrática.
- Costos Ocultos de Transacción: Fricciones logísticas y regulatorias que alteran la pendiente de la recta de costos.
|
Ejemplo Ilustrativo Básico 6.2: Desviación Lineal en Plataformas de Comercio Electrónico
Una startup de logística digital modela su ingreso mediante I(q) = 50q. Sin embargo, debido a la saturación del mercado, el precio disminuye marginalmente por cada unidad adicional vendida, transformando la función lineal en no lineal: I(q) = 50q - 0.05q^2. El uso ciego del modelo lineal clásico generaría un error de proyección del 25% en volúmenes altos de operación.
|
6.3 Nuevas Fronteras del Conocimiento: Tendencias en investigación pura
La investigación contemporánea en investigación de operaciones y matemáticas aplicadas explora la hibridación de modelos lineales con inteligencia artificial y análisis predictivo estocástico. La incorporación de parámetros probabilísticos en las ecuaciones deterministas de costo e ingreso permite a las corporaciones transitar hacia el análisis de escenarios de riesgo en tiempo real.
Entre las líneas de investigación más destacadas se encuentran:
- Optimización Estocástica Lineal: Modelado de pendientes de costos con variables aleatorias distribuidas normalmente.
- Simulaciones de Monte Carlo en Punto de Equilibrio: Evaluación de la sensibilidad del punto de equilibrio ante variaciones simultáneas de costos fijos y variables.
- Teoría de Juegos Aplicada a Funciones de Ingreso: Interacción estratégica entre competidores oligopólicos con funciones lineales de costos marginales.
|
Ejemplo Ilustrativo Básico 6.3: Modelo Estocástico de Costos en Cadenas de Suministro
Una corporación multinacional define su función de costo total como C(q) = (12 + ε)q + 5000, donde ε representa una variable aleatoria que simula la fluctuación en el precio internacional de las materias primas. El punto de equilibrio deja de ser un punto estático y se convierte en un intervalo de confianza analítico.
|
CRÍTICA ÉTICA, EXTERNALIDADES Y MERCANTILIZACIÓN DEL ANÁLISIS FINANCIERO
| ⚖ |
Ecosistema de Análisis Crítico: La aplicación de modelos matemáticos puros en la gestión empresarial a menudo omite variables humanas y ambientales, priorizando la eficiencia cuantitativa sobre la responsabilidad social corporativa.
|
6.4 Crítica Ética Profunda: Dilemas morales de la aplicación tecnológica
El uso de funciones lineales para determinar umbrales de rentabilidad y volúmenes de producción plantea profundos dilemas éticos. Cuando los directivos corporativos manipulan artificialmente los componentes de la ecuación de costos (reduciendo drásticamente los costos variables mediante la precarización laboral o la externalización irresponsable), el modelo matemático se convierte en cómplice de la degradación humana.
Los principales cuestionamientos éticos incluyen:
- Reduccionismo Antropológico: Tratamiento del factor humano exclusivamente como un costo variable subordinado a la pendiente de optimización.
- Justificación Algorítmica de Despidos: Uso de proyecciones de punto de equilibrio para justificar recortes de personal sin evaluar el impacto comunitario.
- Opacidad en la Estructura de Costos: Ocultamiento de costos de producción reales para inflar artificialmente el margen de utilidad.
|
Ejemplo Ilustrativo Básico 6.4: Optimización de Costos Laborales y Dilema Moral
Una empresa manufacturera reduce su costo variable de CV = 20 a CV = 12 mediante la subcontratación de mano de obra en condiciones de vulnerabilidad. Gráficamente, la pendiente de la recta de costos se suaviza, acelerando el punto de equilibrio y maximizando la utilidad, pero generando una externalidad social negativa severa no reflejada en la ecuación contable tradicional.
|
6.5 Externalidades Negativas: Daños colaterales no planificados
Las funciones lineales de costos empleadas en la microeconomía tradicional adolecen de una falla estructural grave: la exclusión de las externalidades negativas. Los costos de contaminación ambiental, agotamiento de recursos naturales y degradación de ecosistemas no se integran de manera endógena en la ecuación C(q) = mv · q + b, lo que distorsiona la verdadera eficiencia social de la producción.
Las consecuencias sistémicas de esta omisión comprenden:
- Falsos Puntos de Equilibrio Ecológico: Empresas que muestran alta rentabilidad financiera mientras operan en déficit ecológico neto.
- Transferencia de Costos a la Sociedad: Asunción estatal y ciudadana de los daños ambientales generados por procesos productivos lineales optimizados.
- Ausencia de Sostenibilidad a Largo Plazo: Colapso repentino de la actividad empresarial cuando los recursos naturales se agotan y el modelo lineal deja de tener validez física.
|
Ejemplo Ilustrativo Básico 6.5: Costos Ambientales Ocultos en la Producción Industrial
Una planta química calcula su punto de equilibrio financiero con la función de costos C(q) = 10q + 50000. Sin embargo, al incorporar el costo social de remediación ambiental por unidad producida (Ca = 4q), la función de costo real social asciende a C_social(q) = 14q + 50000, desplazando el verdadero punto de equilibrio hacia la derecha y demostrando que la operación actual es socialmente inviable.
|
6.6 Obsolescencia y Mercantilización: El impacto del hiper-consumismo en la materia
El hiper-consumismo contemporáneo ha pervertido la aplicación de las funciones de ingreso y demanda. Las corporaciones utilizan modelos lineales de proyección de ventas para diseñar estrategias de obsolescencia programada, garantizando que el volumen de producción q se mantenga artificialmente elevado mediante la sustitución acelerada de bienes.
Los efectos de esta mercantilización extrema de la matemática aplicada abarcan:
- Manipulación de la Demanda: Creación de necesidades ficticias para desplazar la función de ingreso hacia arriba de manera artificial.
- Generación Masiva de Residuos: Aceleración del flujo lineal de materiales (extracción, producción, consumo, desecho) en detrimento de la economía circular.
- Alienación del Consumidor: Reducción del ciudadano a un mero generador de ingresos para mantener la pendiente de crecimiento corporativo.
|
Ejemplo Ilustrativo Básico 6.6: Proyección de Ingresos por Obsolescencia Programada
Un fabricante de dispositivos electrónicos diseña sus productos con una vida útil limitada a 24 meses, asegurando que la función de ingresos I(q) = P · q se mantenga cíclicamente activa mediante reposiciones forzosas. El análisis lineal de la demanda justifica financieramente la producción masiva de desechos tecnológicos.
|
MARCO ANALÍTICO, BATERÍA DE CASOS Y PROYECTO PRÁCTICO
6.7 Marco Teórico Crítico: Parámetros y fórmulas analíticas para evaluar tendencias industriales
Para evaluar con rigor científico las tendencias industriales mediante la geometría analítica de la recta, es indispensable consolidar el sistema formal de ecuaciones que rigen la administración de negocios:
- Función de Costo Total: Expresada analíticamente como C(q) = m_c · q + CF, donde m_c representa el costo variable unitario y CF los costos fijos de estructura.
- Función de Ingreso Total: Definida como I(q) = P · q, donde P es el precio de venta constante por unidad producida.
- Función de Utilidad: Modelada como la diferencia algebraica entre ingresos y costos: U(q) = I(q) - C(q) = (P - m_c)q - CF.
- Punto de Equilibrio (Break-Even Point): Condición operativa donde la utilidad es nula (U(q) = 0), despejando la cantidad crítica q_e = CF / (P - m_c).
6.8 Batería de Casos Resueltos (Deconstrucción Crítica)
A continuación, se deconstruyen tres casos reales de la industria moderna aplicando el marco analítico lineal, exponiendo progresivamente sus limitaciones lógicas y estructurales.
Caso 1: Industria Textil Tradicional (Linealidad Estándar)
Una planta textil opera con costos fijos de CF = 15000 unidades monetarias mensuales, un costo variable unitario de m_c = 25 y un precio de venta P = 60. Aplicando la fórmula del punto de equilibrio: q_e = 15000 / (60 - 25) = 15000 / 35 ≈ 428.57 unidades. El análisis lineal concluye que a partir de 429 unidades la empresa es rentable. Sin embargo, ignora la saturación del inventario local.
Caso 2: Empresa de Software as a Service - SaaS (Costos Fijos Masivos)
Una compañía tecnológica presenta costos fijos de infraestructura en la nube de CF = 200000, un costo variable marginal casi nulo m_c = 2 y un precio de suscripción mensual P = 50. El cálculo del punto de equilibrio arroja q_e = 200000 / (50 - 2) = 200000 / 48 ≈ 4166.67 usuarios. Deconstrucción crítica: El modelo lineal asume que la capacidad de servidor es infinita, omitiendo los saltos escalonados en los costos fijos cuando se requiere ampliar la arquitectura de red.
Caso 3: Corporación Agroindustrial Multinacional (Externalidades y No Linealidad)
Una agroindustria procesa alimentos con CF = 500000, m_c = 40 y P = 100. El punto de equilibrio financiero es q_e = 500000 / (100 - 40) = 8333.33 toneladas. Deconstrucción crítica avanzada: Al introducir la variable de agotamiento hídrico del suelo (costo ecológico marginal m_e = 25), el costo variable real asciende a 65, elevando el punto de equilibrio a q_e = 500000 / (100 - 65) = 14285.71 toneladas, evidenciando la falacia de rentabilidad del modelo financiero tradicional.
6.9 Proyecto Propuesto para el Alumno
Ensayo Prospectivo: Redacte un ensayo analítico de 1500 palabras sobre la aplicación de las funciones lineales a una tecnología emergente (por ejemplo, granjas de minería de criptoactivos o producción automatizada de vehículos eléctricos). Su trabajo debe incluir:
- Definición matemática explícita de las funciones de costo, ingreso y utilidad.
- Cálculo detallado del punto de equilibrio operativo.
- Crítica ética y ambiental de las externalidades negativas asociadas al modelo.
- Propuesta de corrección del modelo lineal incorporando variables de sostenibilidad.
Micro-Rúbrica de Evaluación del Ensayo:
| Criterio de Evaluación |
Nivel Excelente (4 pts) |
Nivel Suficiente (2 pts) |
Nivel Deficiente (1 pt) |
| Rigor Matemático |
Formulación impecable de funciones de costo, ingreso, utilidad y equilibrio. |
Formulación básica con errores menores en el cálculo de pendientes. |
Ausencia de rigor matemático o fórmulas incorrectas. |
| Análisis Crítico y Ético |
Deconstrucción profunda de externalidades y limitaciones del modelo lineal. |
Mención superficial de dilemas éticos sin vinculación matemática. |
Omisión total de la crítica ética y social. |
| Estructura y APA 7 |
Prosa académica doctoral, citas y referencias rigurosas según norma APA 7. |
Estructura aceptable con inconsistencias menores en formato APA. |
Falta de estructura formal y ausencia de referencias válidas. |
SISTEMATIZACIÓN GRÁFICA, GLOSARIO Y REFERENCIAS
6.10 Matriz de Relaciones (Diagrama Estructural)
El siguiente diagrama muestra la jerarquía y relación sistémica entre los componentes analíticos y críticos de la recta aplicada a los negocios:
classDiagram
class CostoTotal {
CF
CostoVariable
}
class IngresoTotal {
PrecioUnitario
CantidadProducida
}
class Utilidad {
MargenBeneficio
}
class PuntoEquilibrio {
UmbralCritico
}
class ExternalidadSocial {
ImpactoAmbiental
}
CostoTotal --|> PuntoEquilibrio
IngresoTotal --|> PuntoEquilibrio
PuntoEquilibrio --|> Utilidad
CostoTotal --|> ExternalidadSocial
6.11 Cierre y Referencias
Glosario Epistemológico:
- Punto de Equilibrio: Coordenada geométrica donde la función de ingreso total intercepta exactamente a la función de costo total, determinando el volumen de producción con beneficio neto nulo.
- Costo Variable Unitario: Pendiente de la recta de costos que representa el incremento absoluto en los egresos totales al producir una unidad adicional de bienes o servicios.
- Externalidad Financiera: Efecto colateral no cuantificado en los modelos contables tradicionales que altera la sostenibilidad real de la actividad empresarial.
Bibliografía Recomendada (Norma APA 7):
- Drucker, P. F., & Henderson, R. (2019). Teoría de Sistemas Económicos y Gestión Gerencial. Editorial Universitaria de Negocios.
- Haussler, E. F., Paul, R. S., & Wood, R. J. (2020). Matemáticas para Administración y Economía (13.a ed.). Pearson Educación.
- Keynes, J. M. (2018). Teoría General de la Ocupación, el Interés y el Dinero. Fondo de Cultura Económica.
- Taylor, F. W. (2021). Principios de la Administración Científica y Modelos Lineales de Producción. Ediciones Científicas del Trabajo.
|