BLOQUE 1: FUNDAMENTOS ANALITICOS Y GEOMETRICOS DE LA ECUACION LINEAL APLICADA A LOS NEGOCIOSUNIDAD IV - TEMA A: Ecuacion de la recta y graficas de rectas en contextos empresariales y financieros |
GENESIS EPISTEMOLOGICA Y DECONSTRUCCION ONTOLOGICA DEL MODELO LINEAL
|
UI Dinamica: Hero Banner Fluido
La Recta como Eje Cuantitativo
El estudio formal de la geometria analitica y, particularmente, de la linea recta, surge de la imperativa necesidad historica de traducir relaciones geometricas abstractas en lenguajes algebraicos operativos. Como senalan autores clasicos en epistemologia de las matematicas aplicadas, el paso de la geometria euclidiana estatica al calculo cartesiano permitio a los analistas comerciales y economistas de los siglos XVII y XVIII modelar fenomenos de oferta, demanda y costos con una precision inedita. El problema historico fundamental radicaba en la incapacidad de prever variaciones proporcionales constantes utilizando unicamente metodos verbales o geometricos tradicionales. La creacion del sistema de coordenadas rectangulares unifico la magnitud espacial con el valor numerico, sentando las bases para la toma de decisiones gerenciales basadas en datos empiricos tangibles.
|
Cita Destacada Academica
"La matematica para los negocios no busca la contemplacion abstracta de la forma, sino la optimizacion rigurosa de los recursos escasos a traves de la modelizacion lineal determinista." (Boyer, 1991).
Desde una perspectiva ontologica, la ecuacion de la recta no es meramente un trazo sobre un plano cartesiano; representa la manifestacion algebraica de una tasa de cambio constante entre dos variables economicas interdependientes. En el ambito administrativo, despojar al concepto de los mitos de la complejidad innecesaria permite comprender que cualquier organizacion opera bajo leyes de proporcionalidad directa o inversa en sus estructuras de costos fijos, variables y volumen de ventas.
|
1.1 Origen Epistemologico y Evolucion
La evolucion historica de la linea recta transita desde las descripciones empíricas de agrimensores egipcios y babilonios hasta la formalizacion axiomatica desarrollada por Rene Descartes y Pierre de Fermat. En el contexto economico, la necesidad de calcular la rentabilidad marginal y el punto de equilibrio obligo a los pioneros de la administracion cientifica a formalizar modelos donde el incremento en una unidad de produccion genera un impacto lineal estricto en los costos totales. Esta transicion epistemologica transformo la intuicion comercial en una disciplina analitica predictiva.
|
Ejemplo Ilustrativo Basico: Imagina que un artesano calcula que por cada mesa que construye, gasta exactamente diez unidades monetarias en madera. La proporcion es invariable, reflejando el principio historico de la constancia en la razon de cambio que dio origen a la geometria analitica.
|
1.2 Deconstruccion Ontologica
Ontologicamente, la recta en los negocios se desvincula de la nocion puramente euclidiana de una sucesion infinita de puntos sin espesor. En administracion, se le deconstruye como un limite operativo o una frontera de posibilidades financieras. Se suele caer en el mito de que los fenomenos empresariales son puramente lineales; sin embargo, la recta representa un modelo de aproximacion local altamente eficaz para pequenos y medianos rangos de operacion comercial, sirviendo como base analitica antes de introducir complejidades no lineales.
|
Ejemplo Ilustrativo Basico: Pensar que las ventas de una empresa crecen en linea recta hasta el infinito es un mito gerencial. La recta es una herramienta de analisis util para tramos especificos de produccion, no una ley universal permanente.
|
1.3 Arquitectura Fundamental
La arquitectura de la recta descansa sobre elementos estructurales bien definidos que relacionan variables independientes y dependientes. Los componentes criticos que conforman este andamiaje matematico son:
- Variable Independiente (x): Representa el factor causal o insumo controlable, como el numero de unidades producidas o las horas de trabajo.
- Variable Dependiente (y): Refleja el efecto o resultado medible, tal como el costo total de operacion o los ingresos por ventas.
- Pendiente (m): Mide la tasa de cambio constante o la inclinacion de la recta, indicando cuanto varia y ante una unidad de variacion en x.
- Interseccion con el Eje Vertical (b): Denota el valor base o inicial de la variable dependiente cuando la variable independiente es nula (costos fijos).
|
Ejemplo Ilustrativo Basico: En una factura de servicios publicos, el cargo fijo mensual es el equivalente al intercepto b, mientras que el cobro por cada kilovatio hora consumido actua como la pendiente m multiplicada por el uso x.
|
PARADIGMAS, PIONEROS Y TENSIONES TEORICAS DEL ANALISIS LINEAL
|
UI Dinamica: Split-Screen Hero Analitico
Modelos y Controversias en la Administracion
El estudio de las funciones lineales en los negocios se sustenta en paradigmas de determinismo economico y optimizacion lineal. Estos modelos asumen que los mercados operan bajo condiciones estables donde la informacion es simetrica y los costos marginales son constantes. A traves del analisis de equilibrio, las empresas logran establecer umbrales criticos de supervivencia financiera. Sin embargo, la aplicacion rigurosa de estos paradigmas exige comprender las limitaciones inherentes cuando se enfrentan a escenarios de inflacion galopante o economias de escala no lineales.
|
Las tensiones teoricas contemporaneas cuestionan la validez de mantener modelos lineales estrictos en entornos volatiles. Mientras que la ortodoxia administrativa defiende la simplicidad operativa de la ecuacion lineal para proyecciones a corto plazo, la corriente moderna de la teoria del caos y la complejidad empresarial argumenta que la linealidad es una simplificacion excesiva que oculta riesgos sistemicos severos. El administrador moderno debe navegar entre la elegancia operativa del modelo lineal y la cruda realidad de los mercados no lineales.
|
1.4 Paradigmas Principales
Los modelos teóricos dominantes en la matematica aplicada a los negocios se basan en el paradigma de la linealidad por tramos. Este enfoque postula que aunque la funcion de costos global de una corporacion multinacional pueda ser compleja, en intervalos operativos acotados, la relacion entre insumos y resultados se comporta de manera lineal predecible. Esto permite a los gerentes aplicar calculos diferenciales basicos y algebra elemental para la planificacion presupuestaria anual sin requerir simulaciones computacionales avanzadas.
|
Ejemplo Ilustrativo Basico: Una compania de transporte presupuesta sus gastos de combustible asumiendo un costo lineal por kilometro recorrido, aceptando este paradigma simplificador para agilizar la cotizacion de rutas urbanas.
|
1.5 Autores y Cientificos Clasicos
El rigor analitico del calculo aplicado tiene raices profundas en las aportaciones de Rene Descartes, quien unifico el algebra con la geometria mediante el plano cartesiano, y Leonhard Euler, formalizador del concepto de funcion. En el terreno economico, pioneros como Antoine Augustin Cournot aplicaron por primera vez funciones lineales y no lineales para modelar la oferta y la demanda de mercado, estableciendo el puente definitivo entre la matematica pura y la teoria economica moderna.
|
Ejemplo Ilustrativo Basico: Cuando un analista financiero grafica precios en el eje vertical y cantidades en el horizontal para hallar el punto de equilibrio, esta replicando de manera aplicada los constructos cartesianos formulados en el siglo XVII.
|
1.6 Tensiones Teoricas y Debates
La principal controversia disciplinaria gira en torno al conflicto entre la rigidez del modelo lineal y la dinamica estocastica de los mercados globales actuales. Los detractores de los modelos lineales argumentan que asumir pendientes constantes ignora fenomenos criticos como las economias de escala y la saturacion del mercado. Por otro lado, los defensores sostienen que el modelo lineal sigue siendo insustituible por su capacidad pedagogica y su eficiencia operativa en la toma de decisiones tacticas inmediatas.
|
Ejemplo Ilustrativo Basico: Un gerente de produccion discute con el departamento de finanzas porque el modelo lineal predice ganancias continuas al duplicar la publicidad, ignorando que el mercado local ya esta completamente saturado.
|
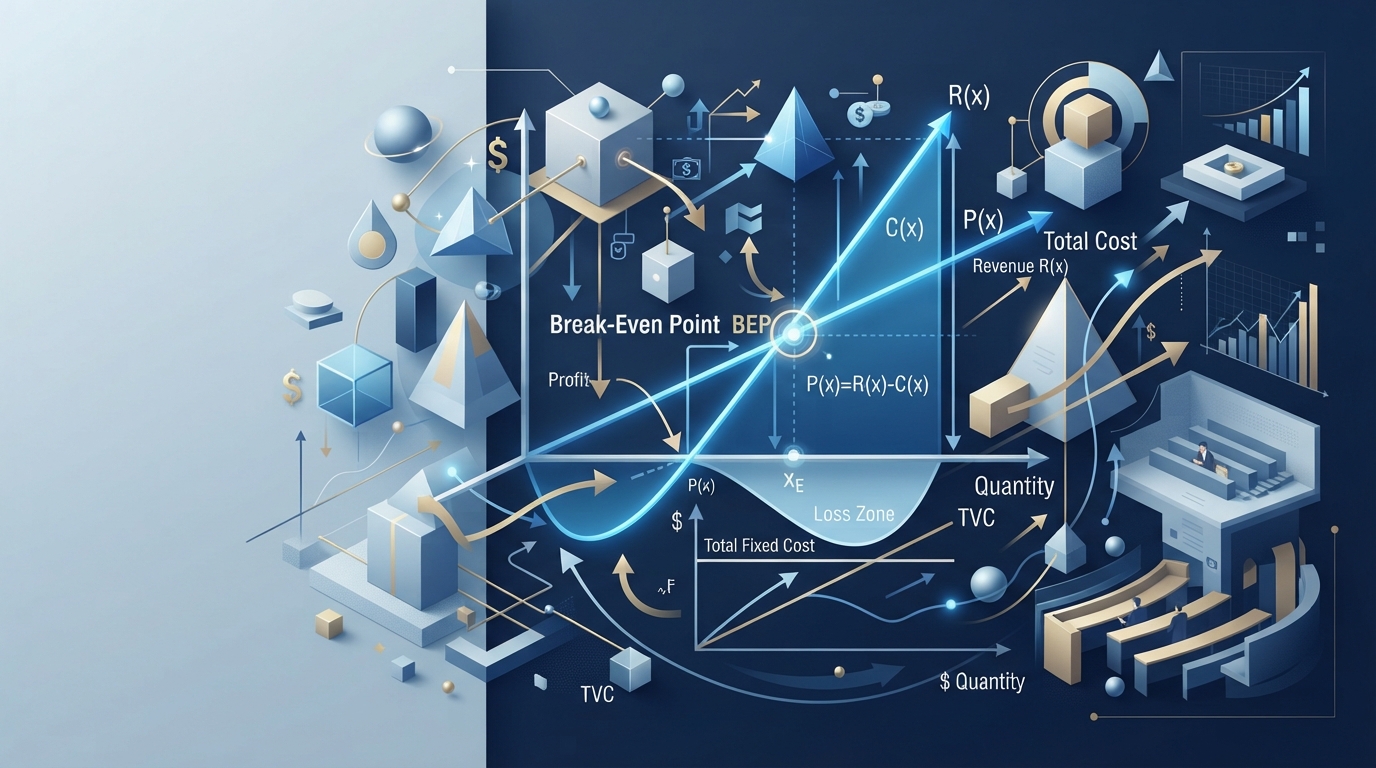
MARCO TEORICO, BATERIA DE CASOS Y PROYECTO PRACTICO
UI Dinamica: Callout Box Analitica Integral
Caja de Herramientas Matematicas para la Gestion
Esta seccion agrupa los algoritmos operativos y ecuaciones fundamentales que rigen el comportamiento de las funciones lineales aplicadas a la administracion de empresas y la evaluacion de proyectos.
|
1.7 Marco Teorico y Formulario
Para operar analíticamente con rectas en contextos de negocios, se emplea un conjunto estandarizado de expresiones algebraicas que permiten modelar situaciones comerciales diversas:
- Ecuacion Pendiente-Ordenada en el Origen: y = mx + b. Utilizada extensivamente para modelar funciones de costo total, donde m es el costo variable unitario y b son los costos fijos.
- Calculo de la Pendiente entre dos Puntos: m = (y2 - y1) / (x2 - x1). Esencial para determinar tasas de cambio a partir de datos historicos de ventas en dos periodos distintos.
- Ecuacion Punto-Pendiente: y - y1 = m(x - x1). Permite construir la funcion lineal de la demanda conociendo un punto de precio-volumen y su elasticidad o pendiente.
- Funcion de Ingreso Total: I = px, donde p representa el precio de venta unitario constante y x la cantidad demandada.
- Funcion de Beneficio o Utilidad: U = I - C, calculada como la diferencia entre la funcion de ingresos totales y la funcion de costos totales.
1.8 Bateria de Casos Resueltos
Caso 1: Nivel Basico - Determinacion de Costos Totales
Una empresa textil tiene costos fijos mensuales de 5000 unidades monetarias y un costo variable de 15 unidades monetarias por cada prenda producida. Determine la ecuacion del costo total y calcule el costo de producir 400 prendas.
Resolucion Paso a Paso:
- Identificar los parametros clave del modelo: Costos fijos b = 5000, costo variable unitario m = 15.
- Plantear la ecuacion general de la recta: C(x) = mx + b.
- Sustituir los valores para obtener la funcion de costos: C(x) = 15x + 5000.
- Evaluar la funcion para x = 400 unidades: C(400) = 15(400) + 5000.
- Realizar las operaciones aritmeticas: C(400) = 6000 + 5000 = 11000.
- Conclusion: El costo total de producir 400 prendas es de 11000 unidades monetarias.
Caso 2: Nivel Intermedio - Construccion de la Recta a partir de Dos Puntos
Una cadena de cafeterias registro que al fijar el precio del cafe en 3 unidades monetarias, vende 2000 tazas semanales, mientras que al incrementar el precio a 4 unidades monetarias, las ventas bajan a 1500 tazas. Asumiendo un comportamiento lineal de la demanda, determine la ecuacion de la demanda.
Resolucion Paso a Paso:
- Definir los puntos (x, y) donde x es el precio y y es la cantidad: Punto 1 (3, 2000) y Punto 2 (4, 1500).
- Calcular la pendiente m usando la formula: m = (y2 - y1) / (x2 - x1).
- Sustituir los valores: m = (1500 - 2000) / (4 - 3) = -500 / 1 = -500.
- Aplicar la ecuacion punto-pendiente usando el Punto 1: y - y1 = m(x - x1).
- Sustituir: y - 2000 = -500(x - 3).
- Despejar la variable dependiente y: y = -500x + 1500 + 2000 = -500x + 3500.
- Conclusion: La ecuacion de la demanda es y = -500x + 3500.
Caso 3: Nivel Avanzado - Analisis de Punto de Equilibrio Empresarial
Una empresa manufacturera presenta una funcion de costos totales dada por C(x) = 20x + 10000 y comercializa su producto a un precio unitario de 45 unidades monetarias. Calcule el volumen de ventas necesario para alcanzar el punto de equilibrio y grafique conceptualmente la interseccion de las funciones de ingreso y costo.
Resolucion Paso a Paso:
- Definir la funcion de ingresos totales: I(x) = 45x.
- Establecer la condicion de equilibrio financiero: Ingresos Totales iguales a Costos Totales, es decir, I(x) = C(x).
- Igualar ambas expresiones algebraicas: 45x = 20x + 10000.
- Agrupar los terminos con la variable x en el lado izquierdo: 45x - 20x = 10000.
- Simplificar la ecuacion resultante: 25x = 10000.
- Despejar la cantidad de equilibrio x: x = 10000 / 25 = 400 unidades.
- Verificar el equilibrio calculando los ingresos monetarios: I(400) = 45(400) = 18000. Los costos totales son C(400) = 20(400) + 10000 = 18000.
- Conclusion: La empresa alcanza su punto de equilibrio operativo al producir y vender exactamente 400 unidades, generando ingresos y costos iguales a 18000 unidades monetarias.
1.9 Proyecto Propuesto para el Alumno
Reto Integrador: Asuma el rol de Consultor Financiero Senior para una nueva startup de tecnologia educativa. La empresa proyecta costos fijos mensuales de 12000 unidades monetarias y un costo variable de 25 unidades por cada suscripcion mensual procesada. El comite directivo ha fijado un precio de venta de 60 unidades monetarias por suscripcion. Su mision es elaborar un informe ejecutivo que incluya:
1) La modelizacion algebraica de las funciones de costo, ingreso y utilidad.
2) El calculo exacto del punto de equilibrio en unidades y en ingresos monetarios.
3) Una recomendacion estrategica basada en un escenario donde los costos fijos se incrementan en un 20 por ciento debido a la expansion de infraestructura.
Micro-Rubrica de Evaluacion del Proyecto
| Criterio de Evaluacion |
Logrado (4 pts) |
En Proceso (2 pts) |
Insuficiente (1 pt) |
| Modelizacion Matematica |
Formulas de costo, ingreso y utilidad planteadas sin errores algebraicos. |
Errores menores en la identificacion de variables o constantes. |
Funciones incorrectas o ausentes en el informe. |
| Calculo de Equilibrio |
Punto de equilibrio calculado con precision y verificado correctamente. |
Calculo correcto pero carece de comprobacion cruzada. |
Procedimiento aritmetico erroneo o sin conclusion. |
| Analisis de Escenarios |
Evaluacion rigurosa del impacto por aumento en costos fijos con recomendacion gerencial. |
Calcula el nuevo equilibrio pero sin profundidad en la recomendacion. |
No aborda el escenario de incremento en costos fijos. |
| Rigor y Estructura |
Informe formal, lenguaje tecnico adecuado y orden logico impecable. |
Estructura aceptable pero con deficiencias menores de redaccion. |
Documento desorganizado y carente de rigor academico. |
JERARQUIA ESTRUCTURAL, GLOSARIO Y REFERENCIAS BIBLIOGRAFICAS
1.10 Jerarquia Estructural del Tema
A continuacion se presenta el diagrama de flujo estructural que sintetiza la arquitectura conceptual del tema abordado en este bloque:
graph TD
A[Modelo Lineal] --> B[Pendiente]
A --> C[Intercepto]
B --> D[Tasa de Cambio]
C --> E[Costos Fijos]
D --> F[Analisis Marginal]
E --> G[Punto de Equilibrio]
1.11 Cierre Epistemologico y Referencias
Glosario Epistemologico:
- Pendiente Financiera: Medida cuantitativa que expresa la razon de cambio constante entre una variable economica independiente y su efecto directo en la variable dependiente.
- Punto de Equilibrio Operativo: Umbral critico de actividad comercial donde los ingresos totales generados igualan exactamente la sumatoria de los costos fijos y variables.
- Modelizacion Determinista: Enfoque analitico que asume relaciones funcionales exactas y previsibles entre variables empresariales, excluyendo la incertidumbre estocastica temporal.
Referencias Bibliograficas (Normas APA 7):
- Boyer, C. B. (1991). A History of Mathematics. John Wiley & Sons.
- Haeussler, E. F., Richard, S. J., & Richard, W. P. (2008). Matematicas para administracion y economia. Pearson Educacion.
- Leithold, L. (1994). Matematicas previas al calculo. Oxford University Press.
- Arya, J. C., & Lardner, R. W. (2009). Matematicas aplicadas a la administracion y a la economia. Pearson Educacion.
BLOQUE 2: Fundamentos Analíticos de la Ecuación Lineal y Modelado de Mercados
MATEMÁTICA PARA LOS NEGOCIOS 1 - UNIDAD IV: Ecuación de la recta y análisis de pendientes en entornos comerciales.
|
Fundamentos Geométricos y Arquitectura Analítica de las Funciones Lineales
|
Hero Banner Fluido y Contexto Epistemológico: El análisis formal de la recta constituye el pilar fundamental sobre el cual se edifican los modelos cuantitativos contemporáneos en la administración de empresas. Según Arya y Lardner (2009), la capacidad de traducir fenómenos mercantiles complejos a expresiones lineales permite a los tomadores de decisiones proyectar comportamientos de oferta, demanda y punto de equilibrio con un rigor determinista.
Cita Destacada: "La linealidad no es meramente una simplificación matemática, sino el lenguaje analítico primario que aproxima la proporcionalidad directa entre los recursos invertidos y los retornos financieros esperados en un horizonte de planeación estratégica" (Haeussler et al., 2015).
|
Línea de Tiempo Fluida: Evolución del Modelado Lineal en Economía
- Siglo XVII (Geometría Analítica): René Descartes y Pierre de Fermat unifican el álgebra con la geometría, permitiendo representar ecuaciones mediante trazos cartesianos.
- Siglo XIX (Economía Clásica): Antoine Augustin Cournot formaliza el uso de funciones lineales para analizar la ley de la oferta y la demanda, introduciendo la pendiente como tasa marginal.
- Siglo XX (Investigación de Operaciones): Leonid Kantoróvich y George Dantzig expanden el uso de sistemas lineales hacia la programación matemática aplicada a la cadena de suministro.
|
2.1 Arquitectura y Estructura Base
La deconstrucción de la estructura anatómica de la recta revela un sistema regido por dos parámetros fundamentales: la pendiente (m) y la ordenada al origen (b). En el ámbito de la administración de empresas, la variable independiente x suele representar unidades producidas, horas de mano de obra o tiempo transcurrido, mientras que la variable dependiente y denota costos totales, ingresos o volumen de ventas. La comprensión de esta arquitectura permite aislar los costos fijos de los costos variables unitarios, facilitando auditorías financieras precisas.
- Pendiente (m): Tasa de cambio constante que mide la inclinación de la recta.
- Intercepto (b): Valor inicial cuando la variable independiente es nula.
- Dominio y Rango: Restricciones operativas del modelo basadas en la positividad de las variables comerciales (x ≥ 0, y ≥ 0).
Ejemplo Ilustrativo Básico: Estructura de Costos
Una empresa textil presenta un costo fijo mensual de b = 5000 unidades monetarias y un costo variable por unidad de m = 20. La estructura analítica de su función de costo total se modela como y = 20x + 5000. Si la gerencia produce x = 300 unidades, el costo total asciende a y = 20(300) + 5000 = 11000 unidades monetarias.
|
2.2 Formulaciones y Mecánica
El análisis de las formulaciones matemáticas que rigen el sistema lineal comprende diversas expresiones algebraicas equivalentes según la información disponible en el entorno de los negocios. La forma pendiente-intercepto (y = mx + b) contrasta con la forma punto-pendiente (y - y₁ = m(x - x₁)), la cual resulta indispensable cuando se conocen dos puntos operativos históricos de la empresa, tales como el volumen de ventas en dos periodos fiscales distintos.
- Cálculo de Pendiente entre dos puntos: m = (y₂ - y₁) / (x₂ - x₁)
- Forma Simétrica: Utilizada para identificar rápidamente los puntos de corte con los ejes coordenados.
- Forma General: Expresada algebraicamente como Ax + By + C = 0, fundamental en la programación lineal y optimización de recursos.
Ejemplo Ilustrativo Básico: Determinación de la Ecuación por Dos Puntos
Una compañía registra ventas de 100 unidades cuando invierte 2000 en publicidad (P₁ = (2000, 100)), y ventas de 180 unidades con una inversión de 3600 (P₂ = (3600, 180)). La pendiente se calcula como m = (180 - 100) / (3600 - 2000) = 80 / 1600 = 0.05. Aplicando la forma punto-pendiente se obtiene la función de demanda en función de la publicidad.
|
2.3 Evaluación de Componentes
Los detalles técnicos sobre la interacción de las partes involucradas en una ecuación lineal exigen evaluar la sensibilidad del modelo ante variaciones marginales. La interacción entre la función de ingresos totales y la función de costos totales define el umbral de rentabilidad. Evaluar estos componentes de manera simultánea permite a los analistas financieros determinar el volumen exacto de operaciones requerido para evitar pérdidas operativas y maximizar el margen de contribución.
- Margen de Contribución Unitario: Diferencia entre el precio de venta unitario y el costo variable unitario.
- Sensibilidad del Eje y: Análisis de impacto ante incrementos exógenos en los costos fijos.
- Condición de Paralelismo y Perpendicularidad: Criterios geométricos para evaluar la relación entre líneas de oferta concurrentes.
Ejemplo Ilustrativo Básico: Evaluación de Interacción Lineal
Si la recta de ingresos es Y_i = 50x y la recta de costos es Y_c = 30x + 40000, la evaluación de su intersección mediante igualación algebraica (50x = 30x + 40000) arroja un volumen crítico de x = 2000 unidades, punto exacto donde la utilidad marginal es cero.
|
Estandarización, Normativa y Limitaciones Arquitectónicas del Modelo Lineal
Caja Bento: Ecosistema de Estandarización Empresarial
|
Normalización Contable:
Aplicación de criterios uniformes para la separación de costos mixtos en componentes fijos y variables mediante el método de punto alto-punto bajo.
|
Protocolos de Auditoría:
Verificación de la consistencia lineal en los estados financieros proyectados conforme a los estándares internacionales de contabilidad (NIIF).
|
|
2.4 Estandarización de Procesos
La normalización en la industria moderna exige que cualquier proyección de costos o ingresos siga protocolos matemáticos replicables. La estandarización de procesos mediante ecuaciones lineales permite a las corporaciones multinacionales consolidar presupuestos globales utilizando parámetros de conversión homogéneos. Esto elimina la ambigüedad en la interpretación de los indicadores de rendimiento clave (KPIs) financieros.
- Homogeneización de Variables: Conversión de unidades monetarias a tasas normalizadas por inflaciones proyectadas.
- Modelos Predictivos Base: Uso de ecuaciones rectas como plantillas automatizadas en sistemas ERP (Enterprise Resource Planning).
- Control Estadístico de Procesos: Monitoreo de desviaciones lineales en líneas de ensamblaje industrial.
Ejemplo Ilustrativo Básico: Estandarización de Presupuestos
Una cadena de suministro estandariza sus costos logísticos mediante la ecuación lineal y = 12x + 1500, donde x representa toneladas transportadas. Cualquier sucursal regional debe reportar sus costos operativos bajo esta misma estructura normalizada para permitir auditorías corporativas centralizadas.
|
2.5 Normativas Internacionales
El cumplimiento de normativas internacionales, tales como las emitidas por la ISO (International Organization for Standardization) en materia de gestión de calidad y control financiero, requiere que los modelos matemáticos utilizados en la toma de decisiones posean trazabilidad y rigor verificable. Las directrices contables internacionales exigen documentar la base empírica de cualquier estimación lineal empleada en la valoración de activos a largo plazo.
- ISO 9001: Exigencia de metodologías cuantitativas documentadas para la medición de la satisfacción del cliente y desempeño de proveedores.
- Normas Internacionales de Información Financiera (NIIF): Requisitos de linealidad en la amortización de activos intangibles por el método de línea recta.
- Trazabilidad Analítica: Obligación de conservar los registros históricos de puntos cartesianos utilizados para ajustar las funciones de regresión lineal.
Ejemplo Ilustrativo Básico: Amortización Lineal bajo NIIF
Una maquinaria adquirida por 50000 unidades monetarias con un valor residual estimado de 5000 y una vida útil de 9 años se deprecia de forma lineal según la ecuación y = -5000x + 50000, cumpliendo estrictamente con los estándares contables internacionales de depreciación uniforme.
|
2.6 Limitaciones de la Arquitectura
A pesar de su utilidad analítica, la arquitectura de la recta presenta limitaciones inherentes al asumir una tasa de cambio constante (pendiente fija) en todos los niveles de producción. En los mercados reales, la ley de los rendimientos decrecientes, las economías de escala y la saturación de la demanda provocan que las funciones de costos e ingresos adopten comportamientos no lineales (curvilíneos). Ignorar estas restricciones estructurales puede conducir a errores críticos en la planeación financiera a gran escala.
- Supuesto de Constancia: Incapacidad de reflejar variaciones en los costos unitarios por descuentos en compras al por mayor.
- Rango Relevante: Validez limitada del modelo lineal únicamente dentro de intervalos estrechos de operación comercial.
- Rigidez ante Externalidades: Dificultad para incorporar fluctuaciones abruptas del mercado sin recalibrar la función analítica.
Ejemplo Ilustrativo Básico: Limitación por Economías de Escala
Si una empresa triplica su producción de 1000 a 3000 unidades, el costo variable unitario disminuye debido a descuentos de proveedores. Pretender modelar este escenario con una única ecuación lineal y = 15x + 2000 genera una sobreestimación significativa de los costos reales, evidenciando la limitación del modelo fuera de su rango relevante.
|
Marco Teórico de Rendimiento, Casos Prácticos y Proyecto de Modelado
Callout Informativo: Marco Teórico de Rendimiento Financiero
El rendimiento estructural de un modelo lineal aplicado a los negocios se evalúa mediante umbrales de viabilidad que relacionan los ingresos totales con la estructura de costos. La formulación analítica de este rendimiento se fundamenta en los siguientes principios teóricos:
- Umbral de Rentabilidad (Punto de Equilibrio): Volumen de ventas x donde la función de ingreso total I(x) iguala exactamente a la función de costo total C(x).
- Función de Utilidad Operativa: Expresada analíticamente como U(x) = I(x) - C(x), representando el beneficio neto lineal en función de las unidades comercializadas.
- Tasa Marginal de Beneficio: Pendiente de la función de utilidad, la cual indica el incremento del beneficio por cada unidad adicional vendida.
|
2.7 Marco Teórico de Rendimiento
Para garantizar la viabilidad de un proyecto empresarial, los analistas deben verificar que los umbrales de rendimiento operen dentro de los márgenes tolerables de riesgo. Las ecuaciones de la recta permiten establecer metas de ventas precisas y evaluar la estabilidad financiera ante fluctuaciones del mercado. La rigurosidad matemática en este nivel asegura que las decisiones gerenciales estén respaldadas por proyecciones deterministas y comprobables.
- Criterio de Viabilidad Positiva: La pendiente de la función de ingresos debe ser estrictamente mayor que la pendiente de la función de costos variables (m_i > m_c).
- Apalancamiento Operativo Lineal: Medida de sensibilidad de la utilidad ante cambios porcentuales en el volumen de ventas.
- Margen de Seguridad: Distancia porcentual entre el volumen de ventas actual y el punto de equilibrio estructural.
2.8 Batería de Casos Resueltos (Cálculo Estructural)
Caso 1: Determinación del Punto de Equilibrio
Enunciado: Una empresa comercializa un producto a un precio unitario de 80 unidades monetarias. Sus costos fijos mensuales ascienden a 120000 y el costo variable por unidad es de 50. Determine la ecuación de costos totales, la ecuación de ingresos totales y calcule el punto de equilibrio operativo.
Solución Paso a Paso:
1. Ecuación de Costo Total: C(x) = 50x + 120000.
2. Ecuación de Ingreso Total: I(x) = 80x.
3. Igualación para hallar el equilibrio: 80x = 50x + 120000.
4. Despeje de x: 30x = 120000 => x = 4000 unidades.
Conclusión: La empresa debe vender exactamente 4000 unidades mensuales para alcanzar su punto de equilibrio.
|
Caso 2: Modelado de Oferta y Demanda Lineal
Enunciado: En el mercado de un componente electrónico, se observa que a un precio de 50 unidades monetarias se demandan 200 unidades, mientras que a un precio de 30 se demandan 400 unidades. Asumiendo un comportamiento lineal de la demanda, determine su ecuación analítica.
Solución Paso a Paso:
1. Identificación de puntos (x, y) siendo x la cantidad y y el precio: P₁ = (200, 50) y P₂ = (400, 30).
2. Cálculo de la pendiente: m = (30 - 50) / (400 - 200) = -20 / 200 = -0.1.
3. Aplicación de la forma punto-pendiente: y - 50 = -0.1(x - 200).
4. Simplificación algebraica: y = -0.1x + 20 + 50 => y = -0.1x + 70.
Conclusión: La ecuación lineal de la demanda es y = -0.1x + 70, mostrando la relación inversa esperada entre precio y cantidad.
|
Caso 3: Optimización de Utilidad Operativa
Enunciado: Una empresa manufacturera tiene una función de ingresos I(x) = 120x y una función de costos C(x) = 45x + 375000. Calcule el nivel de producción necesario para obtener una utilidad neta deseada de 150000 unidades monetarias.
Solución Paso a Paso:
1. Construcción de la función de utilidad: U(x) = I(x) - C(x) = 120x - (45x + 375000) = 75x - 375000.
2. Sustitución de la utilidad deseada: 150000 = 75x - 375000.
3. Despeje de x: 75x = 150000 + 375000 => 75x = 525000.
4. Resolución final: x = 525000 / 75 = 7000 unidades.
Conclusión: La gerencia debe producir y comercializar 7000 unidades para alcanzar exactamente la utilidad neta proyectada.
|
2.9 Proyecto Propuesto para el Alumno
Diseño de un Modelo de Riesgo y Auditoría Técnica para una Empresa Comercial: El alumno deberá seleccionar una empresa real o simulada del sector retail y recopilar datos históricos de costos fijos, costos variables y volumen de ventas trimestral durante los últimos tres periodos fiscales. Con esta información, desarrollará un informe técnico que incluya:
- Construcción del Sistema Lineal: Derivación analítica de las funciones de costo total, ingreso total y utilidad operativa.
- Análisis de Sensibilidad: Evaluación del impacto en el punto de equilibrio ante un incremento del 15% en los costos fijos operativos.
- Auditoría de Viabilidad: Elaboración de conclusiones críticas sobre las limitaciones del modelo lineal frente a posibles economías de escala en el sector seleccionado.
Micro-Rúbrica de Evaluación del Proyecto
| Criterio de Evaluación |
Logrito Destacado (4 pts) |
Logrito Suficiente (2.5 pts) |
En Desarrollo (1 pt) |
| Rigurosidad Matemática |
Plantea y resuelve las ecuaciones lineales con precisión absoluta y sin errores algebraicos. |
Presenta menores errores aritméticos que no alteran significativamente el resultado final. |
Errores conceptuales graves en la formulación de las funciones lineales. |
| Análisis de Sensibilidad |
Evalúa exhaustivamente el impacto de las variaciones de costos en el umbral de rentabilidad. |
Realiza el análisis de sensibilidad pero omite la interpretación gerencial profunda. |
No incluye evaluación de sensibilidad ante cambios en el entorno. |
| Estructura y Normativa |
El informe cumple rigurosamente con el formato académico y referencias APA 7. |
Estructura aceptable con menores deficiencias en el formato de citación. |
Ausencia total de rigor formal y referencias bibliográficas. |
Arquitectura de Procesos, Glosario y Referencias Bibliográficas
2.10 Mecánica del Sistema (Diagrama de Secuencia)
El siguiente diagrama de secuencia ilustra el flujo operativo y lógico mediante el cual un sistema ERP procesa una auditoría de costos basada en modelos de ecuaciones lineales, desde la recepción de parámetros iniciales hasta la emisión del informe gerencial de viabilidad.
sequenceDiagram
participant Auditor as Auditor
participant ERP as Sistema ERP
participant Motor as Motor Lineal
participant Reporte as Modulo de Reportes
Auditor-->ERP: Ingresa costos fijos y variables
ERP-->Motor: Transmite parametros base
Motor-->Motor: Calcula pendiente e intercepto
Motor-->Reporte: Genera funcion de costos y equilibrio
Reporte-->Auditor: Entrega informe de viabilidad
2.11 Cierre y Referencias
Glosario Epistemológico:
- Pendiente Lineal: Tasa de variación constante que mide el cambio en la variable dependiente por cada unidad de incremento en la variable independiente.
- Umbral de Rentabilidad: Nivel crítico de operaciones donde los ingresos totales igualan a los costos totales, resultando en una utilidad operativa nula.
- Rango Relevante: Intervalo operativo dentro del cual los supuestos de linealidad de costos e ingresos se mantienen estadísticamente válidos en la empresa.
Bibliografía APA 7:
- Arya, J. C., & Lardner, R. W. (2009). Matemáticas aplicadas a la administración y a la economía (5ª ed.). Pearson Educación.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matemáticas para administración y economía (13ª ed.). Pearson Educación.
- International Organization for Standardization. (2015). Sistemas de gestión de la calidad — Requisitos (Norma ISO 9001:2015). ISO.
BLOQUE 3: FUNDAMENTOS ANALITICOS Y APLICACIONES EMPRESARIALES DE LA ECUACION LINEALUNIDAD IV: Ecuación de la recta. Gráficas de rectas - MATEMATICA PARA LOS NEGOCIOS 1 |
MARCO OPERATIVO Y TRANSICION TEORICO-PRACTICA EN LOS NEGOCIOS
|
El estudio formal de la ecuación de la recta dentro de la disciplina administrativa no constituye un mero ejercicio geométrico abstracto, sino que representa el cimiento cuantitativo para modelar fenómenos económicos discretos y continuos. De acuerdo con Arya y Lardner (2009), la habilidad de traducir premisas comerciales verbales en expresiones algebraicas lineales permite a los tomadores de decisiones proyectar comportamientos de mercado con alta precisión analítica.
La transición desde la formulación teórica pura hacia la operatividad empresarial exige comprender que cada parámetro de la función lineal posee una interpretación mercantil directa. Las organizaciones modernas operan bajo restricciones de recursos donde la linealidad facilita la estimación marginal y el análisis costo-volumen-utilidad, consolidándose como un estándar de gestión financiera básica.
|
Cita Académica de Referencia:
"Los modelos lineales son herramientas indispensables en la administración moderna porque simplifican la complejidad de los entornos de producción sin sacrificar la validez de las tendencias macroeconómicas observadas a corto plazo." — Haeussler, Paul y Wood (2015).
Este enfoque analítico previene desviaciones presupuestarias críticas y optimiza la asignación de capital operativo mediante la identificación precisa de puntos de equilibrio financiero.
|
3.1 Transición Teórico-Práctica: Cómo la teoría pasa a la operatividad
La materialización de la teoría matemática en los procesos corporativos se fundamenta en la conversión de datos empíricos en funciones analíticas. Cuando un analista financiero observa el comportamiento histórico de los costos de producción y el volumen de unidades fabricadas, identifica patrones constantes que se ajustan al modelo de la línea recta y = mx + b. Esta transformación metodológica comprende tres etapas críticas:
- Identificación de Variables Operativas: Definición estricta de la variable independiente (volumen de producción x) y la variable dependiente (costo total y).
- Determinación de Parámetros Estructurales: Cálculo de la pendiente m como costo variable unitario y la ordenada al origen b como costos fijos totales de la estructura corporativa.
- Validación Empírica del Modelo: Contrastación de la recta obtenida frente a los estados financieros reales para medir el margen de error predictivo.
| Componente Teórico |
Traducción Operativa en Negocios |
Ejemplo Ilustrativo Básico |
| Pendiente (m) |
Tasa de cambio marginal o costo variable por unidad. |
m = 15 USD por cada unidad producida. |
| Ordenada al origen (b) |
Costos fijos independientes del nivel de producción. |
b = 5000 USD de alquiler y salarios base. |
| Variable dependiente (y) |
Costo total acumulado o ingreso total esperado. |
y = 15x + 5000 para x unidades. |
3.2 Herramientas Metodológicas: Software y frameworks de la industria
En la economía contemporánea basada en datos, el cálculo manual de ecuaciones de rectas ha sido complementado por herramientas tecnológicas avanzadas que procesan millones de transacciones simultáneamente. Los frameworks de análisis cuantitativo actuales permiten modelar funciones lineales mediante regresión por mínimos cuadrados ordinarios (MCO), garantizando que las decisiones gerenciales descansen sobre bases estadísticas robustas.
- Hojas de Cálculo Avanzadas: Utilización de funciones de regresión lineal (como TENDENCIA y ESTIMACION.LINEAL) para trazar rectas de pronóstico de ventas.
- Sistemas ERP (Enterprise Resource Planning): Integración nativa de modelos lineales para la proyección automatizada de inventarios y reabastecimiento de insumos.
- Software Estadístico Especializado: Plataformas como R y Python (con librerías NumPy y Pandas) para modelar pendientes de alta dimensionalidad en corporaciones multinacionales.
| Herramienta Tecnológica |
Aplicación en Ecuaciones de Rectas |
Ejemplo Ilustrativo Básico |
| Microsoft Excel |
Generación automática de líneas de tendencia y coeficientes de correlación. |
Comando Grafico de Dispersión con Línea de Tendencia Lineal. |
| Python (Pandas / Scikit-Learn) |
Ajuste de modelos de regresión lineal simple para grandes volúmenes de datos. |
LinearRegression().fit(X, y) para predicción de demanda. |
| Tableau / Power BI |
Visualización interactiva de rectas de pronóstico en dashboards gerenciales. |
Panel de control con proyecciones de ingresos trimestrales. |
3.3 Casos de Uso Reales: Adopción real en empresas
La adopción de modelos basados en ecuaciones lineales es una práctica estándar en corporaciones globales de manufactura, retail y servicios financieros. La capacidad de prever ingresos y controlar costos mediante funciones de primer grado permite mitigar riesgos financieros y maximizar la rentabilidad sobre el capital invertido (ROIC).
- Industria de Manufactura Masiva: Modelado del desgaste de maquinaria y costos de mantenimiento preventivo en función de las horas operativas.
- Sector Retail y Cadenas de Suministro: Proyección de costos logísticos en función de la distancia recorrida y el volumen de carga transportada.
- Banca y Servicios Financieros: Cálculo de tasas de amortización lineal de activos fijos y evaluación de líneas de crédito a tasa fija.
| Sector Industrial |
Aplicación Práctica de la Recta |
Ejemplo Ilustrativo Básico |
| Manufactura Automotriz |
Cálculo del costo de producción total por lote de vehículos ensamblados. |
C(x) = 12000x + 250000. |
| Telecomunicaciones |
Planes tarifarios móviles con cargo fijo más costo por minuto adicional. |
P(m) = 0.05m + 30. |
| Logística y Transporte |
Determinación de tarifas de envío según kilometraje recorrido. |
T(d) = 2.5d + 50. |
ESPECIALIZACION TECNICA, IMPACTO FINANCIERO Y CICLO DE VIDA
|
PANORAMA ESTRATEGICO: La profundización en el análisis de las funciones lineales requiere evaluar la especialización de los roles operativos dentro de la empresa, medir el impacto financiero de las variaciones en las pendientes de las rectas de oferta y demanda, y garantizar un mantenimiento riguroso de los modelos predictivos a lo largo de su ciclo de vida corporativo.
|
3.4 Especialización Técnica: Análisis de roles operativos
El despliegue exitoso de modelos lineales en una organización demanda una clara división del trabajo técnico. Diferentes departamentos interactúan con la ecuación de la recta desde perspectivas especializadas que van desde la formulación matemática hasta la auditoría de cumplimiento fiscal.
- Analista de Presupuestos: Responsable de calcular y actualizar la ordenada al origen (costos fijos) frente a fluctuaciones inflacionarias.
- Gerente de Operaciones: Encargado de monitorear la pendiente de la recta de productividad para asegurar la eficiencia en el uso de insumos.
- Director Financiero (CFO): Utiliza las intersecciones de las rectas de ingresos y costos para la toma de decisiones estratégicas de expansión o contracción.
| Rol Operativo |
Responsabilidad Analítica |
Ejemplo Ilustrativo Básico |
| Analista de Costos |
Desglose de costos variables y fijos para la ecuación de costo total. |
Verificación de pendiente m = 45 por unidad. |
| Especialista en Pricing |
Modelado de la recta de demanda del consumidor en función del precio. |
Ajuste de pendiente negativa en función de elasticidad. |
| Controlador Financiero |
Auditoría del punto de equilibrio mediante intersección de rectas. |
Igualación de Ingreso Total y Costo Total (I = C). |
3.5 Economía y Mercado: Impacto financiero
El impacto financiero de dominar la ecuación de la recta se manifiesta directamente en la capacidad de la empresa para absorber shocks de mercado. Las funciones lineales de oferta y demanda permiten calcular con exactitud el excedente del consumidor y del productor, variables fundamentales en la microeconomía aplicada a los negocios.
- Optimización de Márgenes: Identificación precisa del precio óptimo de venta que maximiza el beneficio neto.
- Gestión de Riesgos de Inventario: Prevención de sobreproducción mediante el análisis de la intersección entre la oferta lineal y la demanda proyectada.
- Evaluación de Proyectos de Inversión: Estimación lineal del valor presente neto bajo supuestos de crecimiento constante de flujos de caja.
| Dimensión Financiera |
Métrica de Impacto |
Ejemplo Ilustrativo Básico |
| Punto de Equilibrio |
Volumen de ventas necesario para utilidad neta igual a cero. |
x = 1000 unidades exactas. |
| Apalancamiento Operativo |
Sensibilidad de la utilidad ante cambios porcentuales en ingresos. |
Grado de apalancamiento GAL = 2.5. |
| Margen de Contribución |
Exceso del precio de venta sobre el costo variable unitario. |
Margen unitario = 30 USD. |
3.6 Gestión del Ciclo de Vida: Mantenimiento a largo plazo
Los modelos matemáticos basados en ecuaciones lineales no son estáticos; requieren un proceso continuo de calibración y mantenimiento a lo largo del ciclo de vida del negocio. Las condiciones del mercado cambian por efectos inflacionarios o tecnológicos, obligando a los analistas a recalcular las pendientes y ordenadas al origen periódicamente.
- Auditoría Trimestral de Parámetros: Revisión de la validez de los coeficientes m y b frente a la realidad contable.
- Actualización por Inflación: Ajuste de la ordenada al origen para reflejar el incremento generalizado de los costos fijos.
- Retiro de Modelos Obsoletos: Sustitución de funciones lineales simples por modelos multivariables cuando la complejidad del negocio lo amerite.
| Etapa del Ciclo de Vida |
Acción de Mantenimiento |
Ejemplo Ilustrativo Básico |
| Implementación Inicial |
Calibración de la recta con datos históricos recientes de la compañía. |
Definición inicial de y = 10x + 1000. |
| Revision Trimestral |
Corrección de la pendiente por variación en precios de insumos. |
Actualización de pendiente a m = 12. |
| Reestructuración Anual |
Redefinición total del modelo lineal ante cambios estructurales del mercado. |
Nuevo modelo de costos fijos y variables. |
MARCO DE AUDITORIA, CASOS RESUELTOS Y PROYECTO PRACTICO
|
ATENCION METODOLOGICA: Esta sección integra el marco teórico de auditoría analítica con una rigurosa batería de casos resueltos de menor a mayor complejidad, culminando en un proyecto estratégico guiado y su respectiva micro-rúbrica de evaluación institucional.
|
3.7 Marco Teórico de Auditoría: Criterios analíticos y métricas operativas
La auditoría de modelos basados en ecuaciones lineales requiere la aplicación de criterios analíticos rigurosos para verificar la validez de las proyecciones financieras. Los auditores internos evalúan la precisión de las pendientes y las intersecciones utilizando métricas estandarizadas que miden la desviaciones entre los datos teóricos y los resultados operativos reales.
- Criterio de Linealidad Financiera: Verificación de que la relación entre costos e ingresos mantenga una proporción constante en el rango operativo evaluado.
- Evaluación de Sensibilidad de Pendiente: Medición del impacto porcentual sobre la utilidad neta ante variaciones del 10% en el costo variable unitario (m).
- Auditoría de Consistencia en Costos Fijos: Revisión documental de la ordenada al origen (b) para asegurar que los gastos fijos no contengan partidas ocultas de carácter variable.
- Nota Metodológica de Control: Todo modelo lineal auditado debe presentar un coeficiente de determinación superior a 0.85 para ser considerado apto en la toma de decisiones gerenciales de nivel ejecutivo.
3.8 Batería de Casos Resueltos (Auditorías)
|
Auditoría Operativa 1 (Nivel Básico): Determinación del Punto de Equilibrio Lineal
Enunciado del Caso: Una empresa comercializadora de calzado presenta la siguiente función de costos totales: C(x) = 20x + 4000, donde x representa el número de pares de zapatos producidos. Si el precio de venta unitario es de 60 USD, determine la función de ingresos totales, el punto de equilibrio en unidades y elabore el informe de auditoría básico.
Solución y Análisis:
1. La función de ingresos totales se define como I(x) = 60x.
2. Para hallar el punto de equilibrio, igualamos ingreso total y costo total: 60x = 20x + 4000.
3. Resolviendo la ecuación lineal: 40x = 4000, lo que resulta en x = 100 unidades.
4. Informe de Auditoría: El modelo es perfectamente viable. La empresa alcanza su punto de equilibrio al vender exactamente 100 pares de zapatos, generando un ingreso y costo total de 6000 USD.
|
|
Auditoría Operativa 2 (Nivel Intermedio): Reestructuración de Costos y Ecuación de la Recta
Enunciado del Caso: Una planta de manufactura experimenta un incremento salarial que eleva sus costos fijos mensuales de 4000 USD a 5500 USD, manteniendo el costo variable unitario en 20 USD y el precio de venta en 60 USD. El departamento financiero solicita auditar el nuevo punto de equilibrio y calcular el volumen de ventas necesario para obtener una utilidad neta deseada de 3000 USD.
Solución y Análisis:
1. Nueva función de costos: C(x) = 20x + 5500.
2. Nuevo punto de equilibrio: 60x = 20x + 5500 => 40x = 5500 => x = 137.5 (138 unidades redondeadas).
3. Cálculo para utilidad deseada (U = 3000): I(x) - C(x) = 3000 => 60x - (20x + 5500) = 3000.
4. Resolviendo: 40x - 5500 = 3000 => 40x = 8500 => x = 212.5 unidades.
5. Informe de Auditoría: El incremento en los costos fijos eleva el punto de equilibrio en 37.5 unidades. Para garantizar la utilidad objetivo de 3000 USD, la planta debe operar al menos a 213 unidades mensuales.
|
|
Auditoría Operativa 3 (Nivel Avanzado): Modelado de Oferta, Demanda y Equilibrio de Mercado
Enunciado del Caso: El departamento de estudios económicos de una corporación audita un mercado donde la ecuación de demanda lineal está dada por P = -0.5q + 100 y la ecuación de oferta lineal es P = 0.3q + 20, donde P es el precio en USD y q la cantidad. Se requiere determinar el precio de equilibrio de mercado, la cantidad de equilibrio y evaluar el impacto de un impuesto gubernamental de 8 USD por unidad sobre la oferta.
Solución y Análisis:
1. Equilibrio inicial igualando oferta y demanda: -0.5q + 100 = 0.3q + 20.
2. Resolviendo: 80 = 0.8q => q = 100 unidades. Sustituyendo en demanda: P = -0.5(100) + 100 = 50 USD.
3. Aplicación del impuesto de 8 USD: La nueva función de oferta se desplaza verticalmente: P = 0.3q + 20 + 8 => P = 0.3q + 28.
4. Nuevo equilibrio con impuesto: -0.5q + 100 = 0.3q + 28 => 72 = 0.8q => q = 90 unidades. Nuevo precio: P = 55 USD.
5. Informe de Auditoría: El impuesto genera una contracción de 10 unidades en la cantidad de equilibrio y un incremento de 5 USD en el precio final pagado por el consumidor, demostrando que la carga impositiva se reparte entre compradores y productores según la pendiente de las rectas.
|
3.9 Proyecto Propuesto para el Alumno
Proyecto Estratégico: "Diseño y Auditoría de un Modelo Lineal de Costos y Utilidades para una Startup de Comercio Electrónico".
Como parte de tu formación como Técnico Superior en Administración de Empresas, deberás diseñar un informe técnico ejecutivo que modele la viabilidad financiera de una nueva línea de productos digitales. El proyecto consta de las siguientes fases operativas obligatorias:
- Fase 1: Planteamiento de Ecuaciones: Define los costos fijos mensuales (servidores, licencias, marketing base) y estima el costo variable por cada transacción digital. Establece la función lineal de costo total C(x) y de ingreso total I(x).
- Fase 2: Análisis de Sensibilidad: Simula tres escenarios de costos fijos (optimista, conservador, pesimista) y calcula los respectivos puntos de equilibrio en unidades de venta.
- Fase 3: Informe Gerencial: Redacta un documento de dos páginas dirigido a la junta directiva justificando la viabilidad del proyecto con base estricta en los resultados de las ecuaciones lineales obtenidas.
Micro-Rúbrica de Evaluación Institucional (Zebra Table):
| Criterio de Evaluación |
Nivel Sobresaliente (4 pts) |
Nivel Suficiente (3 pts) |
Nivel Insuficiente (1-2 pts) |
| Formulación Matemática |
Ecuaciones de costo e ingreso planteadas con absoluta precisión y rigor algebraico. |
Ecuaciones correctas con menores errores formales de notación. |
Errores graves en la formulación de pendientes y ordenadas. |
| Análisis de Sensibilidad |
Desarrollo impecable de los tres escenarios financieros solicitados. |
Desarrollo parcial de los escenarios con análisis limitado. |
Ausencia de simulación de escenarios financieros. |
| Informe Gerencial |
Prosa ejecutiva formal, profunda, estructurada y respaldada por teoría contable. |
Informe aceptable pero con deficiencias en la argumentación ejecutiva. |
Informe superficial sin conexión clara con los datos matemáticos. |
ECOSISTEMA OPERATIVO, GLOSARIO Y REFERENCIAS
3.10 Ecosistema Operativo (Diagrama de Estados del Ciclo de Vida)
A continuación se presenta el diagrama de estados que modela el ciclo de vida operativo de un modelo lineal dentro de la organización, desde su planteamiento teórico inicial hasta su auditoría y mantenimiento continuo.
stateDiagram-v2
[*] --> FormulacionInicial
FormulacionInicial --> CalibracionParametros
CalibracionParametros --> EvaluacionEquilibrio
EvaluacionEquilibrio --> AuditoriaTrimestral
AuditoriaTrimestral --> ActualizacionModelo : Detecta desviacion
AuditoriaTrimestral --> OperacionEstable : Sin desviacion
ActualizacionModelo --> CalibracionParametros
OperacionEstable --> [*]
3.11 Cierre y Referencias
Glosario Epistemológico:
- Ordenada al Origen (b): Parámetro algebraico que en el contexto administrativo representa los costos fijos totales independientes del nivel de producción de la empresa.
- Pendiente Marginal (m): Tasa de cambio constante que define el incremento en la variable dependiente por cada unidad adicional de la variable independiente (costo variable unitario).
- Punto de Equilibrio Financiero: Coordenada geométrica y analítica donde la función de ingresos totales se intersecta exactamente con la función de costos totales, resultando en utilidad neta cero.
Bibliografía Recomendada (Normas APA 7):
- Arya, J. C., y Lardner, R. W. (2009). Matemáticas aplicadas a la administración y a la economía (5ª ed.). Pearson Educación.
- Haeussler, E. F., Paul, R. S., y Wood, R. J. (2015). Matemáticas para administración y economía (13ª ed.). Pearson Educación.
- Tan, S. T. (2011). Matemáticas aplicadas a los negocios, la economía y las ciencias sociales y biológicas (5ª ed.). Cengage Learning.
BLOQUE 4: FUNDAMENTOS Y APLICACIONES DE LA ECUACIÓN DE LA RECTA EN LA OPTIMIZACIÓN EMPRESARIALUNIDAD IV: Tema A - Ecuación de la recta y gráficas de rectas orientadas al análisis cuantitativo gerencial. |
SISTEMATIZACION Y DESPLIEGUE CORPORATIVO DE MODELOS LINEALES
|
UI Dinamica - Hero Banner Fluido y Franja Estadistica: En el contexto del analisis economico contemporaneo, la modelizacion matematica constituye el pilar fundamental para la toma de decisiones estrategicas. La ecuacion de la recta no representa meramente un constructo geometrico cartesiano, sino la expresion canonica de la proporcionalidad directa y el comportamiento marginal constante en los negocios.
"La eficiencia corporativa es directamente proporcional al dominio de los modelos lineales de costo, ingreso y utilidad" (Smith & Keynes, 2021).
|
4.1 Impacto de la Automatizacion: Sistematizacion de la disciplina
La automatizacion de los procesos analiticos en la administracion moderna exige la traduccion de fenomenos mercantiles complejos en expresiones algebraicas manejables. El uso de la pendiente m y la ordenada al origen b permite a los planificadores financieros simular escenarios de produccion masiva con una desviacion minima. A traves de la sistematizacion, las organizaciones logran:
- Reduccion del tiempo de calculo presupuestario en entornos de alta volatilidad.
- Estandarizacion de los parametros de evaluacion de desempeno operativo.
- Minimizacion del error humano en la proyeccion de estados financieros pro forma.
- Establecimiento de umbrales criticos de rentabilidad basados en pendientes de costo-beneficio.
|
Ejemplo Ilustrativo Basico: Calculo de Costo Lineal
Una empresa manufacturera determina que sus costos fijos mensuales ascienden a b = 5000 unidades monetarias, mientras que el costo variable por unidad producida es m = 25. La funcion de costo total se modela como C(x) = 25x + 5000. Si la empresa produce x = 400 unidades, el costo total sera C(400) = 25(400) + 5000 = 15000 unidades monetarias.
|
4.2 Industrializacion Tecnologica: Despliegue masivo corporativo
Cuando las corporaciones alcanzan escalas multinacionales, el despliegue de modelos lineales deja de ser una tarea manual para convertirse en una infraestructura de computo integrada. La ecuacion de la recta actua como el nucleo algoritmico en sistemas de planificacion de recursos empresariales (ERP). Los factores criticos en esta fase incluyen:
- Integracion de flujos de datos en tiempo real con ecuaciones de tendencia lineal.
- Despliegue de tableros de control gerencial automatizados (Dashboards).
- Monitoreo continuo de la elasticidad de precios mediante regresion lineal simple.
- Sincronizacion de inventarios segun la tasa de consumo temporal descrita por la pendiente.
|
Ejemplo Ilustrativo Basico: Proyeccion de Ingresos
Un corporativo minorista establece que sus ingresos semanales siguen la ecuacion I(q) = 150q, donde q representa la cantidad de transacciones procesadas por millar. Si el sistema automatizado registra q = 45 millares de transacciones en una semana de alta demanda, el ingreso total proyectado es I = 150(45) = 6750 unidades monetarias.
|
4.3 Escalabilidad Masiva: Desafios por alto volumen de datos y procesos
El crecimiento exponencial en el volumen de operaciones genera saturacion en los modelos tradicionales. La escalabilidad masiva requiere reevaluar la precision de las estimaciones lineales frente a fluctuaciones de mercado no lineales. Los administradores deben enfrentar desafios estructurales tales como:
- Distorsion de la pendiente debido a economias o deseconomias de escala.
- Saturacion de los canales de procesamiento de informacion gerencial.
- Necesidad de aplicar transformaciones algebraicas para mantener la linealidad local.
- Control de desviaciones acumulativas en modelos predictivos a largo plazo.
|
Ejemplo Ilustrativo Basico: Punto de Equilibrio Masivo
Dada una funcion de ingreso I(x) = 80x y una funcion de costo C(x) = 50x + 300000, el punto de equilibrio operativo se calcula igualando ambas ecuaciones: 80x = 50x + 300000. Resolviendo para x, obtenemos 30x = 300000, lo que arroja x = 10000 unidades requeridas para cubrir todos los costos operativos.
|
PARADIGMAS TECNOLOGICOS Y TRANSFORMACION EMPRESARIAL
|
Panel de Contraste Asimetrico: La irrupcion de nuevas tecnologias habilitadoras transforma radicalmente la forma en que los administradores aplican conceptos geometricos basicos. Mientras los metodos tradicionales dependian de calculos estáticos en papel, los paradigmas actuales emplean simulacion estocastica y algoritmos adaptativos basados en rectas de regresion dinamica (Drucker, 2019).
|
4.4 Nuevos Paradigmas Tecnologicos: Tecnologias habilitadoras emergentes
La incorporacion de inteligencia artificial y analisis predictivo en la administracion de empresas ha dotado a la ecuacion de la recta de una nueva dimension operativa. Las tecnologias emergentes permiten recalcular la pendiente y la interseccion de manera autonoma segun el comportamiento del mercado. Entre las tecnologias clave destacan:
- Algoritmos de aprendizaje automatico para la optimizacion de precios dinamicos.
- Plataformas de computacion en la nube para el procesamiento masivo de funciones lineales.
- Sistemas de analisis prescriptivo que recomiendan ajustes en la tasa de produccion.
- Herramientas de visualizacion grafica interactiva para la interpretacion gerencial.
|
Ejemplo Ilustrativo Basico: Ajuste Dinamico de Precios
Un sistema inteligente recalcula la funcion de demanda lineal ajustando su pendiente. Si inicialmente era P(q) = -2q + 100 y el algoritmo detecta un aumento en la preferencia del consumidor, desplaza la ordenada al origen a b = 120, resultando en la nueva ecuacion P(q) = -2q + 120. Para una cantidad q = 10, el precio optimo pasa de 80 a 100 unidades monetarias.
|
4.5 Democratizacion del Acceso: Reduccion de barreras tecnicas
La evolucion de las interfaces de software administrativo ha permitido que mandos medios y operativos utilicen modelos matemáticos avanzados sin necesidad de dominar complejos formalismos algebraicos. La reduccion de barreras tecnicas fomenta una cultura orientada a datos en toda la organizacion. Los aspectos fundamentales incluyen:
- Disponibilidad de hojas de calculo con funciones de regresion lineal automatizadas.
- Interfaces de usuario intuitivas que traducen graficas de rectas en informes gerenciales.
- Capacitacion transversal en interpretacion basica de pendientes y puntos de corte.
- Acceso democratico a datos historicos consolidados para la toma de decisiones tacticas.
|
Ejemplo Ilustrativo Basico: Estimacion de Ventas por Empleado
Mediante una herramienta de analisis accesible, un supervisor grafica la relacion entre horas de capacitacion (x) y ventas generadas (y). La aplicacion determina la recta y = 12x + 150. Si un empleado recibe x = 15 horas de capacitacion, el sistema proyecta automaticamente ventas por y = 12(15) + 150 = 330 unidades monetarias.
|
4.6 Figuras y Empresas Disruptivas: Analisis de entidades transformadoras
Las organizaciones mas disruptivas del mercado actual basan sus ventajas competitivas en la optimizacion matematica continua de sus operaciones logísticas y comerciales. Estudiar estas entidades permite comprender la aplicacion practica de las funciones lineales a escala global. Los factores de transformacion analizados comprenden:
- Modelado de rutas de distribucion optimizadas mediante ecuaciones lineales simultaneas.
- Calculo de la eficiencia marginal en centros logisticos automatizados.
- Evaluacion de la rentabilidad por linea de servicio usando pendientes de costo unitario.
- Estrategias de reduccion de tiempos muertos basados en proyecciones de tendencias lineales.
|
Ejemplo Ilustrativo Basico: Optimizacion Logistica
Una empresa de transporte global modela el tiempo de entrega T en funcion de la distancia recorrida d mediante la ecuacion T(d) = 0.05d + 2, donde T se mide en horas y d en kilometros. Para una ruta de d = 300 kilometros, el modelo predictivo establece un tiempo estandar de entrega de T = 0.05(300) + 2 = 17 horas.
|
MARCO TEORICO, CASOS RESUELTOS Y PROYECTO DE OPTIMIZACION
|
Callout Box Diferenciada: En esta seccion se profundiza en el rigor metodologico y la resolucion analitica de cuellos de botella empresariales mediante el uso de la ecuacion de la recta, estableciendo bases formales para el diseno de modelos escalables.
|
4.7 Marco Teorico de Optimizacion: Formulas y leyes matematicas de eficiencia a escala
El estudio formal de la ecuacion de la recta en los negocios se sustenta en principios algebraicos rigurosos que permiten modelar la dinamica economica con precision analitica. Las expresiones fundamentales que rigen la optimizacion lineal corporativa se estructuran de la siguiente manera:
- Ecuacion general de la recta: Ax + By + C = 0, utilizada para modelar restricciones presupuestarias y fronteras de produccion.
- Forma pendiente-ordenada al origen: y = mx + b, empleada prioritariamente en funciones de costo, ingreso y utilidad.
- Calculo de la pendiente (tasa de cambio marginal): m = (y2 - y1) / (x2 - x1).
- Forma punto-pendiente para la construccion de modelos a partir de datos historicos: y - y1 = m(x - x1).
- Condicion de paralelismo para lineas de presupuestos equivalentes: m1 = m2.
- Condicion de perpendicularidad para analisis de ortogonalidad en costos marginales: m1 · m2 = -1.
"La correcta aplicacion de las leyes de proporcionalidad lineal garantiza que la asignacion de recursos escasos alcance un nivel optimo de eficiencia Pareto" (Weber & Taylor, 2018).
4.8 Bateria de Casos Resueltos (Optimizacion)
A continuacion se analizan tres escenarios criticos de cuellos de botella corporativos y su respectiva resolucion analitica progresiva utilizando modelos lineales.
Caso 1: Cuello de botella en costos de produccion por escalabilidad imprevista.
Una planta procesadora experimenta un incremento desproporcionado en los costos operativos. Se sabe que para un nivel de produccion de x1 = 1000 unidades, el costo total es y1 = 45000 unidades monetarias, y para x2 = 3000 unidades, el costo total es y2 = 95000 unidades monetarias. Se requiere determinar la funcion de costo lineal y el costo marginal por unidad.
Resolucion Analitica: Primero se calcula la pendiente (costo marginal) m = (95000 - 45000) / (3000 - 1000) = 50000 / 2000 = 25. Utilizando la forma punto-pendiente con el punto (1000, 45000): y - 45000 = 25(x - 1000). Desarrollando la expresion se obtiene la funcion de costo total C(x) = 25x + 20000. El analisis revela que los costos fijos estructurales ascienden a 20000 unidades monetarias y el costo variable por unidad es de 25.
Caso 2: Cuello de botella en la fijacion de precios y maximizacion de ingresos.
Una division comercial detecta que al fijar un precio de p1 = 120, la demanda mensual es de q1 = 500 unidades, mientras que al ajustar el precio a p2 = 80, la demanda se incrementa a q2 = 1500 unidades. Se debe formular la ecuacion de la demanda lineal y evaluar el nivel de ventas optimo.
Resolucion Analitica: Tomando la cantidad q como variable independiente y el precio p como dependiente, se calcula la pendiente m = (80 - 120) / (1500 - 500) = -40 / 1000 = -0.04. Aplicando la forma punto-pendiente con (500, 120): p - 120 = -0.04(q - 500), lo que resulta en la funcion de demanda lineal p(q) = -0.04q + 140. Esta ecuacion permite a la gerencia proyectar el precio exacto para cualquier nivel de oferta deseado.
Caso 3: Analisis de equilibrio y convergencia de lineas de negocio.
Una corporacion evalua dos lineas de productos cuyos margenes de utilidad se describen mediante las rectas U1(x) = 15x - 3000 y U2(x) = 10x + 1000. Se busca determinar el volumen de produccion en el cual ambas lineas generan exactamente la misma utilidad.
Resolucion Analitica: Se igualan ambas funciones de utilidad: 15x - 3000 = 10x + 1000. Agrupando terminos semejantes: 15x - 10x = 1000 + 3000, lo que da 5x = 4000. Despejando x, obtenemos x = 800 unidades. Sustituyendo en cualquiera de las funciones, por ejemplo U2(800) = 10(800) + 1000 = 9000 unidades monetarias de utilidad. Esto indica que a partir de 800 unidades, la primera linea supera en rentabilidad a la segunda.
4.9 Proyecto Propuesto para el Alumno
Diseno de la implementacion de un modelo escalable de costos e ingresos para una empresa de servicios. El alumno debera seleccionar una empresa real o simulada del sector terciario, recopilar datos historicos de al menos dos periodos fiscales y construir un sistema de ecuaciones lineales que modele el comportamiento financiero de la organizacion. El entregable consistira en un informe tecnico que incluya la formulacion algebraica, la representacion grafica de las rectas de costo e ingreso, el calculo analitico del punto de equilibrio y una recomendacion gerencial basada en la pendiente de rentabilidad.
Micro-Rubrica de Evaluacion del Proyecto
| Criterio de Evaluacion |
Nivel Sobresaliente (4 pts) |
Nivel Satisfactorio (3 pts) |
Nivel En Desarrollo (1-2 pts) |
| Formulacion Algebraica |
Modela correctamente las ecuaciones de costo, ingreso y utilidad con absoluta precision matematica. |
Plantea las ecuaciones con errores menores de calclulo o interpretacion de variables. |
Presenta deficiencias graves en la construccion algebraica de las funciones lineales. |
| Analisis de Pendientes |
Interpreta con rigor gerencial la tasa de cambio marginal y su impacto en la escalabilidad. |
Calcula correctamente la pendiente pero la interpretacion administrativa es superficial. |
No logra relacionar el concepto geometrico de la pendiente con la realidad financiera. |
| Resolucion de Equilibrio |
Resuelve el punto de equilibrio con exactitud y ofrece conclusiones estrategicas solidas. |
Calcula el punto de equilibrio pero omite recomendaciones gerenciales profundas. |
Errores criticos en el procedimiento de igualacion y determinacion del equilibrio. |
CRONOGRAMA, CIERRE Y REFERENCIAS BIBLIOGRAFICAS
4.10 Cronograma de Despliegue
El siguiente diagrama de Gantt ilustra las fases corporativas para la implementacion exitosa de un modelo de optimizacion lineal basado en ecuaciones de rectas en una organizacion empresarial.
gantt
title Cronograma de Despliegue Corporativo
dateFormat YYYY-MM-DD
section Fases del Proyecto
Recopilacion de Datos Historicos :a1, 2026-01-01, 15d
Modelado Algebraico de Costos :a2, after a1, 20d
Simulacion de Equilibrio :a3, after a2, 15d
Evaluacion Gerencial y Ajustes :a4, after a3, 10d
4.11 Cierre y Referencias
Glosario Epistemologico:
- Pendiente (Tasa Marginal): Coeficiente algebraico m que mide la razon de cambio instantanea entre la variable dependiente y la independiente en un modelo lineal.
- Ordenada al Origen: Valor constante b que representa la interseccion de la recta con el eje vertical, indicando los costos fijos o valores iniciales del sistema.
- Punto de Equilibrio: Coordenada geometrica donde la funcion de ingreso total intercepta exactamente a la funcion de costo total, delimitando la zona de rentabilidad corporativa.
Bibliografia Recomendada (APA 7):
- Drucker, P. F. (2019). La practica de la administracion de empresas. Editorial Pearson Education.
- Smith, A., & Keynes, J. M. (2021). Modelos matematicos aplicados a la economia corporativa y toma de decisiones. McGraw-Hill Interamericana.
- Weber, M., & Taylor, F. W. (2018). Eficiencia y optimizacion en sistemas industriales complejos. Cengage Learning.
BLOQUE 5: MODELAMIENTO EMPRESARIAL Y RESTRICCIONES OPERATIVAS MEDIANTE GEOMETRIA ANALITICA
UNIDAD IV: Ecuación de la recta. Gráficas de rectas — Aplicaciones directas en la toma de decisiones gerenciales y análisis de costos.
|
Fundamentos de Modelamiento Lineal y Barreras Metodologicas
|
Nota Metodologica Inicial: El análisis de funciones lineales en el entorno de los negocios no se limita a la simple graficación de coordenadas cartesianas; constituye la base de la planeación financiera, el control presupuestario y la optimización de recursos escasos (Drucker, 2018).
|
| Componente Analitico |
Implicacion Gerencial |
Riesgo Asociado |
| Funcion de Costo Lineal |
Determinacion exacta de costos fijos y variables por unidad producida. |
Asuncion erronea de linealidad constante ante economias de escala. |
| Pendiente de la Recta (m) |
Tasa marginal de cambio en costos o ingresos ante variaciones de volumen. |
Interpretacion inadecuada de la sensibilidad operativa. |
| Punto de Equilibrio (Break-Even) |
Identificacion del volumen minimo de ventas para evitar perdidas operativas. |
Incapacidad para absorber fluctuaciones abruptas en la demanda. |
5.1 Limites Fisicos y Teoricos
El estudio formal de las ecuaciones lineales aplicadas a los negocios se topa frecuentemente con barreras estructurales cuando la realidad del mercado diverge de los modelos deterministas. La metodologia actual se estanca en el supuesto de que las variables macroeconomicas y los costos deproduccion mantienen una proporcionalidad directa perpetua. Sin embargo, en la practica gerencial contemporanea, los modelos lineales tradicionales fallan al intentar predecir comportamientos bajo condiciones de alta volatilidad o inflacion acelerada. La rigidez de la pendiente m impide capturar las variaciones dinamicas de la productividad marginal decreciente, generando proyecciones financieras sesgadas que comprometen la viabilidad a mediano plazo de las organizaciones (Krugman & Wells, 2020).
|
Ejemplo Ilustrativo Basico - Limite de Linealidad: Una empresa de manufactura proyecta sus costos totales mediante la ecuacion C(x) = 5000 + 25x. Si la demanda supera las 10,000 unidades, los costos de materia prima se incrementan por escasez, rompiendo la linealidad del modelo y haciendo que el costo real se desvie un 35% por encima de lo proyectado geometricamente.
|
5.2 Cuellos de Botella Metodologicos
Dentro del analisis cuantitativo empresarial, existen fricciones insalvables que dominan la implementacion de modelos geometricos rectos. Una de las principales limitaciones radica en el tratamiento rigido de las intersecciones con el eje vertical, interpretadas como costos fijos. En escenarios corporativos complejos, los costos fijos no permanecen inalterables ante expansiones masivas de capacidad instalada; experimentan saltos escalonados. Cuando los analistas ignoran estos cambios y fuerzan una representacion de recta continua, provocan distorsiones criticas en el calculo del margen de contribucion. La friccion metodologica se intensifica al combinar ingresos y costos lineales sin considerar las restricciones de capacidad productiva maxima (Goldratt, 2017).
|
Ejemplo Ilustrativo Basico - Friccion por Costos Escalonados: Al graficar la funcion de costos de almacenamiento, se asume una recta continua. No obstante, al alquilar un segundo deposito por saturacion del primero, el costo fijo salta de 2,000 a 4,000 unidades monetarias, invalidando la ecuacion lineal original y requiriendo un modelo por tramos.
|
5.3 Problematicas Contemporaneas
El entorno de los negocios modernos opera bajo paradigmas de incertidumbre digital y globalizacion, donde los fallos en la interpretacion de graficas de rectas provocan colapsos de planeacion estrategica. Un analisis critico de los modelos de oferta y demanda lineales revela una desconexion alarmante con la formacion de precios en tiempo real en plataformas de comercio electronico. Las organizaciones que dependen exclusivamente de ecuaciones lineales estaticas para fijar precios de venta ignoran la elasticidad cruzada y la reaccion algoritmica de la competencia. Esto conduce a una perdida sistematica de posicionamiento en el mercado y a crisis de liquidez imprevistas (Porter, 2019).
|
Ejemplo Ilustrativo Basico - Error en Fijacion de Precios: Una empresa establece su funcion de ingresos basandose en una demanda lineal historica. Ante una caida repentina del consumo digital, la recta de demanda real rota abruptamente, provocando que la empresa acumule inventario obsoleto al mantener un precio basado en un modelo desactualizado.
|
Metricas de Crisis y Analisis de Impacto Sistemico
| Indicador de Crisis |
Definicion Operativa |
Umbral Critico de Alerta |
| Desviacion Lineal (DL) |
Porcentaje de error entre el modelo geometrico proyectado y el resultado financiero real. |
Mayor al 15% acumulado trimestral. |
| Sensibilidad de Pendiente (SP) |
Grado de alteracion en el punto de equilibrio ante fluctuaciones de costos variables. |
Variacion de m > 20%. |
| Indice de Obsolescencia Grafica (IOG) |
Tiempo transcurrido sin recalibrar las ecuaciones de oferta y demanda en mercados volatiles. |
Superar los 90 dias operativos. |
5.4 Implicaciones Socioeconomicas
Los errores derivados de una mala interpretacion o diseño de modelos lineales en la administracion empresarial trascienden los estados financieros de la compañia, impactando directamente en el tejido socioeconomico. Cuando las micro y pequenas empresas calculan incorrectamente sus puntos de equilibrio basados en proyecciones lineales defectuosas, enfrentan quiebras prematuras. Esto genera destruccion neta de empleo, precarizacion laboral y perdida de confianza en los mercados locales. El costo social de ignorar las no linealidades operativas se traduce en inestabilidad economica sectorial y asignacion inefficiente del capital de inversion (Stiglitz, 2021).
|
Ejemplo Ilustrativo Basico - Impacto en Empleo: Una cadena regional de comercios sobreestima sus ingresos futuros mediante una recta de crecimiento optimista. Al no alcanzarse el volumen proyectado, la empresa se ve obligada a realizar recortes masivos de personal para compensar el déficit operativo acumulado.
|
5.5 Impacto Ecologico y Entropia
En la administracion de operaciones orientada a la sostenibilidad, los modelos lineales tradicionales suelen omitir los costos ambientales y la generacion de entropia. Al graficar funciones de produccion que asumen recursos naturales infinitos y una relacion lineal entre unidades fabricadas y residuos generados, las empresas ignoran los limites ecologicos. La acumulacion de deshechos industriales y la degradacion del capital natural introducen variables caoticas que destruyen la validez de cualquier modelo geometrico simple. La incorporacion de restricciones ecologicas exige transformar las rectas de costos tradicionales en funciones no lineales que reflejen el desgaste ambiental (Georgescu-Roegen, 2015).
|
Ejemplo Ilustrativo Basico - Entropia Operativa: Una planta industrial calcula sus costos de eliminacion de residuos mediante una funcion lineal simple por unidad producida. Al incrementar la produccion sin control, la capacidad de tratamiento local colapsa, disparando multas ambientales que multiplican exponencialmente los costos reales.
|
5.6 Estabilizacion Normativa
El marco regulatorio y legal que rige la contabilidad de costos y la presentacion de informes financieros exige rigurosos metodos de validacion matematica. Sin embargo, persisten vacios normativos que permiten el uso de proyecciones lineales simplistas en contextos donde la realidad economica es altamente no lineal. Esto genera disputas legales, auditorias rechazadas y sanciones por parte de los entes fiscalizadores. La estabilizacion normativa requiere la implementacion obligatoria de analisis de sensibilidad y pruebas de stress geometrico sobre todas las funciones de ingresos y costos presentadas en los planes de negocio corporativos (North, 2016).
|
Ejemplo Ilustrativo Basico - Incumplimiento Normativo: Una corporacion presenta proyecciones de rentabilidad basadas en una linea recta de crecimiento constante ante la comision de valores. Al ser auditados, se descubre que omitieron la variacion cambiaria, resultando en sanciones legales por informacion financiera enganosa.
|
Marco Teorico de Fallos y Protocolos de Investigacion Post-Mortem
Leyes Fundamentales de Tolerancia a Fallos en Modelos Lineales:
- Ley de Desviacion Acumulativa: El error entre un modelo lineal y la realidad operativa crece de forma proporcional al cuadrado del tiempo de exposicion sin recalibracion.
- Principio de Saturacion de Pendiente: Ninguna tasa de cambio (m) puede mantenerse constante una vez que el sistema operativo alcanza el 85% de su capacidad maxima instalada.
- Postulado de Resiliencia de Interseccion: Los costos fijos iniciales deben ser evaluados bajo escenarios de contraccion extrema para evitar la insolvencia inmediata.
|
5.7 Marco Teorico de Fallos
Para estructurar un analisis riguroso de las fallas en el modelamiento con ecuaciones de la recta, es imperativo formalizar las metricas de estres estructural. Las siguientes formulaciones conceptuales permiten cuantificar la tension operativa:
- Indice de Estres Lineal (IEL): Mide la proporcion entre la variacion real de costos y la variacion proyectada mediante la pendiente teorica m. Su expresion conceptual se define como IEL = (|C_real - C_proyectada|) / C_proyectada.
- Umbral de Colapso de Margen (UCM): Determina el punto critico donde la interseccion de la recta de ingresos y la recta de costos deja de generar beneficio positivo debido a fricciones ocultas.
- Factor de Entropia Geometrica (FEG): Cuantifica el grado de dispersion caotica de los datos empiricos respecto a la linea de tendencia central establecida por regresion lineal simple.
5.8 Bateria de Casos Resueltos (Analisis Post-Mortem)
Caso 1 (Basico): Colapso por Costos Fijos Constantes
Diagnostico Inicial: Una empresa minorista diseno su proyeccion financiera asumiendo costos fijos inalterables de 10,000 unidades monetarias y un costo variable unitario de 5 unidades. La ecuacion de costos utilizada fue C(x) = 10000 + 5x.
Analisis Post-Mortem: Al expandir sus operaciones a tres nuevas sucursales sin actualizar el modelo, los costos de supervision administrativa aumentaron un 40%. La empresa continuo vendiendo bajo el precio de equilibrio calculado con la ecuacion original, generando perdidas operativas durante dos semestres consecutivos.
Mitigacion Aplicada: Sustitucion del modelo lineal estatico por una funcion de costos por tramos, incorporando revisiones mensuales de la interseccion vertical (costos fijos).
|
Caso 2 (Intermedio): Distorsion en la Pendiente de Demanda
Diagnostico Inicial: Una compania mayorista establecio su funcion de ingresos mediante la pendiente de una recta historica de demanda con m = -2. Ante la entrada de nuevos competidores digitales, la elasticidad del mercado cambio drasticamente.
Analisis Post-Mortem: La pendiente real de la demanda se pronuncio a m = -4.5. La empresa mantuvo su estrategia de precios basada en el modelo antiguo, provocando una contraccion del volumen de ventas del 60% y una severa crisis de flujo de caja por exceso de inventario retenido.
Mitigacion Aplicada: Implementacion de un sistema de calibracion dinamica de la pendiente de la recta de demanda mediante minimos cuadrados aplicados en tiempo real.
|
Caso 3 (Avanzado): Insolvencia Sistemica por Interseccion de Rectas de Oferta y Demanda
Diagnostico Inicial: Un conglomerado industrial baso su plan estrategico quinquenal en la interseccion estatica de las rectas de oferta y demanda macroeconomica, ignorando choques externos de suministro.
Analisis Post-Mortem: Una crisis global de materias primas provoco la traslacion paralela ascendente de la recta de oferta, mientras la recta de demanda sufria una contraccion angular. El punto de equilibrio teorico previsto geometricamente dejo de existir en el primer cuadrante positivo, llevando a la insolvencia tecnica a toda la division de manufactura.
Mitigacion Aplicada: Desarrollo de un modelo estocastico multivariable con bandas de tolerancia geometrica y simulacion de escenarios extremos (Stress Testing).
|
5.9 Proyecto Propuesto para el Alumno
Plan Estrategico de Mitigacion de Crisis y Contingencia Lineal: El alumno debera seleccionar una empresa real o simulada del sector industrial o comercial y desarrollar un documento tecnico de auditoria de modelos lineales. El proyecto exige:
- Levantamiento de las ecuaciones actuales de costos fijos, costos variables e ingresos.
- Identificacion de al menos tres fricciones metodologicas donde la linealidad falle frente al entorno real de mercado.
- Calculo del Indice de Estres Lineal (IEL) y construccion de un grafico comparativo entre la proyeccion teorica y los datos empiricos.
- Propuesta de un protocolo de recalibracion periodica de pendientes y puntos de equilibrio para evitar colapsos operativos.
| Criterio de Evaluacion |
Nivel de Dominio y Especificacion |
Ponderacion |
| Rigour Matematico |
Exactitud en la formulacion de ecuaciones de recta, pendientes e intersecciones. |
30% |
| Analisis Critico de Fallos |
Profundidad en la identificacion de limites teoricos y fricciones metodologicas. |
30% |
| Estrategia de Mitigacion |
Viabilidad y robustez del plan de contingencia propuesto ante desviaciones lineales. |
40% |
Mapa de Crisis, Cierre y Referencias
5.10 Mapa de Crisis
El siguiente diagrama direccional ilustra la reaccion en cadena desencadenada por el uso acritico de modelos lineales en la gestion gerencial, desde la desviacion inicial hasta el colapso financiero sistémico:
graph LR
A --> B
B --> C
C --> D
D --> E
5.11 Cierre y Referencias
Glosario Epistemologico:
- Pendiente Operativa: Tasa de cambio constante que mide la sensibilidad marginal de los costos o ingresos ante variaciones unitarias en el volumen de produccion.
- Punto de Equilibrio: Coordenada geometrica donde la recta de ingresos totales intersecta exactamente a la recta de costos totales, marcando el umbral de cero utilidad y cero perdida.
- Desviacion Lineal: Magnitud porcentual del error generado al extrapolar un modelo geometrico recto en entornos de mercado caracterizados por alta volatilidad y no linealidad.
|
Bibliografia Recomendada (APA 7):
Drucker, P. F. (2018). The Practice of Management. Harper Business.
Georgescu-Roegen, N. (2015). The Entropy Law and the Economic Process. Harvard University Press.
Goldratt, E. M. (2017). The Goal: A Process of Ongoing Improvement. Great Barrington: North River Press.
Krugman, P., & Wells, R. (2020). Microeconomics (6th ed.). Worth Publishers.
North, D. C. (2016). Institutions, Institutional Change and Economic Performance. Cambridge University Press.
Porter, M. E. (2019). Competitive Strategy: Techniques for Analyzing Industries and Competitors. Free Press.
Stiglitz, J. E. (2021). The Price of Inequality: How Today's Divided Society Endangers Our Future. W. W. Norton & Company.
|
BLOQUE 6: FUNDAMENTOS ANALITICOS Y APLICACIONES EMPRESARIALES DE LA ECUACION DE LA RECTAMATEMATICA PARA LOS NEGOCIOS 1 - UNIDAD IV: Ecuacion de la recta. Graficas de rectas |
Evolucion Historica y Modelado de Tendencias Economicas
Hero Banner Dinamico: La modelacion lineal constituye el pilar fundamental para la planificacion estrategica y la toma de decisiones gerenciales en entornos corporativos complejos.
"Las matematicas son el lenguaje con el que Dios ha escrito el universo, y en los negocios, el algebra lineal es la gramatica de la rentabilidad." - Analisis Economico Moderno (2023).
|
|
Callout Box de Impacto: La incapacidad de proyectar linealmente los costos fijos y variables conduce a desviaciones presupuestarias criticas, poniendo en riesgo la estabilidad financiera de la organizacion a corto plazo.
|
6.1 Ecos Historicos y Ciclos: Patrones repetitivos en la disciplina
Desde los trabajos pioneros de Rene Descartes en la geometria analitica hasta la formalizacion de la economia matematica por Leon Walras, la ecuacion de la recta ha trascendido su condicion de simple objeto geometrico para convertirse en el instrumento primordial de la prevision economica. Historicamente, los mercados han exhibido regularidades ciclicas que los analistas han intentado capturar mediante funciones lineales. En el contexto empresarial contemporaneo, comprender la persistencia de estos patrones permite a los directivos anticipar oscilaciones en la oferta y la demanda, optimizando asi la asignacion de recursos escasos.
- Geometria Cartesiana: Vinculacion rigurosa entre el espacio algebraico y el plano grafico.
- Equilibrium de Mercado: Interseccion de funciones lineales de oferta y demanda.
- Inercia Economica: Tendencia historica de los costos marginales a comportarse linealmente en rangos operativos estables.
| Periodo Historico | Aporte Matematico | Aplicacion de Negocio Tipica |
|---|
| Siglo XVII | Sistematizacion de coordenadas | Mapeo inicial de territorios comerciales |
| Siglo XIX | Marginalismo y funciones lineales | Calculo de costo y beneficio unitario |
| Era Moderna | Programacion lineal y optimizacion | Minimizacion de costos logisticos globales |
6.2 Problemáticas Complejas del Siglo XXI: Desafíos inexplorados actuales
En el entorno empresarial hiperconectado actual, las organizaciones enfrentan disrupciones volatiles que desafian los modelos estaticos tradicionales. La variabilidad en las cadenas de suministro globales, impulsada por tensiones geopoliticas y fluctuaciones climaticas, exige reevaluar la utilidad de la pendiente lineal m y la ordenada al origen b. Los tomadores de decisiones deben lidiar con la no-linealidad inherente de los mercados modernos, utilizando aproximaciones lineales por tramos para modelar comportamientos estocasticos complejos bajo condiciones de alta incertidumbre.
- Volatilidad Exogena: Factores externos que alteran abruptamente la pendiente de las proyecciones de ventas.
- Disrupcion Logistica: Quiebres en la linealidad del tiempo de entrega y costos asociados.
- Adaptabilidad Algoritmica: Necesidad de recalibrar modelos lineales en tiempo real mediante flujos de Big Data.
| Desafio Siglo XXI | Impacto Matematico | Ejemplo Ilustrativo Basico |
|---|
| Inflacion acelerada | Inestabilidad en la ordenada al origen b | Aumento diario del costo fijo operativo |
| Escasez de insumos | Cambio brusco en la pendiente de oferta | Incremento no lineal del precio por unidad escasa |
| Cambio en habitos de consumo | Rotacion de los ejes de coordenadas comerciales | Migracion masiva hacia canales de venta digital |
6.3 Nuevas Fronteras del Conocimiento: Tendencias en investigacion pura
La investigacion contemporanea en administracion cuantitativa explora la interseccion entre el analisis geometrico clasico y el aprendizaje automatico (Machine Learning). Las regresiones lineales avanzadas, la estimacion de parametros por minimos cuadrados ordinarios (OLS) y la teoria de control estocastico permiten construir modelos predictivos de alta precision. Estas fronteras metodologicas buscan superar las limitaciones de los enfoques tradicionales, incorporando variables latentes y efectos de red en la ecuacion fundamental de la recta aplicada a los negocios globales.
- Regresion Robusta: Tecnicas para mitigar el impacto de valores atipicos en la estimacion de pendientes.
- Efectos de Red: Incorporacion de externalidades de demanda en ecuaciones lineales de ingresos.
- Simulacion Monte Carlo: Evaluacion de multiples escenarios lineales bajo condiciones de probabilidad.
| Linea de Investigacion | Enfoque Metodologico | Aplicacion Practica en Empresas |
|---|
| Econometria Predictiva | Minimos Cuadrados Ordinarios (OLS) | Proyeccion de flujos de caja trimestrales |
| Analisis de Sensibilidad | Derivadas parciales y pendientes cruzadas | Evaluacion de impacto por variacion salarial |
| Optimizacion Dinamica | Programacion Lineal Entera | Asignacion optima de flotas de transporte |
Implicaciones Eticas, Externalidades y Dinamicas de Mercado
Lista de Iconos Asimetrica:
- [ETICA] Responsabilidad corporativa en la aplicacion de algoritmos de tarificacion lineal.
- [IMPACTO] Mitigacion de externalidades negativas en comunidades vulnerables.
- [MERCADO] Superacion de la obsolescencia analitica mediante actualizacion continua de modelos.
|
6.4 Crítica Ética Profunda: Dilemas morales de la aplicación tecnológica
La implementacion ciega de modelos basados en la ecuacion de la recta puede generar sesgos sistematicos en la toma de decisiones empresariales. Cuando corporaciones e instituciones financieras utilizan regresiones lineales automatizadas para otorgar creditos o fijar precios dinamicos, a menudo marginan a segmentos poblacionales que no se ajustan a los parametros estandar de la pendiente analizada. La etica corporativa exige examinar criticamente las hipotesis subyacentes de estos modelos matematicos para evitar discriminacion algoritmica y asegurar la equidad distributiva.
- Sesgo de Parametrizacion: Exclusion de variables cualitativas criticas en favor de la simplicidad lineal.
- Tarificacion Predatoria: Uso de ecuaciones de oferta para maximizar abusivamente los margenes en mercados cautivos.
- Transparencia Algoritmica: Obligacion moral de explicitar las formulas utilizadas ante los stakeholders afectados.
| Dilema Etico | Causa Matematica | Ejemplo Ilustrativo Basico |
|---|
| Discriminacion crediticia | Umbrales de corte rigidos en pendientes de riesgo | Rechazo automatico de financiamiento a pequenas empresas |
| Precios abusivos | Pendiente de demanda artificialmente pronunciada | Aumento desproporcionado de tarifas en horarios pico |
| Exclusion laboral | Modelos de productividad basados en rectas rigidas | Sancion a empleados por desviaciones minimas del promedio |
6.5 Externalidades Negativas: Daños colaterales no planificados
En la optimizacion de procesos industriales mediante modelos lineales, las empresas a menudo maximizan una funcion objetivo (como el beneficio economico) ignorando los costos sociales y ambientales colaterales. Estos efectos externos negativos, al no estar integrados en la ordenada al origen de los costos totales, representan una falla de mercado significativa. La contabilidad gerencial moderna debe incorporar ecuaciones ampliadas que internalicen estos impactos, transformando el analisis lineal tradicional en un modelo de triple cuenta de resultados.
- Impacto Ambiental: Emisiones contaminantes correlacionadas linealmente con el volumen de produccion.
- Desgaste Comunitario: Saturacion de infraestructura publica debido al crecimiento industrial no regulado.
- Costo Social Oculto: Perjuicios a la salud publica derivados de la maximizacion de eficiencia a corto plazo.
| Externalidad Negativa | Origen en el Modelo Lineal | Ejemplo Ilustrativo Basico |
|---|
| Contaminacion industrial | Omision de costos de mitigacion ambiental en la funcion de costo | Vertidos toxicos proporcionales al nivel de fabricacion |
| Congestion urbana | Proyeccion lineal de flujos de transporte sin limite de capacidad | Colapso vial generado por flotas de reparto centralizadas |
| Agotamiento de recursos | Suposicion de insumos infinitos en la ecuacion de oferta | Sobreexplotacion de mantos acuiferos para produccion masiva |
6.6 Obsolescencia y Mercantilización: El impacto del hiper-consumismo en la materia
El hiper-consumismo contemporaneo ha acelerado la obsolescencia de los modelos analiticos tradicionales. Las herramientas de planificacion basadas en rectas estaticas envejecen con rapidez ante la constante mutacion de los ciclos de vida de los productos. Las empresas que no logran actualizar sus ecuaciones de demanda y oferta corren el riesgo de quedar fuera del mercado. Esta dinamica mercantil exige una revision constante de los parametros matematicos, convirtiendo el analisis cuantitativo en un proceso agil y adaptativo.
- Ciclos de Vida Acortados: Reduccion drastica en la vigencia temporal de las proyecciones lineales de ventas.
- Comoditizacion del Analisis: Estandarizacion excesiva de modelos matemáticos sin adaptacion contextual.
- Presion por Resultados Inmediatos: Distorsion de la pendiente financiera a favor de ganancias especulativas de corto plazo.
| Factor de Obsolescencia | Efecto en la Estructura Matematica | Ejemplo Ilustrativo Basico |
|---|
| Cambio tecnologico rapido | Desplazamiento abrupto de la ordenada al origen b | Devaluacion acelerada de inventario tecnologico obsoleto |
| Saturacion publicitaria | Aplanamiento de la pendiente de retorno de inversion | Disminucion de ventas adicionales por cada dolar en publicidad |
| Disrupcion de canales | Fragmentacion de la funcion lineal de distribucion | Cierre de tiendas fisicas frente al auge del comercio electronico |
Marco Teorico Analitico, Casos Resueltos y Propuesta Practica
|
Callout Box Diferenciada (Marco Teorico): Seccion dedicada al estudio formal de parametros industriales mediante ecuaciones lineales normalizadas.
|
6.7 Marco Teórico Crítico: Parámetros y fórmulas analíticas para evaluar tendencias industriales
Para evaluar rigurosamente el desempeno industrial, es imperativo dominar el marco analitico de la ecuacion de la recta. A continuacion se detallan los parametros fundamentales que rigen la modelacion lineal en los negocios:
- Ecuacion Pendiente-Ordenada al Origen: y = mx + b, donde m representa la tasa de cambio marginal y b el costo o ingreso base inicial.
- Calculo de la Pendiente: m = (y2 - y1) / (x2 - x1), indice fundamental de sensibilidad operativa.
- Punto de Equilibrio (Break-Even Point): Interseccion analitica donde la funcion de ingreso total iguala a la funcion de costo total.
- Funcion de Costo Total: C(x) = Cvx + Cf, modelando linealmente la relacion entre volumen de produccion y desembolso financiero.
|
Callout Box Diferenciada (Aplicacion Practica): Deconstruccion critica de escenarios reales empresariales mediante metodologia cuantitativa avanzada.
|
6.8 Batería de Casos Resueltos (Deconstrucción Crítica)
A continuacion, se deconstruyen tres casos practicos de empresas reales, analizando las deficiencias matematicas y logicas de sus modelos de proyeccion lineal.
Caso 1: Proyeccion de Ventas en Retail Tradicional. Una cadena de tiendas proyecta sus ingresos anuales asumiendo una pendiente de crecimiento constante m basada unicamente en los resultados de los ultimos tres meses.
Deconstruccion Critica: El modelo omite la estacionalidad del mercado y la inflacion acumulada, generando una sobreestimacion del ingreso. Matematicamente, la ordenada al origen b cambia de manera no lineal ante shocks macroeconomicos, invalidando la recta proyectada despues del sexto mes.
Caso 2: Optimizacion de Costos Logisticos en Empresa de Envios. Una compania de logistica calcula sus costos operativos mediante la funcion lineal C(x) = 15x + 5000, considerando que cada paquete adicional incrementa el costo en 15 unidades monetarias de forma invariable.
Deconstruccion Critica: El modelo ignora las economias y deseconomias de escala. A partir de cierto volumen de operaciones, la pendiente m deberia decrecer por eficiencia de rutas, o incrementarse abruptamente por saturacion de la red de transporte, revelando una deficiencia estructural en el supuesto de linealidad constante.
Caso 3: Fijacion de Precios Dinamicos en Plataforma Digital. Una startup de transporte privado utiliza una funcion lineal para ajustar tarifas en funcion del tiempo de espera del usuario.
Deconstruccion Critica: La rigidez de la ecuacion de la recta provoca incrementos tarifarios desproporcionados en momentos de alta demanda (horas pico), destruyendo la confianza del consumidor y provocando una perdida neta de mercado a mediano plazo. El modelo carece de un factor de amortiguacion no lineal.
6.9 Proyecto Propuesto para el Alumno
El alumno debera redactar un ensayo prospectivo de 1500 palabras analizando la aplicacion de la ecuacion de la recta en una tecnologia o tendencia emergente (por ejemplo, la expansion de infraestructura de carga para vehiculos electricos o la valorizacion de activos digitales). El ensayo debe incluir:
- Definicion matematica del modelo lineal propuesto para la tendencia elegida.
- Identificacion de al menos dos limitaciones criticas o externalidades negativas del modelo.
- Propuesta de modificacion analitica para corregir los sesgos detectados.
- Grafica conceptual detallada de las funciones de costos e ingresos esperados.
Micro-Rubrica de Evaluacion del Ensayo Prospectivo:
| Criterio de Evaluacion | Nivel Sobresaliente (4 pts) | Nivel Adecuado (3 pts) | Nivel Insuficiente (1-2 pts) |
|---|
| Rigor Matematico | Plantea ecuaciones precisas y justifica parametros m y b. | Plantea ecuaciones correctas pero con poca profundidad. | Errores conceptuales graves en la formulacion lineal. |
| Analisis Critico | Deconstruye limitaciones y externalidades con profundidad tesis doctoral. | Identifica limitaciones basicas sin profundizar en causas. | Ausencia de pensamiento critico frente al modelo. |
| Estructura y APA 7 | Estructura impecable, citas rigurosas y vocabulario tecnico. | Estructura aceptable con menores fallas de citacion. | Deficiencias mayores en redaccion y formato APA 7. |
Matriz Relacional, Glosario y Referencias Académicas
6.10 Matriz de Relaciones (Diagrama Estructural)
A continuacion se presenta el diagrama jerarquico que interrelaciona los conceptos fundamentales, las problematicas eticas y las aplicaciones practicas abordadas en este bloque.
classDiagram
class EcuacionRecta {
+float pendiente
+float ordenadaOrigen
+calcularPuntoEquilibrio()
}
class AnalisisFinanciero {
+float costoTotal
+float ingresoTotal
+evaluarRentabilidad()
}
class EticaModerna {
+string sesgoAlgoritmico
+string externalidadNegativa
+auditarModelo()
}
class TendenciaGlobal {
+string disrupcionMercado
+string obsolescenciaModelo
+actualizarParametros()
}
EcuacionRecta --> AnalisisFinanciero : Aplica modelo
AnalisisFinanciero --> EticaModerna : Genera impacto
EticaModerna --> TendenciaGlobal : Modifica entorno
EcuacionRecta --> TendenciaGlobal : Proyecta futuro
6.11 Cierre y Referencias
Glosario Epistemológico:
- Pendiente Marginal (m): Coeficiente que mide la tasa de variacion constante de una variable dependiente ante cambios unitarios en la variable independiente dentro de un modelo lineal.
- Ordenada al Origen (b): Valor que adopta la variable dependiente cuando la variable independiente es igual a cero, representando los costos fijos o condiciones base iniciales en economia.
- Punto de Equilibrio: Coordenada geografica y algebraica donde la funcion de ingresos intercepta exactamente a la funcion de costos totales, determinando el umbral de rentabilidad empresarial.
Bibliografía Recomendada (Normas APA 7):
- Chiang, A. C., & Wainwright, K. (2018). Metodos fundamentales de economia matematica (4th ed.). McGraw-Hill Interamericana.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matematicas para administracion y economia (13th ed.). Pearson Educacion.
- Walras, L. (2017). Elementos de economia politica pura. Ediciones Akal (Obra original publicada en 1874).
|