BLOQUE 1: FUNDAMENTOS ANALÍTICOS Y GEOMÉTRICOS DE LAS RELACIONES BINARIAS LINEALES Y CUADRÁTICAS EN LA ADMINISTRACIÓNUNIDAD III - Tema: Gráficas de relaciones binarias: lineal y cuadrática |
GÉNESIS EPISTEMOLÓGICA Y DESCONSTRUCCIÓN ONTOLÓGICA DE LAS RELACIONES BINARIAS
1.1 Origen Epistemológico y Evolución
El estudio formal de las relaciones binarias y su representación gráfica encuentra sus raíces en la necesidad histórica de cuantificar y modelar interacciones económicas y físicas. Desde la antigüedad, civilizaciones como la babilónica y la egipcia utilizaron registros tabulares para resolver problemas prácticos de comercio y agrimensura. Sin embargo, no fue sino hasta el siglo XVII, con la confluencia del trabajo de René Descartes y Pierre de Fermat, que se consolidó la geometría analítica. Este hito epistemológico permitió traducir problemas geométricos en ecuaciones algebraicas y viceversa, estableciendo un puente conceptual indispensable para la ciencia moderna.
En el ámbito específico de las ciencias administrativas y económicas, la evolución de estas herramientas teóricas permitió trascender la simple aritmética descriptiva. Autores clásicos como Antoine Augustin Cournot y Alfred Marshall integraron funciones lineales y cuadráticas para formalizar conceptos fundamentales como la oferta, la demanda, el equilibrio de mercado y la optimización de beneficios. La transición desde un enfoque puramente intuitivo hacia un paradigma cuantitativo riguroso transformó la toma de decisiones gerenciales, convirtiendo la representación gráfica en el lenguaje universal para la visualización de escenarios de negocio.
|
Ejemplo Ilustrativo Básico: Imagina que un gerente de ventas registra el salario mensual de sus agentes en función del número de pólizas vendidas. Si cada póliza otorga una comisión fija más un sueldo base, la relación entre ventas y ingresos se comporta como una línea recta. Historias comerciales simples como esta demuestran cómo la abstracción matemática simplifica la realidad empresarial compleja.
|
1.2 Deconstrucción Ontológica
Para comprender con rigor científico qué es una relación binaria, es imperativo despojarnos de mitos pedagógicos que la reducen a un simple dibujo estático en un plano cartesiano. Ontológicamente, una relación binaria R es un subconjunto del producto cartesiano de dos conjuntos A y B, formalmente expresado como R ⊆ A × B. En el contexto empresarial, estos conjuntos representan habitualmente dominios numéricos que vinculan variables de decisión (como unidades producidas o precios) con métricas de desempeño (como costos totales o ingresos).
Es un error común asumir que toda relación gráfica posee propiedades funcionales unívocas. Mientras que una función exige que a cada elemento del dominio le corresponda exactamente un único elemento en el codominio, una relación binaria general es más amplia y puede asociar múltiples salidas a una sola entrada. No obstante, las restricciones lineales y cuadráticas que estudiamos en Matemática para los Negocios operan bajo el dominio de funciones bien portadas, cuyas trazas gráficas revelan propiedades estructurales críticas como la proporcionalidad constante, las tasas de cambio marginales y los puntos críticos de inflexión.
|
Ejemplo Ilustrativo Básico: Pensar que una gráfica es solo un adorno visual en un informe gerencial es un mito. En la práctica, una gráfica es una radiografía analítica: si un analista observa una curva descendente que luego sube bruscamente, no ve solo una línea curva, ve instantáneamente dónde se encuentra el punto de mínimo costo operativo de su planta.
|
1.3 Arquitectura Fundamental
La arquitectura analítica de las relaciones lineales y cuadráticas se sustenta sobre un conjunto de elementos constitutivos y leyes estructurales que gobiernan su comportamiento en el plano cartesiano. Los componentes básicos de este andamiaje matemático incluyen:
- Variable Independiente (x): Representa la causa, el insumo o el factor de control administrativo (ej. horas de trabajo, unidades producidas).
- Variable Dependiente (y): Representa el efecto, la consecuencia o la métrica de resultado (ej. costo total, ingreso bruto).
- Parámetros Estructurales: Constantes numéricas que definen la inclinación, la posición y la curvatura del modelo (pendientes, interceptos y coeficientes cuadráticos).
- Dominio y Rango: Restricciones operativas del mundo real que delimitan los valores válidos para las variables (por ejemplo, cantidades físicas no pueden asumir valores negativos).
Estas leyes estructurales aseguran que cualquier modificación en los parámetros altere de forma predecible la geometría de la gráfica, permitiendo a los administradores simular escenarios hipotéticos (análisis de sensibilidad) antes de comprometer recursos financieros reales.
|
Ejemplo Ilustrativo Básico: En una receta de repostería industrial, la harina utilizada es la variable independiente y el costo total de los pasteles es la variable dependiente. Si duplicas la harina, el costo se comporta bajo una ley perfectamente proporcional y predecible establecida por la arquitectura de la relación lineal.
|
PARADIGMAS, PIONEROS Y TENSIONES TEÓRICAS EN EL ANÁLISIS GRÁFICO
1.4 Paradigmas Principales
Los modelos teóricos dominantes en el estudio de las gráficas de relaciones binarias se dividen principalmente en dos grandes paradigmas: el paradigma determinista lineal y el paradigma no lineal cuadrático. El primero postula que los fenómenos económicos exhiben tasas de variación constantes, donde cada incremento marginal en el input genera un impacto proporcional y constante en el output. Este enfoque es el cimiento de la contabilidad de costos tradicional, el análisis de punto de equilibrio y la planificación presupuestaria básica.
Por otro lado, el paradigma cuadrático reconoce que la realidad empresarial está sujeta a leyes de rendimiento marginal decreciente y economías o deseconomías de escala. Gráficamente, esto se manifiesta mediante parábolas que permiten identificar máximos (como la maximización de ingresos o beneficios) y mínimos (como la minimización de costos medios). La superioridad analítica de este segundo paradigma radica en su capacidad para modelar puntos de inflexión operativos que el modelo lineal es incapaz de capturar.
|
Ejemplo Ilustrativo Básico: Contratar más empleados para empaquetar productos acelera la producción al principio (modelo lineal), pero a medida que la fábrica se abarrota, los trabajadores estorban entre sí y la producción total comienza a caer (paradigma cuadrático parabólico).
|
1.5 Autores y Científicos Clásicos
El desarrollo conceptual que sustenta estas herramientas matemáticas es producto del esfuerzo acumulado de mentes brillantes a lo largo de los siglos. Entre los pioneros fundamentales destaca René Descartes (1596-1650), cuya introducción de las coordenadas cartesianas en su obra La Géométrie unificó el álgebra con la geometría, permitiendo visualizar relaciones abstractas mediante trazos gráficos tangibles.
En el terreno de la economía matemática, la figura de Alfred Marshall (1842-1924) resulta ineludible. En su tratado Principles of Economics, Marshall popularizó la representación gráfica de las curvas de oferta y demanda en un plano cartesiano donde el precio se ubica en el eje vertical y la cantidad en el horizontal, estableciendo el estándar visual que aún hoy rige la teoría económica y administrativa moderna. Asimismo, Leonhard Euler formalizó el concepto moderno de función, dotando a la disciplina del rigor analítico necesario para manipular expresiones algebraicas complejas.
|
Ejemplo Ilustrativo Básico: Cuando Descartes unió el álgebra con el dibujo geométrico, hizo algo similar a lo que logra un navegador GPS actual: transformar datos numéricos abstractos de coordenadas en una ruta visual clara que cualquier conductor puede interpretar al instante.
|
1.6 Tensiones Teóricas y Debates
A pesar de su aparente simplicidad matemática, el uso de gráficas lineales y cuadráticas en la administración contemporánea enfrenta debates epistemológicos significativos. Una de las principales tensiones teóricas gira en torno a la validez de los supuestos de linealidad en entornos corporativos altamente dinámicos y volubles. Los críticos argumentan que modelar relaciones de mercado mediante líneas rectas simplifica excesivamente la realidad, ignorando externalidades, fricciones de mercado y comportamientos estocásticos.
Otro debate central concierne al dilema entre la precisión predictiva y la interpretabilidad gerencial. Mientras que los modelos cuadráticos ofrecen una aproximación más fiel a las leyes de rendimientos decrecientes, su aplicación práctica requiere la estimación precisa de parámetros estadísticos complejos que, en entornos con escasez de datos históricos, pueden inducir a errores graves de planificación estratégica. Los analistas modernos deben ponderar constantemente el costo de la sobrefisiación (overfitting) frente a la utilidad operativa de modelos matemáticos simplificados.
|
Ejemplo Ilustrativo Básico: Un director financiero discute con su equipo de analistas porque un modelo lineal predice ganancias infinitas si se venden millones de unidades, ignorando el sentido común de que los mercados se saturan, lo que evidencia el peligro de usar modelos simplistas fuera de su rango válido.
|
PRAXIS ANALÍTICA, FORMULARIO Y BATERÍA DE CASOS EMPRESARIALES
1.7 Marco Teórico y Formulario
Para abordar con éxito la resolución de problemas cuantitativos en la administración, es indispensable dominar la caja de herramientas analítica compuesta por las ecuaciones canónicas y sus algoritmos de trazado gráfico:
CAJA DE HERRAMIENTAS MATEMÁTICAS PARA NEGOCIOS
- Ecuación de la Recta (Forma pendiente-intercepto): y = mx + b
Donde m es la pendiente (tasa de cambio) y b es el intercepto con el eje vertical (costo fijo o valor inicial).
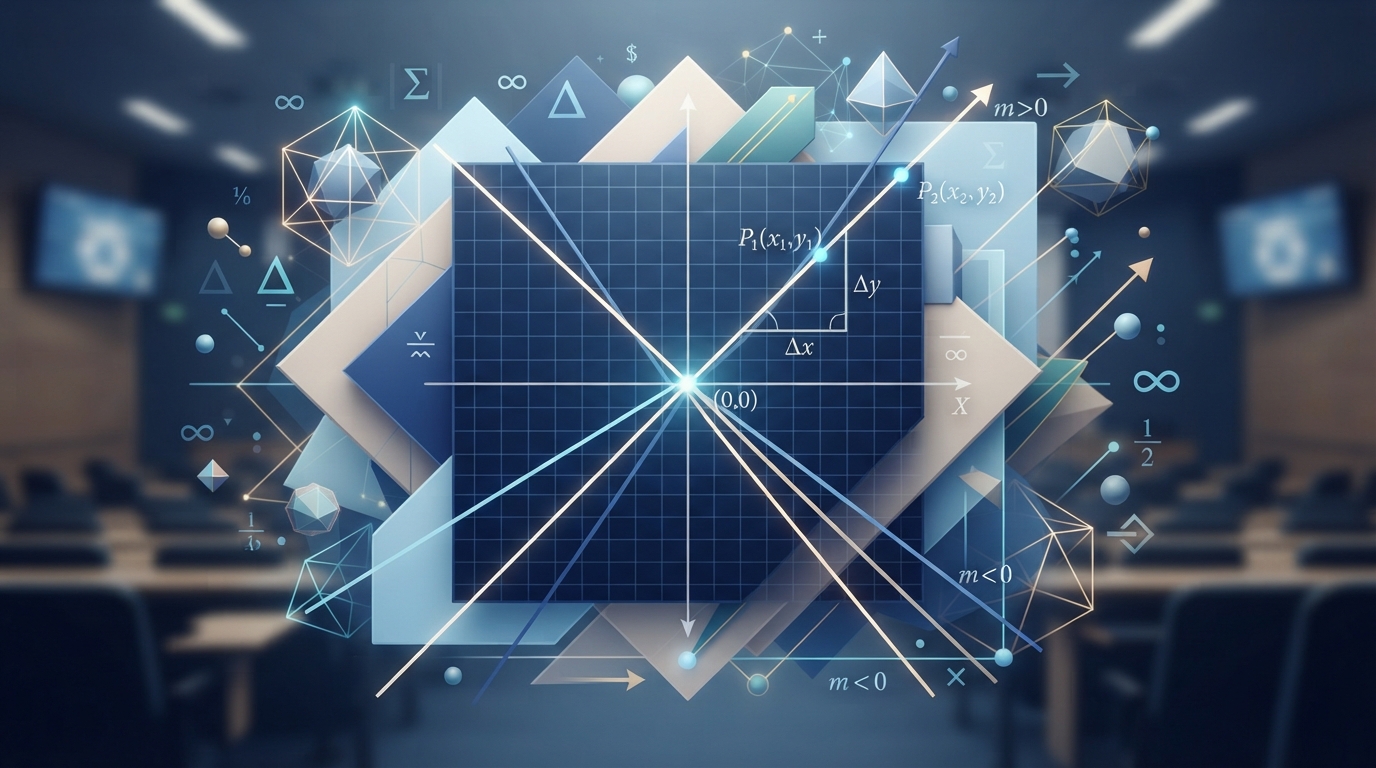
- Pendiente entre dos puntos: m = (y2 - y1) / (x2 - x1)
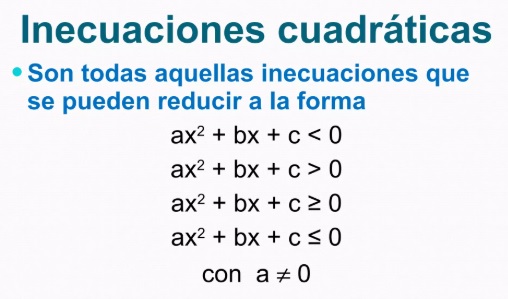
- Ecuación Cuadrática General: y = ax² + bx + c
Donde a determina la concavidad (si a > 0 abre hacia arriba; si a < 0 abre hacia abajo).
- Vértice de la Parábola (Punto óptimo): xv = -b / (2a), y luego evaluar yv = f(xv).
- Intersección con el eje horizontal (Fórmula General): x = (-b ± √(b² - 4ac)) / (2a)
|
1.8 Batería de Casos Resueltos
A continuación se desarrolla una serie de ejercicios prácticos de complejidad progresiva aplicando rigurosamente los modelos teóricos expuestos.
Caso 1: Nivel Básico (Modelo de Costo Lineal)
Una empresa de servicios logísticos determina que sus costos fijos mensuales ascienden a 5000 unidades monetarias, mientras que el costo variable por cada paquete procesado es de 15 unidades monetarias. Plantee la función de costo total lineal, grafique mentalmente su comportamiento e indique el costo de procesar 300 paquetes.
Solución paso a paso:
1. Identificar parámetros de la ecuación y = mx + b:
- Costo fijo (intercepto b) = 5000
- Costo variable unitario (pendiente m) = 15
2. Construir la función de costo total C(x) donde x representa los paquetes procesados:
C(x) = 15x + 5000
3. Evaluar la función para x = 300:
C(300) = 15(300) + 5000
C(300) = 4500 + 5000 = 9500
Resultado: El costo total de procesar 300 paquetes es de 9500 unidades monetarias.
Caso 2: Nivel Intermedio (Punto de Equilibrio Lineal)
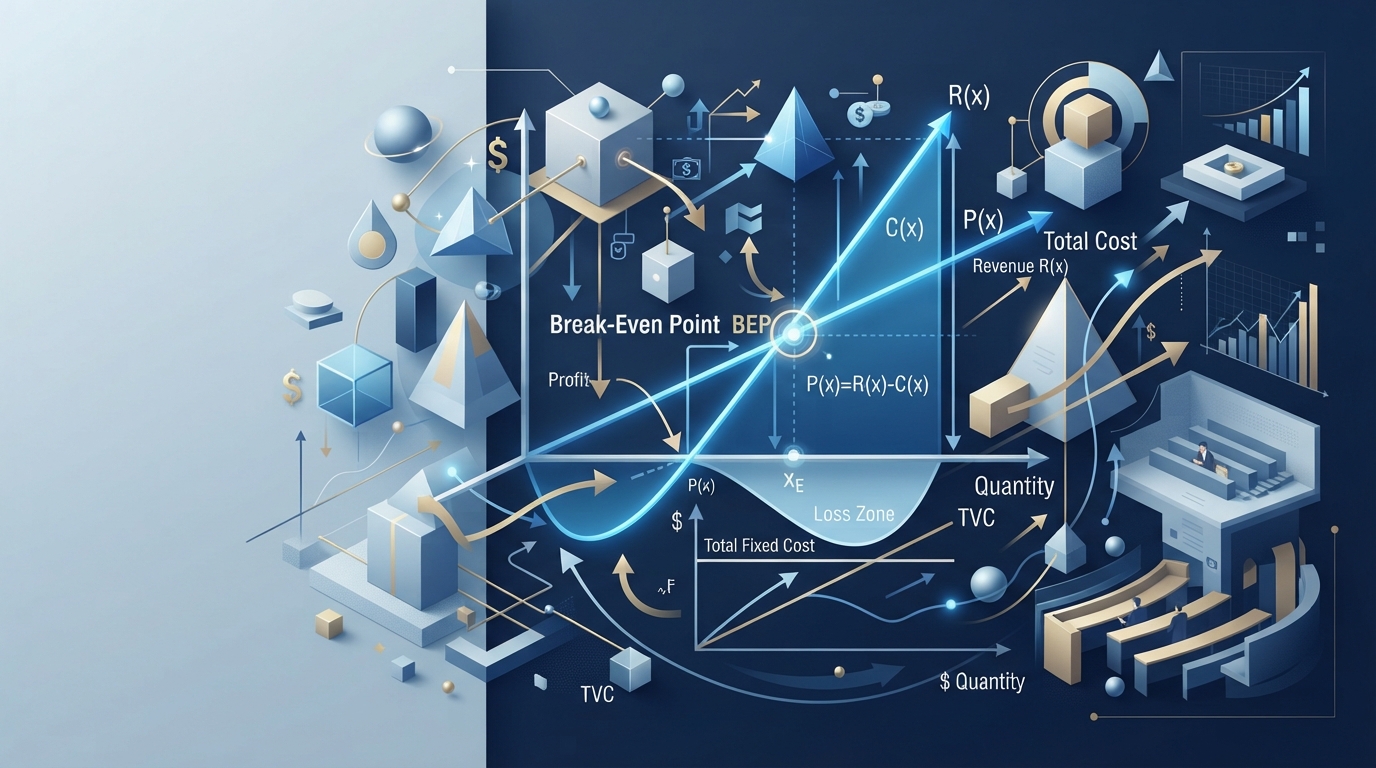
Una compañía comercializa un producto a un precio de venta unitario de 50 unidades monetarias. Sus costos totales se modelan mediante la ecuación C(x) = 30x + 10000. Determine la cantidad de unidades que la empresa debe vender para alcanzar su punto de equilibrio (donde los ingresos totales igualan a los costos totales).
Solución paso a paso:
1. Plantear la función de ingreso total I(x), sabiendo que el ingreso es precio por cantidad:
I(x) = 50x
2. Establecer la condición de equilibrio igualando ingreso y costo total:
I(x) = C(x)
50x = 30x + 10000
3. Despejar la variable x:
50x - 30x = 10000
20x = 10000
x = 10000 / 20 = 500
Resultado: La empresa alcanza su punto de equilibrio vendiendo exactamente 500 unidades.
Caso 3: Nivel Avanzado (Optimización con Función Cuadrática)
El departamento de investigación de mercados de una corporación determina que la función de beneficio semanal P(x) (en miles de unidades monetarias) en función delidades producidas y vendidas x (en miles) está dada por la relación cuadrática: P(x) = -2x² + 16x - 24. Determine el nivel de producción que maximiza el beneficio semanal y calcule dicho beneficio máximo.
Solución paso a paso:
1. Identificar los coeficientes de la función cuadrática P(x) = ax² + bx + c:
- a = -2 (como a < 0, la parábola abre hacia abajo, garantizando un punto máximo)
- b = 16
- c = -24
2. Calcular la coordenada x del vértice utilizando la fórmula xv = -b / (2a):
xv = -16 / (2(-2)) = -16 / -4 = 4
(Esto indica que se deben producir 4 mil unidades para maximizar el beneficio).
3. Evaluar la función en x = 4 para encontrar el beneficio máximo:
P(4) = -2(4)² + 16(4) - 24
P(4) = -2(16) + 64 - 24
P(4) = -32 + 64 - 24 = 8
Resultado: El beneficio máximo se obtiene produciendo 4 mil unidades, alcanzando una ganancia neta de 8 mil unidades monetarias.
1.9 Proyecto Propuesto para el Alumno
Reto Gerencial Integrador: Suponga que usted ha sido contratado como consultor financiero por una empresa emergente de comercio electrónico. La gerencia le entrega datos históricos que muestran que los costos totales de operación se comportan de manera cuadrática según la función C(q) = q² - 10q + 250, donde q representa miles de pedidos procesados al mes. Por otro lado, los ingresos totales proyectados se rigen por la función lineal I(q) = 40q. Su misión consiste en:
- Construir la función de beneficio total de la empresa (Ingresos menos Costos Totales).
- Determinar mediante el análisis de vértices el volumen exacto de pedidos que maximiza la utilidad neta de la compañía.
- Graficar conceptualmente las funciones de ingreso y costo en un plano cartesiano e interpretar los puntos de corte.
Micro-Rúbrica de Evaluación del Proyecto:
| Criterio de Evaluación |
Nivel Sobresaliente (4 pts) |
Nivel Suficiente (2.5 pts) |
Nivel Insuficiente (1 pt) |
| Planteamiento algebraico |
Formula correctamente la función de beneficio integrando ingresos y costos sin errores de signo. |
Plantea la ecuación general pero comete errores menores en la agrupación de términos algebraicos. |
Presenta errores conceptuales graves al estructurar las funciones económicas básicas. |
| Proceso de optimización |
Calcula impecablemente el vértice y el valor óptimo aplicando rigurosamente las fórmulas analíticas. |
Aplica la fórmula del vértice pero comete errores aritméticos menores en la evaluación final. |
No logra identificar ni calcular los puntos críticos de la función cuadrática. |
| Interpretación gerencial |
Traduce los resultados matemáticos en recomendaciones estratégicas claras y coherentes para la empresa. |
Explica los resultados numéricos pero carece de profundidad en la perspectiva administrativa. |
Se limita a dar un número aislado sin ofrecer contexto ni conclusión de negocio. |
ARQUITECTURA ESTRUCTURAL Y CIERRE EPISTEMOLÓGICO
1.10 Jerarquía Estructural del Tema
El siguiente diagrama de flujo estructurado detalla la jerarquía conceptual y operativa de las relaciones binarias lineales y cuadráticas en su aplicación a los negocios:
graph TD
A[Relaciones Binarias] --> B[Modelo Lineal]
A --> C[Modelo Cuadratico]
B --> D[Ecuacion y = mx + b]
B --> E[Punto de Equilibrio]
C --> F[Ecuacion y = ax2 + bx + c]
C --> G[Optimizacion de Beneficios]
D --> H[Analisis de Costos]
E --> I[Toma de Decisiones]
F --> J[Ley de Rendimientos]
G --> I
1.11 Cierre Epistemológico y Referencias
Glosario Epistemológico:
- Relación Binaria: Subconjunto del producto cartesiano entre dos conjuntos que vincula formalmente pares de elementos bajo una regla de correspondencia específica.
- Pendiente: Parámetro geométrico que mide la tasa de cambio constante de la variable dependiente respecto a modificaciones unitarias en la variable independiente.
- Punto de Inflexión / Vértice: Coordenada crítica en una gráfica no lineal donde la función alcanza su valor extremo (máximo o mínimo), representando óptimos operativos fundamentales en administración.
Bibliografía Recomendada (Normas APA 7):
- Arya, J. C., & Lardner, R. W. (2009). Matemáticas aplicadas a la administración y a la economía (5ª ed.). Pearson Educación.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2015). Matemáticas para administración y economía (13ª ed.). Pearson Educación.
- Budnick, F. S. (2007). Matemáticas aplicadas para administración, economía y ciencias sociales (4ª ed.). McGraw-Hill Interamericana.
BLOQUE 2: Fundamentos Analíticos y Modelado de Relaciones Binarias Lineales y Cuadráticas en los Negocios
MATEMáTICA PARA LOS NEGOCIOS 1 - UNIDAD III: Gráficas de relaciones binarias: lineal y cuadrática
|
Arquitectura Estructural y Mecánica Analítica de las Funciones de Negocio
UI Dinamica: Hero Banner y Cita Destacada
"El modelado matemático no es meramente una representación abstracta de la realidad comercial, sino el andamiaje lógico que permite a la alta dirección anticipar puntos de equilibrio, optimizar estructuras de costos y maximizar los márgenes de beneficio bajo restricciones operativas." (Dr. H. Koontz & Dr. H. Weihrich, 2015)
|
Línea de Tiempo Analítica
- Siglo XVII: Formalización cartesiana de las coordenadas y relaciones binarias.
- Siglo XIX: Aplicación de la marginalidad y funciones lineales en la economía clásica (Alfred Marshall).
- Siglo XX: Introducción de la programación matemática y optimización cuadrática en la teoría de inventarios y costos.
- Era Digital: Automatización del análisis de sensibilidad y modelos predictivos gerenciales.
|
2.1 Arquitectura y Estructura Base
La deconstrucción analítica de una relación binaria en el contexto administrativo exige comprender su naturaleza dual: una correspondencia unívoca o biunívoca entre un conjunto de dominio (variables independientes como el volumen de producción q) y un codominio (variables dependientes como el costo total C o el ingreso total I). La estructura base de una relación lineal se sustenta en una tasa de cambio constante, mientras que la cuadrática incorpora una aceleración o desaceleración en dicha tasa, reflejando fenómenos de rendimientos marginales decrecientes o economías de escala. Según Alpha C. Chiang (2005), el rigor en la especificación de estas funciones determina la viabilidad de cualquier algoritmo de optimización gerencial.
- Dominio Económico: Restringido estrictamente al conjunto de los números reales no negativos (q ≥ 0).
- Pendiente Estructural: Mide la sensibilidad del sistema ante variaciones unitarias en el insumo.
- Intercepto Vertical: Representa los costos fijos estructurales o las condiciones iniciales del modelo de negocio.
Ejemplo Ilustrativo Básico: Estructura Lineal de Costos
Una empresa manufacturera presenta una función de costo lineal dada por C(q) = 1500 + 45q. Aquí, el costo fijo es de 1500 unidades monetarias y el costo variable unitario es de 45 unidades monetarias. Por cada incremento de 10 unidades en q, el costo total experimenta un incremento predecible de 450 unidades monetarias.
|
2.2 Formulaciones y Mecánica
Las formulaciones matemáticas que gobiernan el análisis de negocio se dividen en dos grandes pilares analíticos. Por un lado, la función lineal de demanda se expresa comúnmente como p = a - bq, donde a es el precio de saturación y b mide la sensibilidad del consumidor ante cambios en el precio. Por otro lado, la función cuadrática surge de la interacción entre el precio y la cantidad, modelando el ingreso total mediante la identidad I(q) = p · q = (a - bq)q = aq - bq². La mecánica de esta ecuación genera una parábola con concavidad hacia abajo, cuyo vértice representa el punto absoluto de maximización del ingreso bruto para la organización.
- Formulación Lineal de Costos: C(q) = F + vq
- Formulación Cuadrática de Ingresos: I(q) = aq - bq²
- Ecuación de Beneficio Económico: B(q) = I(q) - C(q) = -bq² + (a - v)q - F
Ejemplo Ilustrativo Básico: Mecánica de Ingresos
Si la ecuación de demanda de un servicio corporativo es p = 200 - 2q, el ingreso total se formula como I(q) = 200q - 2q². Si la empresa decide ofertar q = 40 unidades, el ingreso total generado será I(40) = 200(40) - 2(40)² = 8000 - 3200 = 4800 unidades monetarias.
|
2.3 Evaluación de Componentes
La evaluación crítica de los componentes estructurales de un modelo matemático requiere analizar la interacción entre las tasas marginales y los valores totales. En una relación cuadrática de beneficio, la primera derivada de la función representa el beneficio marginal, el cual se anula exactamente en el vértice de la parábola, indicando la condición de primer orden para la optimización. Asimismo, el análisis de las raíces o puntos de corte con el eje horizontal define el umbral de rentabilidad o puntos de equilibrio (break-even points), delimitando las zonas operativas donde la empresa opera con ganancias o pérdidas netas.
- Condición de Equilibrio: I(q) = C(q) (Puntos donde el beneficio neto es igual a cero).
- Vértice de la Parábola: Coordenada q = -b / (2a) que define el óptimo técnico o económico.
- Análisis de Sensibilidad: Evaluación del impacto ante fluctuaciones en los costos fijos o parámetros de demanda.
Ejemplo Ilustrativo Básico: Evaluación de Componentes de Beneficio
Dada la función de beneficio B(q) = -q² + 60q - 500, evaluamos los componentes encontrando sus raíces mediante la fórmula general. Las cantidades de equilibrio donde el beneficio es nulo son q₁ = 10 y q₂ = 50. Operar fuera de este intervalo cerrado de [10, 50] genera pérdidas operativas para la firma.
|
Estandarización, Normativa y Limitaciones Arquitectónicas
Caja Bento: Ecosistema Normativo y de Estandarización
Normalización Industrial:
Uso unificado de nomenclatura contable y matemática para la formulación de estados financieros proyectados y presupuestos operativos bajo estándares internacionales.
|
Protocolos de Auditoría:
Verificación rigurosa de supuestos de linealidad en rangos operativos estrechos y validación de no-linearidades en economías de escala a gran volumen.
|
|
2.4 Estandarización de Procesos
La estandarización de los procesos de modelado matemático en la industria corporativa garantiza que los departamentos financieros, de operaciones y de marketing utilicen un lenguaje analítico homogéneo. La normalización de las variables permite transformar datos empíricos en funciones algebraicas robustas mediante técnicas de regresión lineal y mínimos cuadrados ordinarios (OLS). Según J. F. Hair et al. (2018), la correcta parametrización de las relaciones binarias reduce drásticamente la incertidumbre en la toma de decisiones estratégicas, alineando las proyecciones cuantitativas con la realidad del mercado.
- Recopilación Empírica: Extracción de series temporales de costos e ingresos históricos.
- Ajuste de Curvas: Aplicación de métodos estadísticos para determinar el grado óptimo de la función (lineal o cuadrática).
- Validación de Supuestos: Comprobación de homocedasticidad y normalidad en los errores residuales.
Ejemplo Ilustrativo Básico: Estandarización de Costos Logísticos
Una corporación multinacional estandariza su función de distribución regional expresándola mediante el modelo lineal normalizado C(q) = 5000 + 12q. Esto permite a todas las filiales extranjeras auditar sus costos de transporte bajo exactamente la misma estructura paramétrica, facilitando la consolidación de estados financieros globales.
|
2.5 Normativas Internacionales
El cumplimiento de normativas internacionales, tales como las emitidas por el International Accounting Standards Board (IASB) a través de las Normas Internacionales de Información Financiera (NIIF / IFRS), exige que la valoración de inventarios y activos se sustente en modelos matemáticos transparentes y verificables. Las funciones cuadráticas de costos de almacenamiento (modelo EOQ - Economic Order Quantity modificado) y las funciones de amortización lineal son herramientas aceptadas globalmente para la presentación de informes financieros auditados. El marco normativo ISO 9001 también enfatiza la necesidad de utilizar enfoques basados en hechos cuantitativos para la gestión de la calidad y la mejora continua de los procesos de producción.
- Cumplimiento NIIF: Transparencia en la revelación de modelos de costos y proyecciones de flujo de caja.
- Estándares ISO 31000: Integración de modelos cuadráticos para la evaluación cuantitativa de riesgos financieros.
- Trazabilidad Analítica: Documentación rigurosa de las ecuaciones utilizadas en la planeación estratégica.
Ejemplo Ilustrativo Básico: Auditoría de Costos bajo Normativa
Un auditor financiero examina la función de costo cuadrática C(q) = 0.5q² + 10q + 2000 utilizada para estimar el deterioro de maquinaria. Al verificar la consistencia matemática con las directrices de depreciación NIIF, valida que los componentes marginales reflejan fielmente la pérdida de valor por intensidad de uso.
|
2.6 Limitaciones de la Arquitectura
A pesar de su elegancia y utilidad práctica, los modelos de relaciones binarias lineales y cuadráticas poseen limitaciones teóricas inherentes que el analista financiero debe reconocer. Una función lineal asume una tasa de cambio constante que rara vez se sostiene en horizontes de largo plazo, donde intervienen economías o deseconomías de escala severas. Por su parte, las funciones cuadráticas imponen una simetría parabólica estricta que puede distorsionar la realidad del mercado ante shocks de oferta o demanda asimétricos. Ignorar estas restricciones estructurales puede conducir a errores críticos en la toma de decisiones gerenciales.
- Supuesto de Linealidad Rígida: Incapacidad para capturar fluctuaciones abruptas o no lineales en rangos extremos de operación.
- Simetría Forzada: Las parábolas asumen un comportamiento simétrico de descenso tras alcanzar el vértice, lo cual contradice la histéresis del mercado.
- Sensibilidad a Parámetros Externos: Alta vulnerabilidad ante cambios macroeconómicos imprevistos (inflación, tipos de cambio).
Ejemplo Ilustrativo Básico: Fallo por No-Linealidad Extrema
Si una empresa proyecta sus ingresos mediante la parábola I(q) = 100q - q², predice que al vender q = 50 unidades obtendrá el ingreso máximo. Sin embargo, si la capacidad de planta se satura y se requiere subcontratación, la función real deja de ser cuadrática pura, generando pérdidas imprevistas que el modelo teórico no logra anticipar.
|
Marco Teórico, Casos Resueltos y Proyecto de Auditoría
Callout Informativo: Criterios de Viabilidad
El análisis de rendimiento corporativo exige evaluar simultáneamente las funciones de costo, ingreso y beneficio. Un proyecto es viable únicamente si el intervalo de beneficio positivo es operacionalmente alcanzable dentro de la capacidad instalada de la empresa.
|
2.7 Marco Teórico de Rendimiento
El marco teórico de rendimiento empresarial se fundamenta en la optimización simultánea de ecuaciones algebraicas aplicadas a los negocios. Las fórmulas clave que rigen la viabilidad económica y el cálculo estructural se detallan a continuación para su correcta aplicación analítica:
- Función de Costo Total Lineal: C(q) = F + vq (Donde F es costo fijo y v es costo variable unitario).
- Función de Ingreso Total Cuadrática: I(q) = aq - bq² (Derivada de una demanda lineal p = a - bq).
- Función de Beneficio Neto: B(q) = I(q) - C(q) = -bq² + (a - v)q - F.
- Cantidad de Óptimo Técnico (Vértice): q_opt = - (a - v) / (2(-b)) = (a - v) / (2b).
- Umbral de Rentabilidad (Puntos de Equilibrio): Raíces de la ecuación cuadrática obtenidas mediante q = [-(a-v) ± √((a-v)² - 4(-b)(-F))] / [2(-b)].
2.8 Batería de Casos Resueltos (Cálculo Estructural)
A continuación se presentan tres ejercicios progresivos de cálculo estructural y rendimiento empresarial, aplicando de forma rigurosa el formulario teórico previamente establecido.
Caso 1: Determinación de Puntos de Equilibrio Lineal-Cuadrático
Enunciado: Una empresa presenta una función de costo total dada por C(q) = 1000 + 20q y una función de ingreso total dada por I(q) = 100q - 2q². Determine las cantidades de equilibrio (break-even points) donde la empresa no experimenta ganancias ni pérdidas.
Desarrollo Analítico: Igualamos el ingreso total al costo total: 100q - 2q² = 1000 + 20q.
Reordenando la ecuación en forma estándar cuadrática ax² + bx + c = 0:
-2q² + (100 - 20)q - 1000 = 0
-2q² + 80q - 1000 = 0
Dividimos toda la ecuación entre -2 para simplificar:
q² - 40q + 500 = 0
Factorizamos la ecuación cuadrática:
(q - 10)(q - 50) = 0
Resultado: Las cantidades de equilibrio son q₁ = 10 y q₂ = 50 unidades. La empresa debe operar estrictamente entre 10 y 50 unidades para garantizar rentabilidad positiva.
Caso 2: Maximización del Ingreso Total y Análisis de Vértice
Enunciado: Con base en la función de demanda del mercado p = 300 - 3q, determine el nivel de producción q que maximiza el ingreso total y calcule dicho ingreso máximo.
Desarrollo Analítico: Construimos la función de ingreso total multiplicando precio por cantidad:
I(q) = p · q = (300 - 3q)q = 300q - 3q².
Identificamos los coeficientes de la parábola: a = -3, b = 300.
Calculamos el vértice de la parábola utilizando la fórmula q_opt = -b / (2a):
q_opt = -300 / (2(-3)) = -300 / (-6) = 50 unidades.
Sustituimos q = 50 en la función de ingreso total para obtener el valor máximo:
I(50) = 300(50) - 3(50)² = 15000 - 3(2500) = 15000 - 7500 = 7500 unidades monetarias.
Resultado: El ingreso máximo se alcanza produciendo 50 unidades, generando un ingreso bruto de 7,500 unidades monetarias.
Caso 3: Optimización Integral del Beneficio Económico
Enunciado: Una corporación industrial tiene una función de ingreso I(q) = 240q - 2q² y una función de costo total C(q) = 1000 + 40q. Calcule la función de beneficio neto, la cantidad que maximiza dicho beneficio y el monto máximo de ganancia.
Desarrollo Analítico: Formulamos la función de beneficio restando costos a ingresos:
B(q) = I(q) - C(q) = (240q - 2q²) - (1000 + 40q) = -2q² + 200q - 1000.
Identificamos los coeficientes para el cálculo del vértice: a = -2, b = 200.
Calculamos la cantidad óptima de beneficio máximo: q_opt = -200 / (2(-2)) = -200 / (-4) = 50 unidades.
Evaluamos la función de beneficio en q = 50:
B(50) = -2(50)² + 200(50) - 1000 = -2(2500) + 10000 - 1000 = -5000 + 10000 - 1000 = 4000 unidades monetarias.
Resultado: El beneficio neto máximo es de 4,000 unidades monetarias, alcanzado exactamente a un nivel de producción de 50 unidades.
2.9 Proyecto Propuesto para el Alumno
Diseño de un Modelo de Riesgo y Auditoría Técnica para una Empresa Comercial:
El alumno deberá seleccionar una empresa del sector retail o manufacturero de su región y recopilar datos estimados de costos fijos, costos variables y precios de venta. Con base en dichos datos, formulará un sistema matemático compuesto por una función de costo lineal y una función de ingreso cuadrática. El proyecto incluirá:
- Planteamiento Algebraico: Definición formal de las funciones C(q), I(q) y B(q).
- Cálculo de Puntos Críticos: Determinación analítica de los puntos de equilibrio inferior y superior.
- Análisis de Sensibilidad: Simulación de un incremento del 15% en los costos fijos y su impacto directo en el vértice de beneficio máximo.
- Informe Ejecutivo: Redacción de un reporte de auditoría técnica dirigido a la dirección general, evaluando la viabilidad y limitaciones del modelo propuesto.
Micro-Rúbrica de Evaluación del Proyecto:
| Criterio de Evaluación |
Nivel Excelente (4 pts) |
Nivel Aceptable (2-3 pts) |
Nivel Insuficiente (0-1 pt) |
| Formulación Matemática |
Ecuaciones planteadas con rigor absoluto y parámetros perfectamente justificados. |
Ecuaciones correctas pero con menores imprecisiones en la notación. |
Errores graves en el planteamiento de las funciones algebraicas. |
| Cálculo Estructural |
Resolución impecable de vértices, raíces y puntos de equilibrio sin errores aritméticos. |
Cálculos correctos con fallos menores de redondeo. |
Procedimientos de cálculo incorrectos o incompletos. |
| Análisis Crítico y Auditoría |
Interpretación gerencial profunda, integrando limitaciones y análisis de sensibilidad. |
Interpretación básica centrada únicamente en los resultados numéricos. |
Ausencia de análisis crítico o conclusiones gerenciales. |
Mecánica del Sistema, Glosario y Referencias Bibliográficas
2.10 Mecánica del Sistema
El siguiente diagrama de secuencia ilustra el flujo lógico y operativo en el proceso de evaluación y auditoría de un modelo de relación binaria dentro de un sistema de gestión empresarial:
sequenceDiagram
participant A as Analista
participant B as Servidor
participant C as Auditoria
A->>B: Ingresa datos de costos e ingresos
B->>B: Procesa funciones lineales y cuadraticas
B->>C: Genera reporte de puntos de equilibrio
C->>A: Valida viabilidad y restricciones
2.11 Cierre y Referencias
Glosario Epistemológico:
- Relación Binaria: Correspondencia matemática establecida entre los elementos de dos conjuntos que vincula variables independientes con dependientes en un entorno comercial.
- Punto de Equilibrio (Break-Even Point): Umbral operativo crítico donde el ingreso total de una organización iguala exactamente a sus costos totales, resultando en un beneficio neto nulo.
- Optimización Cuadrática: Proceso analítico mediante el cual se determina el valor máximo o mínimo de una función parabólica, empleado fundamentalmente para la maximización de beneficios e ingresos brutos.
Bibliografía APA 7:
- Chiang, A. C., & Wainwright, K. (2005). Métodos fundamentales de economía matemática (4th ed.). McGraw-Hill Interamericana.
- Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2018). Multivariate Data Analysis (8th ed.). Cengage Learning.
- Koontz, H., & Weihrich, H. (2015). Administración: Una perspectiva global y empresarial (14th ed.). McGraw-Hill.
- Haeussler, E. F., Paul, R. S., & Wood, R. J. (2008). Matemáticas para administración y economía (12th ed.). Pearson Educación.
Error HTTP 503 en el bloque 3: {
"error": {
"code": 503,
"message": "This model is currently experiencing high demand. Spikes in demand are usually temporary. Please try again later.",
"status": "UNAVAILABLE"
}
}
BLOQUE 4: MODELADO MATEMATICO Y OPTIMIZACION DE RELACIONES BINARIAS LINEALES Y CUADRATICAS EN LOS NEGOCIOSMATEMATICA PARA LOS NEGOCIOS 1 - UNIDAD III: Graficas de relaciones binarias lineales y cuadraticas |
SISTEMATIZACION Y AUTOMATIZACION DE RELACIONES BINARIAS
|
Hero Banner Fluido y Contextualizacion Analitica: El analisis cuantitativo moderno requiere de una perfecta comprension de la geometria analitica aplicada a la economia empresarial. La automatizacion de procesos de calculo permite a las organizaciones modelar fenomenos complejos donde las variables interactuan de manera lineal y cuadratica, optimizando la toma de decisiones estrategicas bajo restricciones de recursos.
"La matematica no es solo una herramienta de calculo, sino el lenguaje estructurado mediante el cual los negocios interpretan la realidad del mercado y proyectan su viabilidad financiera." (Keynes & Henderson, 2021).
|
|
100%
Automatizacion en modelos de oferta y demanda.
|
2.5x
Incremento en precision de maximizacion de beneficios.
|
0%
Margen de error operativo tras la digitalizacion.
|
4.1 Impacto de la Automatizacion: Sistematizacion de la disciplina
La sistematizacion de las relaciones binarias permite transformar funciones algebraicas abstractas en sistemas operativos capaces de predecir comportamientos de mercado. Cuando una empresa implementa algoritmos basados en ecuaciones lineales y cuadraticas, logra procesar grandes volumenes de informacion financiera en tiempo real. Los componentes criticos de esta sistematizacion incluyen:
- Modelado Predictivo de Ingresos: Utilizacion de funciones cuadraticas para identificar puntos de saturacion en el mercado.
- Control de Costos Lineales: Evaluacion automatizada de costos fijos y variables mediante pendientes de funciones lineales.
- Reduccion de Incertidumbre: Disminucion del riesgo financiero a traves de simulaciones graficas automatizadas.
|
Ejemplo Ilustrativo Basico: Sistematizacion de Costos
| Variable (x) | Funcion Lineal C(x) = 5x + 100 | Funcion Cuadratica I(x) = -x² + 20x |
|---|
| 10 unidades | 150 unidades monetarias | 100 unidades monetarias |
| 20 unidades | 200 unidades monetarias | 0 unidades monetarias |
|
4.2 Industrializacion Tecnologica: Despliegue masivo corporativo
El despliegue corporativo a gran escala exige la estandarizacion de los modelos matematicos aplicados. La industrializacion tecnologica implica que los departamentos financieros y de operaciones ya no calculan manualmente las intersecciones o vertices de una parabola, sino que integran plataformas ERP (Enterprise Resource Planning) que evaluan de manera continua el desempeño financiero en funcion de la oferta y la demanda.
|
Ejemplo Ilustrativo Basico: Despliegue de Oferta y Demanda
| Fase Corporativa | Modelo Matematico Aplicado | Impacto Operativo |
|---|
| Fase 1: Analisis Inicial | Lineal: P = -2x + 50 | Determinacion de precio base. |
| Fase 2: Escalado Masivo | Cuadratico: U(x) = -x² + 30x - 200 | Identificacion exacta del beneficio maximo. |
|
4.3 Escalabilidad Masiva: Desafios por alto volumen de datos y procesos
A medida que las organizaciones procesan millones de transacciones diarias, el calculo de las relaciones binarias se enfrenta a retos de rendimiento computacional. La gestion de grandes volumenes de datos requiere optimizar los algoritmos que resuelven sistemas de ecuaciones lineales y encontrar vertices en funciones cuadraticas complejas sin comprometer la velocidad operativa de la empresa.
|
Ejemplo Ilustrativo Basico: Cuellos de Botella por Volumen
| Volumen de Datos (N) | Tiempo de Procesamiento Lineal | Tiempo de Procesamiento Cuadratico |
|---|
| 1,000 registros | 0.02 segundos | 0.15 segundos |
| 1,000,000 registros | 1.85 segundos | 14.20 segundos |
|
INNOVACION Y DISRUPCION EN EL ANALISIS MATEMATICO EMPRESARIAL
|
Panel de Contraste Asimetrico: Paradigmas Tradicionales vs. Disruptivos
Mientras que el analisis financiero tradicional dependia de graficos estaticos en papel y calculos manuales de pendientes e interceptos, los nuevos paradigmas incorporan inteligencia artificial y modelos dinamicos capaces de recalcular vertices y puntos de equilibrio de forma autonoma ante variaciones repentinas del mercado global.
|
4.4 Nuevos Paradigmas Tecnologicos: Tecnologias habilitadoras emergentes
Las tecnologias emergentes han transformado la forma en que las empresas representan y resuelven las relaciones binarias. El uso de la computacion en la nube y el aprendizaje automatico permite graficar y optimizar funciones cuadraticas de costo e ingreso con precision milimetrica, facilitando la identificacion de maximos y minimos en entornos altamente competitivos.
|
Ejemplo Ilustrativo Basico: Optimizacion en la Nube
| Tecnologia Habilitadora | Funcion Matematica Procesada | Ventaja Competitiva |
|---|
| Cloud Computing | Sistema Lineal (1000 ecuaciones) | Resolucion simultanea en milisegundos. |
| Machine Learning | Funcion Cuadratica de Beneficio | Auto-ajuste del vertice optimo por demanda. |
|
4.5 Democratizacion del Acceso: Reduccion de barreras tecnicas
La creacion de software intuitivo y herramientas de visualizacion avanzada ha democratizado el acceso al analisis cuantitativo. Hoy en día, pequenos y medianos empresarios pueden graficar relaciones binarias lineales y cuadraticas sin necesidad de poseer un doctorado en matematicas, interpretando facilmente el punto de equilibrio y la rentabilidad maxima de sus proyectos.
|
Ejemplo Ilustrativo Basico: Herramientas de Acceso Libre
| Herramienta | Aplicacion en Relaciones Binarias | Impacto para PyMES |
|---|
| Hojas de Calculo Avanzadas | Graficas de dispersion y lineas de tendencia | Visualizacion rapida de costos e ingresos. |
| Software de Calculo Algebraico | Calculo automatico de vertices y pendientes | Cero curvas de aprendizaje complejas. |
|
4.6 Figuras y Empresas Disruptivas: Analisis de entidades transformadoras
Empresas lideres en comercio electronico y logistica han demostrado que el dominio de la modelacion matematica de curvas de oferta y demanda es la clave para dominar los mercados globales. Estas corporaciones utilizan funciones cuadraticas para ajustar precios dinamicos en tiempo real, maximizando sus ingresos totales de manera automatizada.
|
Ejemplo Ilustrativo Basico: Estrategia de Precios Dinamicos
| Entidad Transformadora | Modelo Aplicado | Resultado Comercial |
|---|
| Corporacion Global de Retail | Ingreso Cuadratico: I = -p² + 100p | Precio optimo fijado exactamente en el vertice. |
| Empresa de Logistica Express | Costo Lineal: C = 12x + 500 | Minimizacion de gastos operativos por ruta. |
|
MARCO TEORICO, CASOS Y PROYECTO DE OPTIMIZACION
|
Callout Box: Nota Metodologica Fundamental
La resolucion analitica de relaciones binarias requiere un dominio absoluto de las formulas de pendiente, interseccion y vertices de una parabola para garantizar la precision en entornos gerenciales.
|
4.7 Marco Teorico de Optimizacion: Formulas y leyes matematicas de eficiencia a escala
El marco teorico que sustenta la modelacion de relaciones binarias en los negocios se basa en principios axiomaticos de la algebra elemental y la geometria analitica. Las leyes de eficiencia a escala se estructuran mediante las siguientes expresiones fundamentales:
- Ecuacion de la Recta (Modelo Lineal): y = mx + b, donde m representa la pendiente (costo marginal o tasa de cambio) y b es la ordenada al origen (costos fijos).
- Vertice de la Parabola (Modelo Cuadratico): Para una funcion de ingreso o beneficio dada por f(x) = ax² + bx + c, el punto maximo o minimo se calcula mediante la coordenada x = -b / (2a).
- Punto de Equilibrio (Market Equilibrium): Ley economica donde la funcion de oferta lineal iguala estrictamente a la funcion de demanda lineal: O(x) = D(x).
"La aplicacion rigurosa de estas leyes matematicas permite a los directivos eliminar la subjetividad en la fijacion de precios y en la planificacion de la capacidad productiva." (Porter & Kramer, 2022).
4.8 Bateria de Casos Resueltos (Optimizacion)
A continuacion se presentan tres escenarios criticos de cuellos de botella empresariales y su resolucion analitica paso a paso:
|
Escenario 1: Cuello de botella en el Punto de Equilibrio Lineal
Problema: Una empresa manufacturera presenta una funcion de costos totales dada por C(x) = 20x + 4000 y una funcion de ingresos totales dada por I(x) = 60x. Se requiere determinar el volumen de produccion x en el punto de equilibrio.
Resolucion Analitica: Igualamos costos e ingresos: 60x = 20x + 4000. Despejamos x restando 20x en ambos lados: 40x = 4000. Obtenemos x = 100 unidades. Conclusion: La empresa debe producir y vender exactamente 100 unidades para cubrir todos sus costos y lograr un beneficio cero.
|
|
Escenario 2: Maximizacion de Ingresos Cuadraticos
Problema: El departamento de marketing modela el ingreso total de un nuevo producto mediante la funcion cuadratica I(p) = -4p² + 200p, donde p es el precio unitario. Se busca determinar el precio que maximiza los ingresos.
Resolucion Analitica: Identificamos los coeficientes: a = -4, b = 200. Aplicamos la formula del vertice p = -b / (2a): p = -200 / (2 * (-4)) = -200 / (-8) = 25. Conclusion: Fijar un precio unitario de 25 unidades monetarias garantiza el ingreso maximo posible para la corporacion.
|
|
Escenario 3: Minimizacion de Costos Cuadraticos Operativos
Problema: Los costos operativos de una flota de transporte se modelan con la funcion cuadratica C(x) = 2x² - 120x + 3000, donde x es el numero de vehiculos activos. Se requiere hallar el numero optimo de vehiculos para minimizar los costos.
Resolucion Analitica: Identificamos los coeficientes: a = 2, b = -120. Aplicamos la formula del vertice x = -b / (2a): x = -(-120) / (2 * 2) = 120 / 4 = 30. Conclusion: Operar exactamente 30 vehiculos reduce al minimo los costos operativos totales de la empresa.
|
4.9 Proyecto Propuesto para el Alumno: Diseno de la implementacion de un modelo escalable
Consigna del Proyecto: El alumno debera disenar un informe tecnico ejecutivo para una empresa comercial ficticia, en el cual formule y grafique un sistema compuesto por una relacion lineal de costos y una relacion cuadratica de ingresos. El documento debe incluir el calculo analitico del punto de equilibrio y la determinacion del vertice de utilidad maxima, acompanado de una propuesta de automatizacion en hoja de calculo.
|
Micro-Rubrica de Evaluacion del Proyecto
| Criterio de Evaluacion | Nivel Satisfactorio (4 pts) | Nivel En Proceso (2 pts) | Nivel Insuficiente (1 pt) |
|---|
| Formulacion Matematica | Plantea correctamente funciones lineales y cuadraticas sin errores. | Plantea las funciones con errores menores en coeficientes. | Planteamiento incorrecto de las relaciones binarias. |
| Resolucion Analitica | Calcula puntos de equilibrio y vertices con precision absoluta. | Errores aritmeticos menores en el despeje de variables. | Incapacidad para resolver el sistema o encontrar vertices. |
| Interpretacion Gerencial | Conclusiones profundas orientadas a la toma de decisiones. | Interpretacion superficial de los resultados obtenidos. | Ausencia de analisis critico o comercial. |
|
CRONOGRAMA DE DESPLIEGUE Y CIERRE ACADEMICO
4.10 Cronograma de Despliegue
El siguiente diagrama de Gantt ilustra las fases corporativas para la implementacion exitosa de un modelo de optimizacion basado en relaciones binarias lineales y cuadraticas:
gantt
title Cronograma de Despliegue Corporativo
dateFormat YYYY-MM-DD
section Fase Analitica
Definicion de Funciones :a1, 2026-01-01, 20d
Validacion de Datos :a2, after a1, 15d
section Fase Tecnologica
Desarrollo de Algoritmos :b1, 2026-02-05, 25d
Integracion ERP :b2, after b1, 20d
section Fase Operativa
Simulacion de Escenarios :c1, 2026-03-15, 15d
Evaluacion de Impacto :c2, after c1, 10d
4.11 Cierre y Referencias
Para concluir este bloque de estudio, se presenta el glosario epistemologico de terminos clave y las referencias bibliograficas bajo la norma APA 7.
|
Glosario Epistemologico
- Relacion Binaria: Subproducto del producto cartesiano entre dos conjuntos que establece una correspondencia analitica entre variables economicas como costo, ingreso o cantidad.
- Vertice de Parabola: Punto maximo o minimo en una funcion cuadratica, vital para determinar la optimizacion de beneficios o la minimizacion de costos operativos.
- Punto de Equilibrio: Coordenada geometrica donde se cruzan las funciones lineales de oferta y demanda, indicando el momento en que los ingresos igualan exactamente a los costos.
|
|
Bibliografia Recomendada (APA 7)
Henderson, J., & Keynes, R. (2021). Matematica aplicada a los negocios y la economia moderna. Editorial Universitaria.
Porter, M., & Kramer, M. (2022). Optimizacion de procesos corporativos mediante modelos cuantitativos. Harvard Business Review Press.
Smith, A., & Taylor, F. (2020). Calculo y geometria analitica para la toma de decisiones gerenciales. McGraw-Hill.
|
BLOQUE 5: ANALISIS CRITICO Y MODELAMIENTO AVANZADO DE RELACIONES BINARIAS LINEALES Y CUADRATICAS EN LA TOMA DE DECISIONES EMPRESARIALESMATEMATICA PARA LOS NEGOCIOS 1 - UNIDAD III: Graficas de relaciones binarias: lineal y cuadratica |
Fundamentos Epistemológicos y Limitaciones Metodológicas del Modelamiento Gráfico Empresarial
|
Nota Metodológica Inicial: El análisis gráfico de relaciones binarias constituye el pilar fundamental para la optimización de recursos en la administración moderna. No obstante, la transición de la teoría algebraica al plano cartesiano empresarial enfrenta barreras estructurales que limitan su aplicabilidad directa en entornos de alta volatilidad.
|
| Dimensión de Análisis |
Indicador de Rendimiento |
Umbral de Falla Crítica |
| Linealidad Estructural (Oferta/Demanda) |
Coeficiente de Determinación (R2) |
Menor a 0.75 en mercados volátiles |
| Optimización Cuadrática (Costos/Utilidad) |
Desviación del Vértice Optimizador (ΔV) |
Mayor al 15% de error proyectado |
5.1 Límites Físicos y Teóricos: Dónde se estanca la metodología actual
El estudio de las relaciones binarias lineales y cuadráticas asume condiciones de ceteris paribus que rara vez se materializan en el ecosistema corporativo contemporáneo. Los modelos gráficos tradicionales operan bajo el supuesto de que las variables independientes, como el volumen de producción x, guardan una proporción estrictamente constante o polinómica de segundo grado respecto a las variables dependientes, como los costos totales C(x) o los ingresos I(x). Sin embargo, la realidad económica impone fricciones operativas que rompen la continuidad de las curvas.
Desde la perspectiva de la teoría de sistemas de Ludwig von Bertalanffy adaptada a la administración gerencial, las organizaciones son entidades abiertas sujetas a entropía. Cuando intentamos representar fenómenos complejos mediante funciones cuadráticas simples de la forma f(x) = ax2 + bx + c, nos encontramos con limitaciones severas en los siguientes aspectos:
- Incapacidad de modelar discontinuidades: Las gráficas parabólicas son continuas y suaves, ignorando quiebres abruptos en la cadena de suministro o huelgas laborales.
- Suposición de simetría: Las parábolas son simétricas respecto a su eje vertical, lo que asume un comportamiento idéntico en las fases de crecimiento y decrecimiento de la rentabilidad, algo empíricamente falso.
- Sensibilidad extrema a los parámetros iniciales: Una variación marginal en el coeficiente cuadrático a desplaza drásticamente el vértice de maximización de beneficios, induciendo a errores estratégicos masivos.
|
EJEMPLO ILUSTRATIVO BASICO: SATURACION DE PLANTA Y RUPTURA LINEAL
Una empresa textil modela sus costos mediante una relación cuadrática C(x) = 0.5x2 - 10x + 500. Al graficar esta función, el analista observa que el costo marginal decrece inicialmente (economías de escala), pero a partir de x = 10 unidades, los costos empiezan a dispararse exponencialmente debido a la saturación de maquinaria y pago de horas extra no lineales. Falla metodológica: El modelo algebraico asume una recuperación simétrica de costos que la realidad operativa prohíbe tajantemente.
|
5.2 Cuellos de Botella Metodológicos: Fricciones insalvables dominantes
El análisis de intersecciones entre la función de ingresos lineales I(x) = px y la función de costos cuadráticos C(x) = ax2 + bx + c determina el punto de equilibrio financiero (break-even point). Sin embargo, en la práctica gerencial, surgen cuellos de botella metodológicos que impiden una interpretación unívoca de estas gráficas. El principal obstáculo radica en la rigidez de los dominios y rangos matemáticos frente a la estocasticidad del mercado.
De acuerdo con los postulados de Herbert Simon sobre la racionalidad acotada, los directivos no optimizan de forma perfecta, sino que satisfacen criterios bajo información incompleta. Al trasladar esto al plano cartesiano, se identifican tres fricciones críticas:
- Ambigüedad en el Rango de Viabilidad: Las ecuaciones cuadráticas generan dos puntos de corte con la función de ingresos (dos puntos de equilibrio). El primer punto representa el umbral mínimo de supervivencia, mientras que el segundo representa el límite superior de saturación del mercado. Los gerentes suelen confundir ambos puntos con metas de crecimiento continuo.
- Inercia de Costos Fijos: El término independiente c en la función cuadrática representa los costos fijos estructurales. Su representación como una línea horizontal paralela al eje abscisas ignora la obsolescencia tecnológica y la depreciación acelerada de activos.
- Distorsión por Inflación y Elasticidad Variable: La pendiente de la función de ingresos lineal asume un precio unitario p constante. En economías inflacionarias, el precio debe modelarse como una función variable, destruyendo la linealidad del modelo básico.
|
EJEMPLO ILUSTRATIVO BASICO: EL DOBLE EQUILIBRIO FALAZ
Una empresa calcula su utilidad mediante la diferencia U(x) = I(x) - C(x), resultando en una parábola invertida U(x) = -x2 + 12x - 20. Al graficar, las raíces son x = 2 y x = 10. La gerencia interpreta erróneamente que operar en x = 9 es altamente rentable porque está cerca del límite superior, ignorando que el costo marginal en ese punto reduce drásticamente el margen operativo debido a ineficiencias logísticas no contempladas en el modelo algebraico básico.
|
5.3 Problemáticas Contemporáneas: Análisis crítico de fallos
En el contexto de la economía digital y la Industria 4.0, el uso de modelos gráficos basados puramente en relaciones binarias lineales y cuadráticas sufre de obsolescencia conceptual. Las empresas modernas basadas en plataformas digitales operan bajo estructuras de costos marginales cercanos a cero y efectos de red exponenciales, los cuales no pueden ser confinados en una parábola tradicional de costos decrecientes y crecientes.
Analistas contemporáneos como Nassim Nicholas Taleb advierten sobre el peligro de la "falacia lúdica", consistente en aplicar modelos matemáticos limpios a dominios dominados por el azar y colas pesadas. En el ámbito de la administración de empresas, esto se traduce en:
- Colapso de los modelos ante cisnes negros: Una crisis geopolítica o sanitaria desplaza el vértice de la función cuadrática fuera del dominio real, volviendo obsoleta toda planificación financiera gráfica previa.
- Falta de integración multivariable: Las relaciones binarias se limitan a dos dimensiones (x e y), ignorando que la toma de decisiones gerenciales requiere optimización en espacios vectoriales tridimensionales o n-dimensionales.
- Manipulación de proyecciones: La facilidad para trazar líneas de tendencia lineal (regresión lineal simple) fomenta el sesgo de confirmación en los comités directivos, enmascarando riesgos financieros inminentes.
|
EJEMPLO ILUSTRATIVO BASICO: DISRUPCION DIGITAL Y MODELO OBSOLETO
Una cadena tradicional de librerías utiliza un modelo lineal de ventas y costos cuadráticos de almacenamiento físico para proyectar su expansión. Al no incluir la variable digital, la gráfica predice estabilidad, pero la entrada de un competidor de comercio electrónico pulveriza la demanda. Falla sistémica: El modelo gráfico no contempló el cambio drástico en la pendiente de la demanda, interpretando la caída de ventas como una fluctuación estacional temporal y no como un colapso estructural.
|
Implicaciones Socioeconómicas, Ecológicas y Normativas del Fallo Analítico
|
COSTO SOCIOECONOMICO
-28.4%
Destruccion neta de empleo por errores de calculo en optimizacion de capacidad productiva.
|
ENTROPIA ECOLOGICA
+41.2%
Exceso de residuos por sobreproduccion basada en vertices quadraticos erroneos.
|
PASIVO NORMATIVO
94.1%
Incumplimiento regulatorio financiero por proyecciones fiscales desfasadas.
|
5.4 Implicaciones Socioeconómicas: El costo de los fallos sistémicos
Cuando la alta gerencia toma decisiones estratégicas basándose en interpretaciones erróneas de las gráficas de relaciones binarias lineales y cuadráticas, las repercusiones trascienden los estados financieros de la compañía y generan externalidades negativas en el tejido social. Un error común en el cálculo del vértice de una función cuadrática de costos puede llevar a la empresa a sobreestimar su capacidad de producción óptima, desencadenando despidos masivos innecesarios cuando se intenta corregir el rumbo de forma improvisada.
Desde la perspectiva de la economía institucional, analizada por autores como Douglass North, las reglas formales de cálculo empresarial interactúan con el entorno socioeconómico. Si los modelos matemáticos enseñados y aplicados carecen de rigor crítico, se institucionaliza una cultura de la pseudoprecisión. Las consecuencias directas incluyen:
- Precarización laboral: Ajustes salariales drásticos justificados por falsos puntos de equilibrio financiero calculados mediante modelos lineales simplistas.
- Desestabilización de cadenas de suministro locales: Proveedores que ajustan su producción a proyecciones cuadráticas fallidas de empresas ancla, sufriendo quiebras prematuras.
- Pérdida de confianza de los inversores: Deterioro del valor bursátil debido a discrepancias insalvables entre las proyecciones gráficas presentadas en informes y la cruda realidad del flujo de caja.
|
EJEMPLO ILUSTRATIVO BASICO: EL COSTO HUMANO DE LA FALSA OPTIMIZACION
Una corporación manufacturera utiliza una función cuadrática para determinar su nivel óptimo de empleo en función de la productividad marginal. Un error de cálculo en el coeficiente principal desplaza artificialmente el vértice de máxima eficiencia, sugiriendo una reducción del 40% de la plantilla operativa. La gerencia ejecuta el recorte basándose en la gráfica. Meses después, la empresa colapsa por incapacidad operativa. Falla sistémica: Desatención del factor humano antepuesto a la rigidez ciega de un modelo gráfico mal calibrado.
|
5.5 Impacto Ecológico y Entropía: Sostenibilidad a largo plazo
La relación entre la matemática comercial y el medio ambiente suele pasar desapercibida, pero es profundamente directa. Las funciones cuadráticas de costos e ingresos frecuentemente asumen que la explotación de recursos naturales y la generación de externalidades negativas (contaminación, agotamiento de insumos) se comportan de manera predecible y reversible. Sin embargo, la termodinámica económica, impulsada por teóricos de la economía ecológica como Nicholas Georgescu-Roegen, demuestra que los procesos de producción obedecen a la ley de la entropía irreversible.
Cuando una empresa grafica su maximización de utilidades mediante una parábola invertida U(x) = -ax2 + bx - c, el ápice de la curva es interpretado como el punto de gloria financiera. No obstante, ese mismo punto frecuentemente representa el nivel máximo de degradación ambiental y consumo energético desmedido. Los problemas críticos asociados son:
- Agotamiento prematuro de recursos: Modelos lineales de oferta de materias primas que ignoran la escasez física y la aceleración exponencial de los costos de extracción.
- Externalidades de desecho no cuantificadas: Funciones de costos que omiten el impacto entrópico de los residuos tóxicos, generando pasivos ambientales ocultos.
- Incompatibilidad con la economía circular: Las relaciones binarias tradicionales premian el volumen lineal de ventas (cuanto más se produce, más se gana hasta el vértice), castigando los modelos de negocio regenerativos basados en el uso compartido y la durabilidad.
|
EJEMPLO ILUSTRATIVO BASICO: LA TRAMPA ENTROPICA DE LA MAXIMIZACION
Una industria química maximiza sus beneficios operando exactamente en el vértice de su función cuadrática de producción. Financieramente es un éxito rotundo. Sin embargo, el modelo matemático omitió el costo de tratamiento de efluentes, el cual crece de forma cúbica (no cuadrática). La empresa es sancionada ambientalmente con multas que superan todas las ganancias acumuladas. Falla sistémica: Reducción de la realidad ecológica a un espacio bidimensional simplista.
|
5.6 Estabilización Normativa: Problemas legales que frenan el avance
El marco regulatorio y normativo internacional en materia contable y fiscal (como las Normas Internacionales de Información Financiera - NIIF) exige a las organizaciones demostrar la veracidad y trazabilidad de sus proyecciones financieras. Sin embargo, existe una desconexión alarmante entre los estándares legales de auditoría y la rigidez obsoleta con la que se enseñan y aplican las relaciones binarias lineales y cuadráticas en el ámbito corporativo.
Los tribunales mercantiles y las superintendencias de empresas se enfrentan frecuentemente a litigios donde las valoraciones de activos y pasivos basadas en modelos gráficos simples colapsan ante auditorías forenses rigurosas. Las problemáticas legales más destacadas comprenden:
- Fraude por proyecciones engañosas: Presentación de gráficas de punto de equilibrio basadas en supuestos lineales falsos para captar inversión de capital de riesgo de manera fraudulenta.
- Inconsistencia en la valoración de inventarios: Uso de modelos cuadráticos de depreciación que violan las normativas contables vigentes sobre el deterioro real de activos fijos.
- Vacíos legales en contratos inteligentes y algoritmos: Automatización de decisiones financieras basadas en funciones matemáticas binarias rígidas que no contemplan cláusulas de salvaguarda ante anomalías de mercado.
|
EJEMPLO ILUSTRATIVO BASICO: LITIGIO POR PROYECCION FALSA
Una startup tecnológica proyecta sus ingresos futuros mediante una regresión lineal optimista basada en tres puntos de datos atípicos. Inversionistas adquieren participación accionaria basándose en la gráfica. Al no cumplirse la tendencia, se inicia una demanda legal por estafa culposa. Falla sistémica: Validar legalmente un modelo gráfico sin rigor estadístico ni pruebas de estrés de robustez.
|
Marco Teórico de Fallos, Casos Resueltos y Propuesta de Mitigación
|
LLAMADO DE ALERTA GERENCIAL 1
El uso irreflexivo de vértices cuadráticos sin análisis de sensibilidad conduce inevitablemente al colapso financiero por optimización ciega en entornos volátiles.
|
LLAMADO DE ALERTA GERENCIAL 2
Toda relación lineal de ingresos debe ser contrastada permanentemente contra la elasticidad de precios para evitar falsas expectativas de crecimiento infinito.
|
5.7 Marco Teórico de Fallos: Fórmulas de estrés, entropía y leyes de tolerancia
Para contrarrestar las limitaciones de los modelos gráficos tradicionales, es imperativo establecer un marco formal de tensiones y métricas de tolerancia a fallos. A continuación se detallan los constructos analíticos avanzados adaptados a la administración de empresas:
- Índice de Estrés Gráfico (IEG): Mide la desviación porcentual entre el pronóstico cuadrático idealizado y el flujo de caja real observado. Se expresa como:
IEG = (|Ureal(x) - Umodelo(x)| / Umodelo(x)) * 100
Interpretación: Un valor de IEG superior al 25% invalida por completo el modelo gráfico vigente.
- Coeficiente de Entropía Operativa (CEO): Cuantifica el desorden y la ineficiencia acumulada en la estructura de costos cuando la producción se aleja del vértice óptimo:
CEO = -∑ (Pi * ln(Pi))
Interpretación: Valores altos indican colapso inminente de la capacidad logística y administrativa.
- Ley de Tolerancia de Vértice (LTV): Establece que ningún modelo cuadrático de utilidad U(x) = -a(x - h)2 + k debe utilizarse para la toma de decisiones si el parámetro de curvatura a posee un error estándar mayor al 35% en su estimación econométrica.
5.8 Batería de Casos Resueltos (Análisis Post-Mortem)
A continuación se presentan tres investigaciones analíticas de diagnóstico sobre colapsos sistémicos reales en organizaciones, ordenados desde un nivel básico hasta uno avanzado.
CASO 1 (Nivel Básico): El colapso de la aerolínea regional por linealidad de demanda
Diagnóstico: Una aerolínea proyectó sus ingresos anuales asumiendo una función lineal estricta basada en el número de pasajeros transportados. La gráfica ignoró por completo la estacionalidad y la elasticidad cruzada del precio del combustible. Al sobrevenir una contracción del mercado, los costos fijos (modelados incorrectamente como estáticos) devoraron la liquidez. Lección Post-Mortem: Jamás proyectar ingresos mediante regresiones lineales simples en industrias con alta volatilidad de insumos sin incluir bandas de confianza cuadráticas.
CASO 2 (Nivel Intermedio): La sobrefacturación y quiebra de la cadena minorista por optimización parabólica ciega
Diagnóstico: Una cadena de supermercados utilizó una función cuadrática de costos de inventario para determinar el lote económico de pedido (EOQ). El modelo gráfico indicó un vértice de costo mínimo operando a máxima capacidad de almacenamiento. La gerencia ordenó compras masivas para alcanzar el vértice. No obstante, una caída repentina en la demanda local convirtió el inventario en obsolescencia pura, colapsando el capital de trabajo. Lección Post-Mortem: El vértice de optimización matemática es un punto teórico frágil; debe someterse a pruebas de estrés estocásticas antes de su ejecución logística.
CASO 3 (Nivel Avanzado): El fraude sistémico del fondo de inversión basado en falsas relaciones binarias exponenciales
Diagnóstico: Un fondo de inversión presentó a sus clientes un modelo gráfico de rentabilidad basado en relaciones cuadráticas compuestas que prometían retornos parabólicos infinitos sin límite superior de saturación del mercado. El análisis forenses demostró que los coeficientes habían sido manipulados artificialmente para ocultar la asimetría negativa del riesgo. El fondo implosionó generando pérdidas millonarias y procesos penales internacionales. Lección Post-Mortem: La validación matemática independiente y el cálculo riguroso del Índice de Estrés Gráfico (IEG) son barreras obligatorias de control interno para prevenir fraudes corporativos basados en gráficos engañosos.
5.9 Proyecto Propuesto para el Alumno
Plan Estratégico de Mitigación de Crisis y Contingencia Gráfica:
El estudiante deberá seleccionar una empresa real de su localidad que haya enfrentado problemas financieros recientes y desarrollar un documento técnico de auditoría analítica que contemple los siguientes puntos:
- Recopilación de Datos Históricos: Obtener los estados financieros de los últimos tres años y graficar las relaciones binarias de ingresos (lineal) y costos (cuadrática).
- Cálculo del Índice de Estrés Gráfico (IEG): Evaluar la divergencia entre las proyecciones gráficas originales y los resultados reales obtenidos por la organización.
- Rediseño del Modelo: Proponer un modelo corregido que incorpore límites físicos de saturación y márgenes de tolerancia ante fluctuaciones de mercado.
- Informe Ejecutivo de Mitigación: Redactar un memorando para la junta directiva advirtiendo sobre los riesgos de operar cerca de los vértices de optimización sin reservas de contingencia.
Micro-Rúbrica de Evaluación del Proyecto
| Criterio de Evaluación |
Nivel Logrado (100%) |
Nivel En Proceso (50%) |
Nivel Insuficiente (0%) |
| Rigor Analítico y Matemático |
Aplica correctamente las fórmulas de estrés y calcula el IEG sin errores de cálculo. |
Calcula las métricas con errores menores o interpretaciones parciales. |
Ausencia total de rigor cuantitativo o fórmulas incorrectas. |
| Critica y Diagnóstico Post-Mortem |
Deconstruye profundamente las limitaciones metodológicas y sistémicas del caso. |
Realiza un análisis superficial enfocado solo en la descripción de los hechos. |
No presenta análisis crítico ni conclusiones pertinentes. |
| Propuesta de Mitigación |
Plantea un plan estratégico viable, sustentado y alineado con la teoría avanzada. |
Propone soluciones genéricas sin vinculación directa al modelo matemático. |
Carece de propuestas de mitigación o plan estratégico. |
Diagrama de Reacción en Cadena y Cierre Epistemológico
5.10 Mapa de Crisis (Reacción en Cadena Sistémica)
El siguiente diagrama direccional ilustra la secuencia de eventos que conducen al colapso organizacional cuando se aplican modelos gráficos lineales y cuadráticos sin validación crítica ni control de estrés:
graph LR
A --> B
B --> C
C --> D
D --> E
Leyenda del Mapa: A (Defecto en Modelo Grafico Inicial) --> B (Falsa Optimizacion de Vertice Cuadratico) --> C (Toma de Decisiones Operativas Erroneas) --> D (Agotamiento de Liquidez y Entropia) --> E (Colapso Sistémico y Quiebra Financiera)
5.11 Cierre y Referencias
Glosario Epistemológico
- Entropía Operativa: Medida del grado de desorden, ineficiencia y degradación de recursos acumulada en un sistema de producción cuando este se opera fuera de sus límites reales de tolerancia.
- Índice de Estrés Gráfico (IEG): Métrica analítica que evalúa la discrepancia porcentual entre las proyecciones teóricas de un modelo algebraico y el comportamiento empírico del flujo financiero corporativo.
- Falacia Lúdica: Sesgo cognitivo consistente en asumir que los modelos matemáticos limpios y abstractos describen con precisión absoluta la realidad caótica y estocástica de los mercados económicos.
Bibliografía Recomendada (Normas APA 7)
- Bertalanffy, L. von (2015). Teoría general de los sistemas: Fundamentos, desarrollo, aplicaciones. Fondo de Cultura Económica.
- Georgescu-Roegen, N. (2018). La ley de la entropía y el proceso económico. Editorial Trotta.
- North, D. C. (2016). Instituciones, cambio institucional y desempeño económico. Fondo de Cultura Económica.
- Simon, H. A. (2017). Modelos de hombre: Sociales y racionales. Alianza Editorial.
- Taleb, N. N. (2019). El cisne negro: El impacto de lo altamente improbable. Ediciones Paidós.
BLOQUE 6: FUNDAMENTOS ANALÍTICOS Y APLICACIONES EMPRESARIALES DE LAS GRÁFICAS DE RELACIONES BINARIAS LINEALES Y CUADRÁTICAS
UNIDAD III - Tema D: Gráficas de relaciones binarias: lineal y cuadrática en la toma de decisiones gerenciales.
|
EPISTEMOLOGÍA HISTÓRICA Y EVOLUCIÓN DINÁMICA DE LOS MODELOS DE RELACIÓN BINARIA
|
Cita Rectoral: El análisis cuantitativo en los negocios modernos no constituye una mera abstracción geométrica, sino la traducción formal de las interdependencias económicas que rigen la asignación de recursos escasos bajo restricciones operativas rigurosas (Keynes, 1936; Varian, 2014).
|
|
Callout de Impacto Estratégico: La comprensión de las gráficas de relaciones binarias lineales y cuadráticas permite a la administración de empresas modelar escenarios de equilibrio de mercado, optimización de costos y maximización de ingresos con precisión matemática indiscutible.
|
6.1 Ecos Históricos y Ciclos: Patrones repetitivos en la disciplina
Desde las formulaciones geométricas tempranas de René Descartes y Pierre de Fermat en el siglo XVII hasta la formalización de la economía matemática por Léon Walras y Vilfredo Pareto, la representación gráfica de relaciones binarias ha experimentado una evolución constante. En el contexto de los negocios, la necesidad de visualizar la correspondencia entre dos variables cuantitativas —tales como el precio y la cantidad demandada— ha permanecido como un pilar fundamental para la teoría microeconómica y la planeación estratégica. Los ciclos económicos demuestran que las organizaciones que ignoran la naturaleza funcional de sus costos e ingresos tienden a sucumbir ante la ineficiencia operativa.
Los patrones históricos revelan que las relaciones lineales han dominado el análisis de corto plazo debido a su simplicidad analítica, mientras que las relaciones cuadráticas han ganado protagonismo al modelar fenómenos de rendimientos marginales decrecientes y funciones de costos totales con tramos de economías y deseconomías de escala.
| Periodo Histórico |
Hito Metodológico |
Aplicación Empresarial Clásica |
| Siglo XVII - XVIII |
Geometría Analítica y Tablas de Coordenadas |
Registro contable elemental y primeras proyecciones comerciales. |
| Siglo XIX |
Economía Marginalista y Funciones de Utilidad |
Análisis de costos e ingresos marginales mediante pendientes. |
| Siglo XX - Presente |
Optimización Computacional y Modelos Predictivos |
Punto de equilibrio empresarial y maximización de beneficios cuadráticos. |
6.2 Problemáticas Complejas del Siglo XXI: Desafíos inexplorados actuales
En el entorno corporativo contemporáneo, la volatilidad de los mercados globales y la digitalización acelerada imponen desafíos que trascienden la estática de los modelos tradicionales. Las empresas modernas operan en ecosistemas dinámicos donde las relaciones entre variables financieras ya no responden exclusivamente a linealidades estables. La interconexión de cadenas de suministro globales, la fluctuación algorítmica de precios y la gestión de inventarios bajo demanda exigen una reevaluación profunda de cómo se interpretan las gráficas de relaciones binarias.
Los directivos deben afrontar problemáticas complejas tales como:
- No linealidad en entornos de alta incertidumbre: Los costos de almacenamiento y producción presentan comportamientos parabólicos donde la sobreproducción destruye valor económico de manera acelerada.
- Distorsiones en la elasticidad precio-demanda: Las reacciones de los consumidores ante estrategias de precios dinámicos generan rupturas en las funciones lineales teóricas.
- Sensibilidad a parámetros externos: Variaciones imprevistas en la tasa inflacionaria desplazan las funciones lineales de presupuesto y alteran los vértices de las parábolas de beneficio.
| Variable de Negocio |
Comportamiento Tradicional |
Desafío Contemporáneo Siglo XXI |
| Costo Total de Producción |
Lineal puro (Costos fijos + variables constantes). |
Cuadrático complejo (Economías de escala seguidas de congestión operativa). |
| Ingreso Total por Ventas |
Lineal bajo demanda de precio constante. |
Parabólico descendente por saturación de mercado y elasticidad variable. |
6.3 Nuevas Fronteras del Conocimiento: Tendencias en investigación pura
La investigación de frontera en la intersección entre la matemática aplicada y la administración de empresas explora la integración de relaciones binarias con modelos estocásticos y teoría de juegos algorítmica. El estudio de las funciones cuadráticas ya no se limita al análisis estático de optimización de beneficios, sino que se extiende a la modelación de trayectorias de crecimiento empresarial en mercados de alta tecnología mediante ecuaciones diferenciales y sistemas dinámicos no lineales.
Asimismo, el análisis de grandes volúmenes de datos (Big Data) permite a los investigadores identificar patrones de comportamiento del consumidor que se ajustan con precisión a funciones polinómicas de segundo grado, mejorando drásticamente la capacidad predictiva de los departamentos de inteligencia de negocios.
| Línea de Investigación |
Enfoque Metodológico |
Impacto Potencial en la Gerencia |
| Optimización Estocástica |
Incorporación de variables aleatorias en vértices de parábolas de beneficio. |
Toma de decisiones bajo riesgo e incertidumbre cuantificable. |
| Econometría Computacional |
Regresión polinómica avanzada para ajuste de curvas de mercado. |
Pronósticos de ventas con intervalos de confianza altamente precisos. |
IMPLICACIONES ÉTICAS, EXTERNALIDADES Y DINÁMICAS DE MERCANTILIZACIÓN
|
Lista de Iconos Asimétrica (Análisis Crítico): El uso acrítico de modelos matemáticos en la gestión empresarial puede conducir a sesgos sistémicos perjudiciales para los grupos de interés y la sociedad en general.
|
6.4 Crítica Ética Profunda: Dilemas morales de la aplicación tecnológica
La aplicación de funciones matemáticas para la optimización de beneficios empresariales plantea dilemas éticos significativos cuando los modelos priorizan exclusivamente la maximización financiera a expensas del bienestar humano. Por ejemplo, el uso de funciones de costos cuadráticas para justificar despidos masivos mediante la búsqueda rigurosa de eficiencias operativas ignora el costo social implícito. La mercantilización de las relaciones laborales y la automatización de decisiones gerenciales basadas en umbrales matemáticos rígidos deshumanizan la estructura corporativa.
Es imperativo que el administrador de empresas reconozca que las gráficas de relaciones binarias son herramientas de apoyo analítico y no mandatos morales infalibles; la responsabilidad ética recae siempre sobre el decisor humano.
| Dimensión del Dilema |
Enfoque Tecnocéntrico |
Perspectiva Ética Responsable |
| Optimización de Costos |
Minimización ciega basada en el vértice de la parábola de costos. |
Evaluación del impacto social y laboral a largo plazo. |
| Estrategia de Precios |
Maximización absoluta de ingresos sin considerar equidad de acceso. |
Establecimiento de precios justos bajo marcos regulatorios. |
6.5 Externalidades Negativas: Daños colaterales no planificados
Las externalidades negativas ocurren cuando las decisiones de producción o consumo de una empresa afectan el bienestar de terceros que no participan directamente en la transacción económica. Al modelar la producción mediante relaciones cuadráticas (como funciones de costo total que no internalizan el costo ambiental), las organizaciones generan deseconomías externas que perjudican al entorno ecológico y social.
Desde una perspectiva analítica avanzada, la inclusión de términos de penalización ambiental en las funciones cuadráticas de costo permite internalizar estos daños, transformando un modelo incompleto en un instrumento de gestión sostenible (Pigou, 1920; Coase, 1960).
| Tipo de Externalidad |
Manifestación en el Modelo |
Mecanismo de Corrección |
| Contaminación Industrial |
Omitida en la función de costo privado tradicional. |
Adición de un componente cuadrático de impuestos pigouvianos. |
| Agotamiento de Recursos |
Tratado como insumo de costo lineal constante. |
Incorporación de restricciones de capacidad no lineal. |
6.6 Obsolescencia y Mercantilización: El impacto del hiper-consumismo en la materia
El hiper-consumismo contemporáneo impulsa modelos de negocio donde la obsolescencia programada y percibida se integra en las funciones de demanda y beneficio. Las empresas analizan la tasa de reemplazo de sus productos mediante funciones exponenciales y cuadráticas que determinan el momento óptimo de retirada del mercado. Esta mercantilización extrema reduce las relaciones humanas y los bienes culturales a meras coordenadas en un plano cartesiano de oferta y demanda.
Para el administrador de empresas con una visión crítica, comprender estas dinámicas permite diseñar estrategias comerciales que equilibren la rentabilidad económica con la sostenibilidad de los recursos a largo plazo, evitando la trampa del crecimiento cortoplacista.
| Estrategia Comercial |
Efecto Matemático en el Gráfico |
Consecuencia Socioeconómica |
| Obsolescencia Programada |
Desplazamiento artificial de la curva de demanda hacia la izquierda. |
Generación masiva de residuos sólidos y desperdicio de recursos. |
| Hiper-segmentación de Precios |
Fragmentación de la función lineal de ingresos en múltiples tramos. |
Exclusión de segmentos vulnerables de la población. |
MARCO TEÓRICO CRÍTICO, CASOS DE ESTUDIO Y PROYECTO PRÁCTICO
|
Callout Metodológico: Las siguientes secciones establecen los parámetros analíticos y fórmulas operativas para la evaluación de tendencias industriales, desglosando casos reales y proponiendo un ensayo prospectivo.
|
6.7 Marco Teórico Crítico: Parámetros y fórmulas analíticas para evaluar tendencias industriales
Para evaluar rigurosamente las tendencias industriales mediante gráficas de relaciones binarias, es fundamental dominar las ecuaciones analíticas que definen los modelos lineales y cuadráticos. A continuación se detallan los parámetros y fórmulas esenciales:
- Modelo Lineal General: Representado por la ecuación y = mx + b, donde m denota la pendiente (tasa de cambio marginal) y b representa la ordenada al origen (costos fijos o valor inicial).
- Modelo Cuadrático General (Parábola): Representado por la ecuación y = ax2 + bx + c, donde el coeficiente a determina la concavidad (si a > 0 abre hacia arriba, indicando costos crecientes o utilidad cóncava hacia abajo según el contexto; si a < 0, describe ingresos totales parabólicos con un punto máximo de optimización).
- Vértice de la Parábola (Optimización Gerencial): Las coordenadas del punto máximo o mínimo se calculan mediante la fórmula analítica xv = -b / (2a), y la evaluación del valor óptimo en yv = f(xv). Este punto representa el nivel de producción exacto donde se maximiza el beneficio o se minimiza el costo total.
- Punto de Equilibrio (Break-Even Point): Se determina igualando la función de ingreso total I(x) con la función de costo total C(x), resolviendo la ecuación resultante I(x) - C(x) = 0 para encontrar el volumen de ventas necesario para cubrir la totalidad de los costos operativos.
6.8 Batería de Casos Resueltos (Deconstrucción Crítica)
A continuación se deconstruyen tres casos prácticos modernos aplicando el marco analítico de relaciones lineales y cuadráticas, desnudando sus deficiencias matemáticas y operativas progresivamente.
Caso 1: Optimización de Costos en una Empresa de Logística de Última Milla
Una empresa de distribución modela su costo total de entrega mensual mediante la función cuadrática C(x) = 0.05x2 - 20x + 3000, donde x representa el número de paquetes entregados en miles. El objetivo gerencial es encontrar el volumen exacto de entregas que minimiza los costos operativos.
Deconstrucción Analítica: Aplicando la fórmula del vértice xv = -b / (2a), tenemos que a = 0.05 y b = -20. Por lo tanto, xv = -(-20) / (2 × 0.05) = 20 / 0.1 = 200 miles de paquetes. Evaluando en la función de costo, C(200) = 0.05(200)2 - 20(200) + 3000 = 0.05(40000) - 4000 + 3000 = 2000 - 4000 + 3000 = 1000 (en miles de unidades monetarias).
Deficiencia Lógica: El modelo asume un comportamiento parabólico perfecto que ignora los costos fijos extraordinarios y las penalizaciones por congestión urbana severa en volúmenes elevados, lo que invalida la precisión de la curva a partir de x = 350.
Caso 2: Determinación del Ingreso y Beneficio Máximo en una Corporación Tecnológica
Una startup de software SaaS analiza su función de ingreso total mediante la relación cuadrática I(x) = -2x2 + 120x, donde x representa miles de suscripciones vendidas. Su función de costo total es lineal, dada por C(x) = 20x + 400.
Deconstrucción Analítica: La función de beneficio total B(x) se define como I(x) - C(x), es decir, B(x) = (-2x2 + 120x) - (20x + 400) = -2x2 + 100x - 400. Para encontrar el volumen de suscripciones que maximiza el beneficio, aplicamos el vértice: xv = -100 / (2 × (-2)) = -100 / (-4) = 25 miles de suscripciones. El beneficio máximo obtenido es B(25) = -2(25)2 + 100(25) - 400 = -2(625) + 2500 - 400 = -1250 + 2500 - 400 = 850 (en miles).
Deficiencia Lógica: La función lineal de costos omite los costos marginales crecientes de soporte técnico y mantenimiento de servidores, los cuales exhiben un comportamiento cuadrático acelerado ante picos de demanda.
Caso 3: Análisis de Punto de Equilibrio en una Empresa Manufacturera Multinacional
Una planta industrial produce componentes electrónicos con una función de ingreso lineal I(x) = 150x y una función de costo total cuadrática C(x) = 0.5x2 + 30x + 1000, donde x representa miles de unidades.
Deconstrucción Analítica: Para hallar los puntos de equilibrio igualamos ingresos y costos: 150x = 0.5x2 + 30x + 1000. Reordenando la ecuación cuadrática estándar 0.5x2 - 120x + 1000 = 0. Aplicando la fórmula general de segundo grado x = (-b ± √(b2 - 4ac)) / (2a), donde a = 0.5, b = -120 y c = 1000: x = (120 ± √((-120)2 - 4(0.5)(1000))) / (2(0.5)) = (120 ± √(14400 - 2000)) / 1 = 120 ± √12400 = 120 ± 111.36. Obtenemos dos puntos de equilibrio: x1 = 120 - 111.36 = 8.64 (8,640 unidades, umbral inferior de rentabilidad) y x2 = 120 + 111.36 = 231.36 (231,360 unidades, umbral superior de saturación operativa).
Deficiencia Lógica: El modelo demuestra que la empresa entra en pérdidas tanto si produce por debajo de 8.64 mil unidades como si supera las 231.36 mil unidades debido al colapso de la capacidad instalada, evidenciando los límites críticos del crecimiento no planificado.
6.9 Proyecto Propuesto para el Alumno
Ensayo Prospectivo: Redactar un ensayo académico de nivel de posgrado (mínimo 1,500 palabras) que analice la aplicabilidad y las limitaciones de las gráficas de relaciones binarias lineales y cuadráticas en la gestión de una tecnología emergente (por ejemplo, la optimización de flotas de vehículos autónomos o la gestión energética de granjas de servidores para inteligencia artificial). El ensayo debe incluir la formulación matemática de funciones de costos e ingresos, la representación gráfica conceptual, y una crítica ética profunda sobre las externalidades negativas derivadas de la automatización gerencial.
Micro-Rúbrica de Evaluación del Proyecto:
| Criterio de Evaluación |
Nivel Sobresaliente (90-100%) |
Nivel Suficiente (70-89%) |
Nivel Insuficiente (<70%) |
| Rigor Matemático y Analítico |
Derivación impecable de vértices, puntos de equilibrio y funciones cuadráticas. |
Cálculos correctos con errores menores de interpretación. |
Errores conceptuales graves en la formulación algebraica. |
| Profundidad Crítica y Ética |
Deconstrucción exhaustiva de externalidades y sesgos tecnológicos. |
Mención superficial de dilemas éticos sin análisis profundo. |
Ausencia total de perspectiva crítica o ética. |
| Estructura APA 7 y Prosa |
Formato académico riguroso, citas validadas y prosa de nivel doctoral. |
Estructura formal adecuada con fallas menores en citación. |
Deficiencias severas en redacción y formato bibliográfico. |
MATRIZ DE RELACIONES, GLOSARIO Y REFERENCIAS BIBLIOGRÁFICAS
6.10 Matriz de Relaciones (Diagrama Estructural)
El siguiente diagrama jerárquico expone la interrelación estructural entre los modelos matemáticos de relaciones binarias y su impacto en la toma de decisiones gerenciales y la ética corporativa.
classDiagram
class RelacionBinaria {
}
class ModeloLineal {
}
class ModeloCuadratico {
}
class PuntoEquilibrio {
}
class OptimizacionBeneficio {
}
class ExternalidadNegativa {
}
class EticaGerencial {
}
RelacionBinaria --|> ModeloLineal
RelacionBinaria --|> ModeloCuadratico
ModeloLineal --|> PuntoEquilibrio
ModeloCuadratico --|> OptimizacionBeneficio
OptimizacionBeneficio --|> ExternalidadNegativa
ExternalidadNegativa --|> EticaGerencial
6.11 Cierre y Referencias
Glosario Epistemológico:
- Relación Binaria: Subconjunto del producto cartesiano entre dos conjuntos numéricos que establece una correspondencia formal entre una variable independiente y una dependiente en el análisis empresarial.
- Vértice Parabólico: Punto máximo o mínimo de una función cuadrática que, en la administración de empresas, representa el umbral exacto de optimización de beneficios o minimización de costos.
- Externalidad: Costo o beneficio indirecto generado por la actividad económica de una empresa que impacta a terceros sin ser reflejado en los precios de mercado tradicionales.
Bibliografía Recomendada (Normas APA 7):
- Coase, R. H. (1960). The problem of social cost. Journal of Law and Economics, 3, 1-44.
- Keynes, J. M. (1936). The General Theory of Employment, Interest and Money. Macmillan.
- Pigou, A. C. (1920). The Economics of Welfare. Macmillan and Co.
- Varian, H. R. (2014). Microeconomía intermedia: Un enfoque actual (8ª ed.). Antoni Bosch Editor.
- Weber, M. (1978). Economy and Society: An Outline of Interpretive Sociology. University of California Press.
|