|
ADMINISTRACIÓN DEL CAPITAL DE TRABAJO
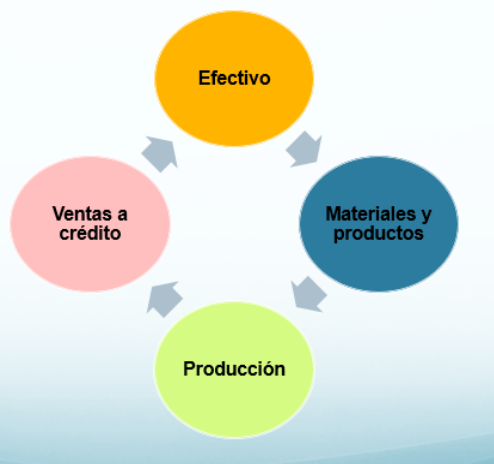
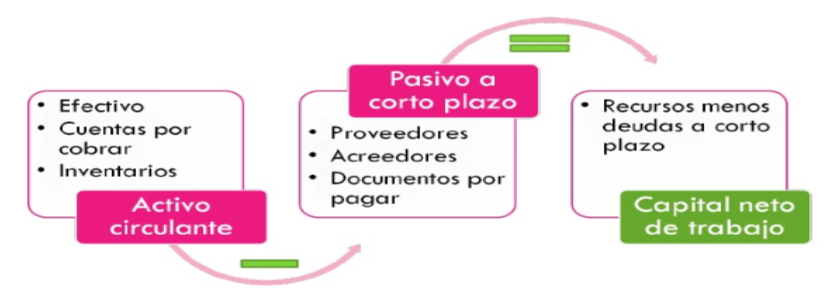
- Capital de trabajo: Inversión de una empresa en activos a corto plazo: efectivo, valores negociables, inventarios y cuentas por cobrar.
- Capital de trabajo neto: Activo a circulante o corto plazo – pasivo circulante o corto plazo.
ADMINISTRACIÓN DE EFECTIVO
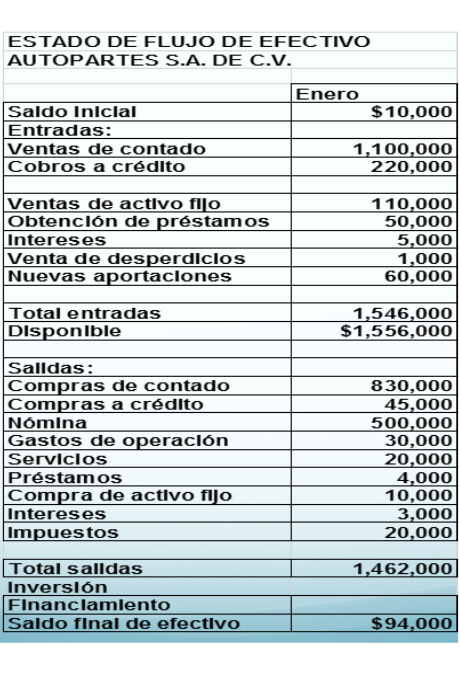
Pretende tomar en cuenta la realidad y la capacidad de la empresa para generar flujos de entrada de efectivo suficientes para cubrir los flujos de salida de efectivo que se requiere.
- Analizar los flujos de efectivo de varios ejercicios anteriores, para obtener y evaluar una imagen completa de los hábitos financieros de la empresa
- Dependencia de la empresa de financiamiento externo
- Fuentes de efectivo que ha utilizado la empresa y sus usos
- Expansiones de la empresa
- Esquemas de modernización
- Planes de la gerencia, metas que pretende alcanzar
- Planes de marketing
- Investigación y desarrollo de nuevos productos
FLUJO DE EFECTIVO A CORTO PLAZO
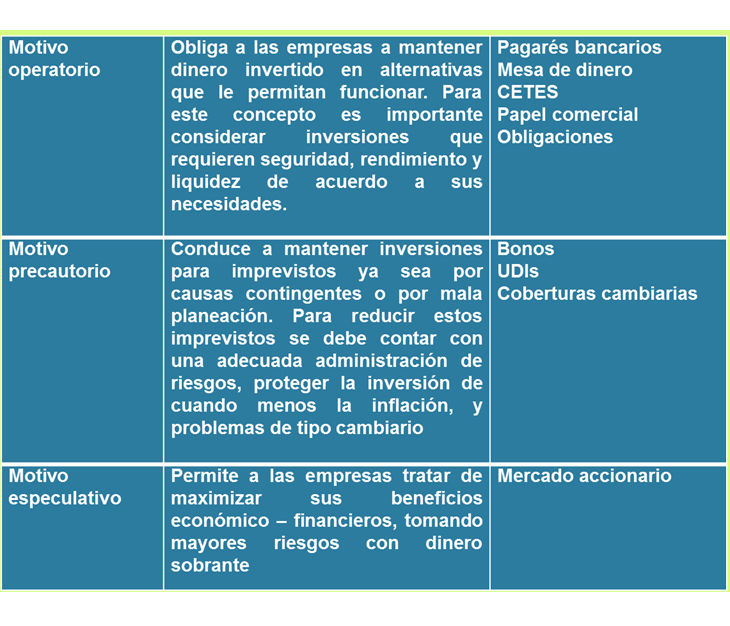
MOTIVOS PARA ADMINISTRAR EL EFECTIVO
ADMINISTRACIÓN DE LAS CUENTAS POR COBRAR
Consiste en establecer lineamientos suficientes y necesarios que permitan recuperar de la mejor manera la cartera de la empresa concedida a los clientes.
El departamento de crédito y cobranza es el encargado de proveer de recursos financieros a la empresa, para que esta pueda tener un buen funcionamiento y a la vez un mayor contacto y conocimiento del comportamiento de cada uno de los clientes con que cuenta la empresa.
Otra opción: Vía outsoursing
ADMINISTRACIÓN DE INVENTARIOS
Su objetivo es tener un control efectivo en el que se incluya un manejo adecuado de inventarios a fin de proporcionar un mejor servicio a los clientes, tener un costo de mantenimiento bajo y un nivel de inventarios que no represente una inversión que no reditúe beneficios a la empresa.
Costos de mantenimiento:
- Incluyen todos los gastos asociados con el hecho de tener un inventario, tales como la renta del almacén donde se guarda el producto, los seguros pagados, depreciación, luz, empaques especiales, sueldos del almacenista.
Costos de ordenamiento o de pedido:
- Son los relacionados con la colocación y recepción de un pedido para comprar nuevos inventarios, tales como: teléfono, papelería, fax, sueldos de compradores. Son los costos relacionados con el departamento Compras. En su mayor parte los costos asociados con cada pedido son fijos, independientemente del tamaño de la orden.
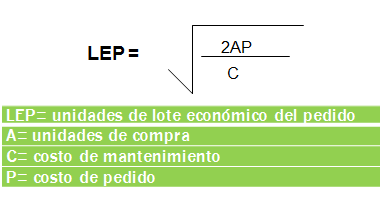
MÉTODO CÁLCULO DE LOTE ECONÓMICO DE PEDIDO
Permite determinar la cantidad de unidades que debe solicitarse al proveedor en cada pedido con el fin de optimizar los costos de abastecimiento y mantenimiento.
Ejemplo Método cálculo de lote económico de pedido
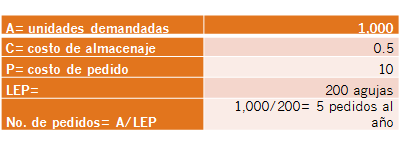
Sharp, Inc., una empresa que comercializa agujas hipodérmicas indoloras en los hospitales, desea reducir sus costos de inventario mediante la determinación del número de agujas hipodérmicas que debe obtener en cada orden. La demanda anual es de 1,000 agujas; el costo de preparación o de ordenar es de 10 dólares por orden; y el costo de manejo por unidad al año es de 50 centavos de dólar. Utilizando estos datos, calcule el número óptimo de unidades por pedido y el número de pedidos al año (www.itescam.edu.mx/principal/sylabus/fpdb/recursos/r122...:)
Solución:
Sharp, Inc. Tiene que formalizar pedidos de 200 agujas cada uno para optimizar sus costos de abastecimiento y mantenimiento, lo cual le representa hacer cinco pedidos al año.
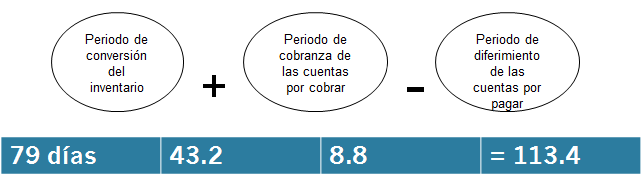
CICLO DE CONVERSIÓN EN EFECTIVO
La administración del capital de trabajo emplea una herramienta llamada ciclo de conversión del efectivo con el objetivo de centrar la atención en el tiempo que transcurre entre la fecha en la cual la compañía realiza los pagos, o invierte en la manufactura de inventario, y la fecha en la cual recibe los flujos de entradas de efectivo o realiza un rendimiento en efectivo a partir de su inversión en la producción. Esta herramienta emplea los siguientes términos:
DECISIONES DE INVERSIÓN
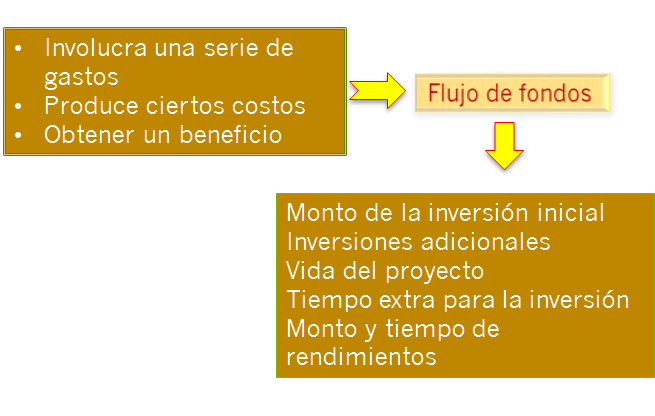
FLUJOS DE FONDOS ASOCIADOS A LAS INVERSIONES
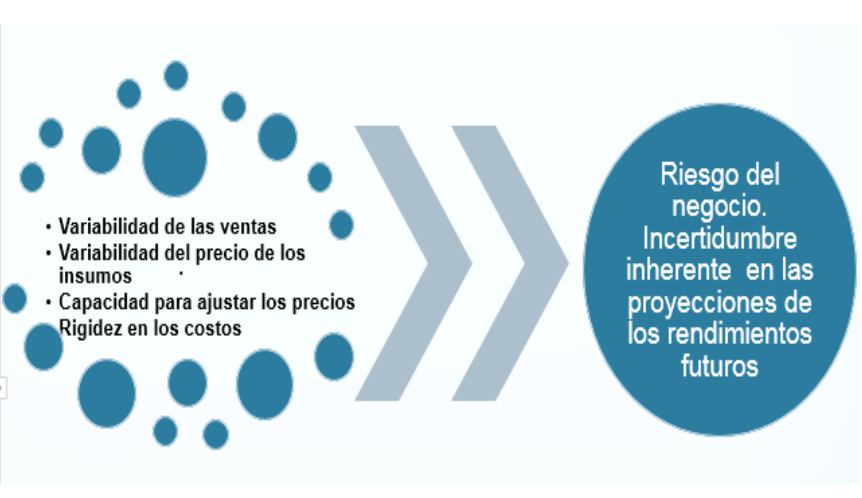
RIESGO DEL NEGOCIO
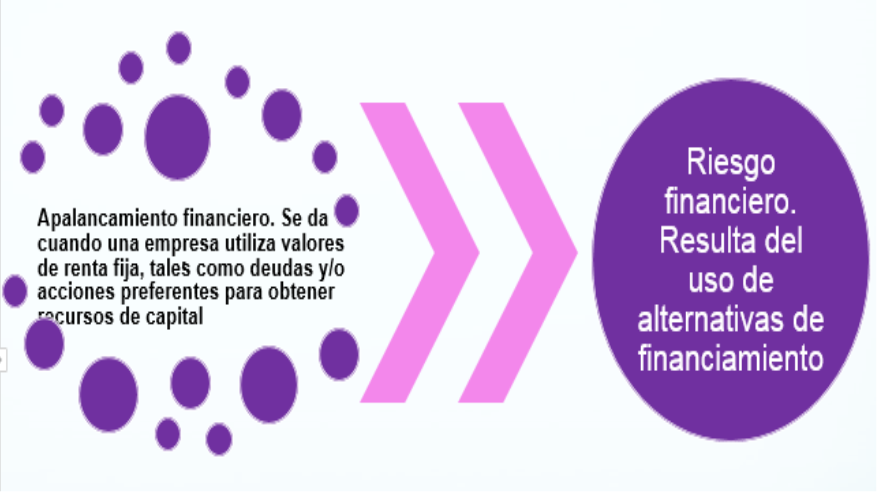
RIESGO FINANCIERO
FONDOS ADICIONALES NECESARIOS
Contraer nuevas deudas
- Intereses: Estado de resultados pro forma
- Deuda: Estado de situación financiera
Venta de acciones
- Dividendos: Estado de resultados pro forma
- Capital común, utilidades retenidas: Estado de situación financiera
ESTRUCTURA FINANCIERA DEL CAPITAL
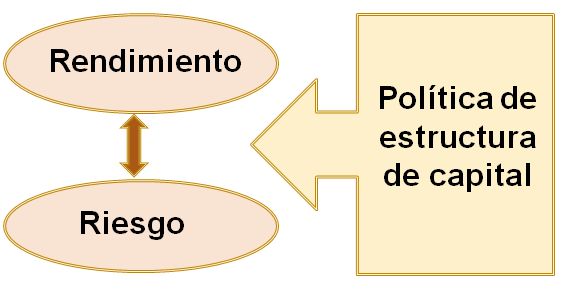
El empleo de más deuda aumenta el nivel de riesgo de la corriente de las utilidades de la empresa; pero una mayor proporción de deudas, generalmente genera una tasa de rendimiento esperada más alta
ESTRUCTURA DEL CAPITAL ÓPTIMA
La estructura de capital óptima es aquella que genera equilibrio entre el riesgo y el rendimiento para el logro de la meta final, consistente en la maximización del precio de las acciones.
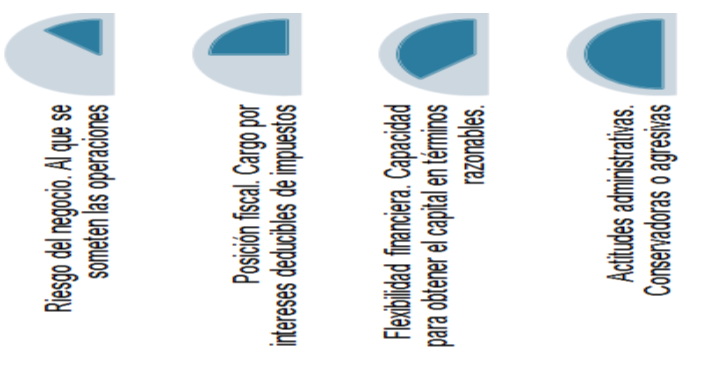
Factores que influyen en las decisiones de estructura de capital.
Maximiza el precio de las acciones de la empresa, lo cual siempre requiere de una razón de deudas a activos más baja que la que maximiza las UPAs esperadas.
Recordamos:
El grado de apalancamiento operativo es útil principalmente para mostrar a la administración las diferencias de financiar a la empresa con deudas o con acciones comunes.
Después de éste inicia el apalancamiento financiero ampliando aún más los efectos sobre la UPA resultantes de cambios del nivel de ventas.
Aporta una mejor idea de las ramificaciones de los planes alternativos de financiamiento y por lo tanto un conjunto de estructura de capital distintos.
DETERMINACIÓN DE LA ESTRUCTURA DE CAPITAL ÓPTIMA
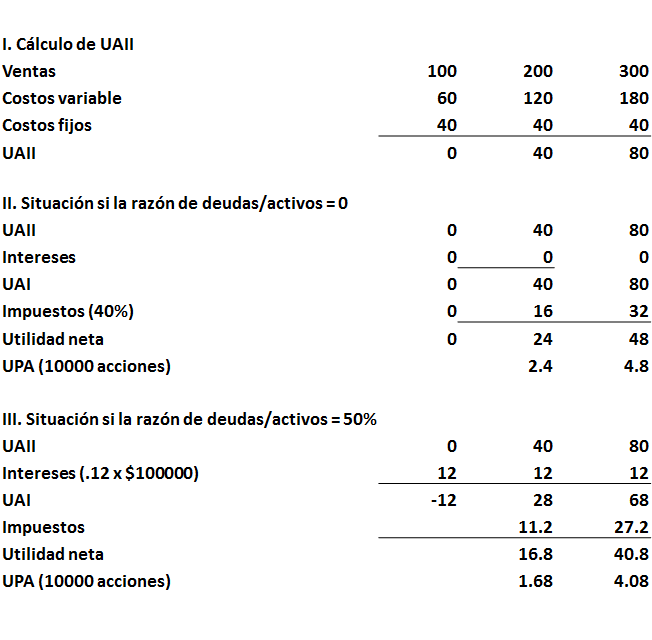
Análisis de los efectos del apalancamiento financiero por medio de la razón UAII/UPA:
- I= ventas y costos constantes independientemente del apalancamiento
- II=deuda cero
- III= deuda del 50% sobre los activos.
APALANCAMIENTO OPERATIVO
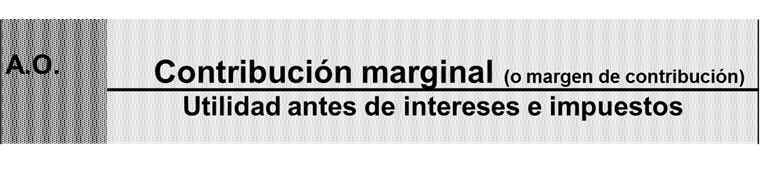
- Señala las veces que la utilidad marginal cubre los costos fijos.
Si el resultado es 2.08, se interpreta como que la utilidad antes de intereses e impuestos cabe 2.08 veces en el margen de contribución.
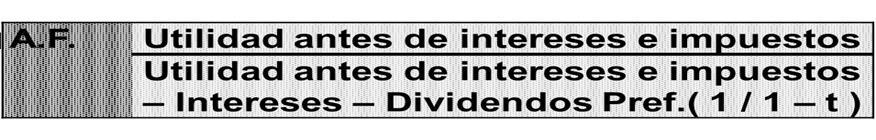
APALANCAMIENTO FINANCIERO
- Los intereses por préstamos actúan como palanca, contra la cual las utilidades de operación trabajan para generar cambios en las utilidades de una empresa.
Si el resultado es 1.6, implica el efecto del cambio en el incremento de la utilidad neta distribuible para accionistas sobre la utilidad antes de intereses e impuestos
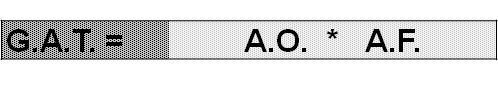
APALANCAMIENTO TOTAL
- Es el cambio porcentual de la UPA como consecuencia de un cambio del volumen de ventas.
Si el resultado es 2.92:
2.92 veces multiplicado por el incremento deseado en ventas, representa el crecimiento de la utilidad neta distribuible para accionistas comunes (la rentabilidad de las acciones comunes)
UNIDAD VI COSTO DE CAPITAL Y POLÍTICA DE DIVIDENDOS
Costo de capital
El costo de capital
- Es el rendimiento mínimo que debe ofrecer una inversión
- Determina el valor de la empresa.
Factores que influyen en el costo de capital
- Las condiciones económicas generales que marcan la oferta y demanda de recursos financieros.
- Las condiciones del mercado, marcado por la prima de riesgo y la liquidez del mercado.
- Las condiciones financieras y operativas de la empresa.
- La cantidad de financiación.
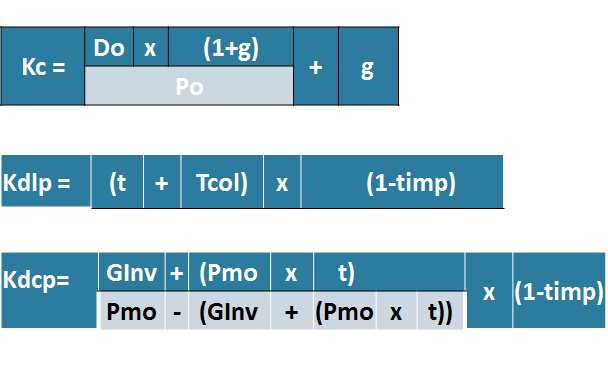
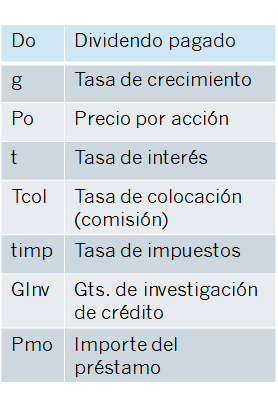
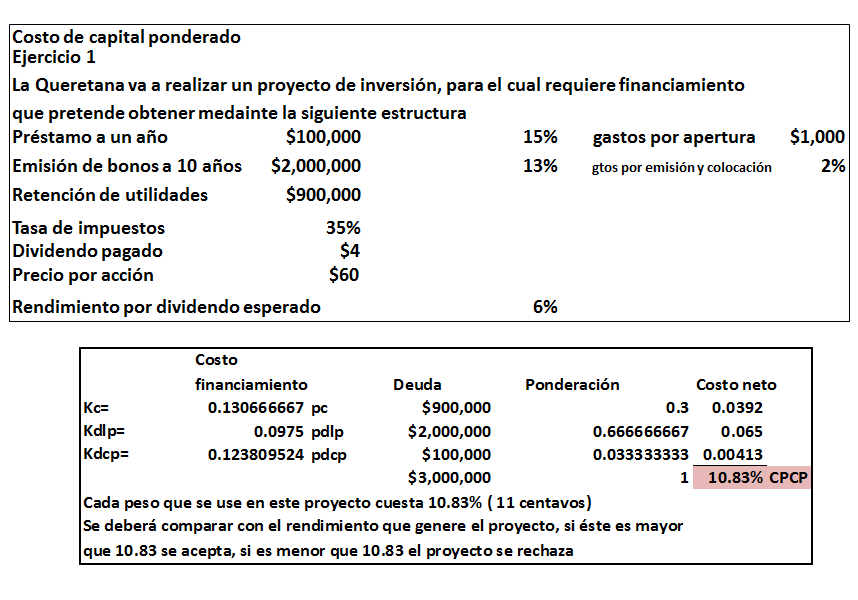
Costo promedio de capital ponderado(CPPC)
Representa el rendimiento requerido por toda la empresa, consiste en ponderar los pesos de cada una de las fuentes de financiamiento:
- CPPC= (Kc)(pc) + (Kdlp)(pdlp) + (Kdcp)(pdcp)
Ejemplo CPPC
POLÍTICA DE DIVIDENDOS
¿Cómo afectan las decisiones de política de dividendos al precio de las acciones a una empresa?
- Dividendos: Distribución entre los accionistas a partir de las utilidades de la empresa, independientemente de que se hayan generado en el periodo actual o en ejercicios anteriores.
- Política óptima de dividendos: Logra el equilibrio entre los dividendos actuales y el crecimiento futuro, además de maximizar el precio de las acciones de una empresa.
PAGO DE DIVIDENDOS
El costo de las utilidades retenidas es un costo de oportunidad que refleja las tasas de rendimiento disponible del capital contable para los inversionistas.
Pago de dividendos:
- Política residual de dividendos: el pago de los dividendos debe ser igual a las utilidades reales menos la cantidad retenida necesaria para financiar el presupuesto de capital óptimo de la empresa. Los inversionistas prefieren que la empresa retenga y reinvierta sus utilidades, en lugar de que las pague como dividendos, si la tasa de rendimiento que puede ganar sobre las utilidades reinvertidas es superior a la tasa que los inversionistas, en promedio pueden obtener por sí mismos en otras inversiones de riesgo comparable
- Dividendos predecibles estables. Pago de un dividendo específico cada año, o incremento periódico de los dividendos a una tasa constante, lo cual permite que el dividendo anual sea relativamente predecible por el inversionista.
- Dividendos extras. Dividendo complementario pagado durante los años en los que la empresa tiene un buen desempeño y cuenta con exceso de fondos disponibles para su distribución.
- Plan de reinversión de dividendos. Permite que los accionistas reinviertan automáticamente los dividendos recibidos en acciones de la empresa que hace el pago.
- Acciones antiguas: compra acciones de la misma empresa en el mercado ( a través de un fideicomisario, costos de corretaje barato, beneficia accionistas pequeños)
- Acciones nueva.
Factores que influyen en la política de dividendos:
- Restricción sobre pago. Por deudas existentes, disponibilidad de efectivo, protección ante posibles acreedores)
- Oportunidades de inversión. Nuevos proyectos.
- Fuentes alternativas de capital. Para financiamiento de la empresa.
Razón de pago de dividendos
- Indica la razón por unidad monetaria percibida que se distribuye al accionista
- Efectivo por acción de la empresa / utilidades por acción (UPA)
Porción de liquidez
- Las utilidades que se mantienen como utilidades retenidas, generalmente se invierten en los activos requeridos para la continuidad de la empresa.
- Las utilidades retenidas provenientes de años anteriores deben haber sido invertidas en planta y equipo, en inventarios y en otros activo, no se mantienen como efectivo.
BIBLIOGRAFÍA BÁSICA
- Besley Scott y Eugene Brigham. Fundamentos de Administración Financiera. CENGAGE Learning. 14ª edición ampliada, (2008). México.
- Brealey, Richard A. , Stewart C. Myers y Franklin Allen. Principios de Finanzas corporativas. Mc Graw-Hill. 9ª edición. México. (2010). México.
- Gitman, Lawrence J. y Chad J. Zutter. Principios de Administración Financiera. Pearson Education. 14ª edición, (2016). México.
Libro en línea
- Besley Scott y Eugene Brigham. Fundamentos de Administración Financiera. CENGAGE Learning. 14ª edición ampliada, (2008). México. Disponible en: https://es.scribd.com/doc/304247271/Fundamentos-de-Administracion-Financiera-Besley-S-Brigham-E-Mc-Graw-Hill
- Gitman, Lawrence J. y Chad J. Zutter. Principios de Administración Financiera. Pearson Education. 12ª edición, (2012). México. Disponible en:
- http://www.farem.unan.edu.ni/investigacion/wp-content/uploads/2015/04/1-Principios-de-Administracion-Financiera-12edi-Gitman.pdf
BIBLIOGRAFÍA COMPLEMENTARIA
- Bodie, Zvi y Robert C. Merton. Finanzas. Pearson Education. 1ª edición, (2009). México.
- Bodie, Zvi ; Alex Kane and Alan J. Marcus.Investments. Mc Graw Hill 8 ª edición, (2009). México.
- Honrngren, C. T., Harrison, W. T., Bamber, L. S. Mascaró, S. P., Blanco, C. M. J. L., Rodríguez, C. T. & Calleja, B. F. J. (2003). Contabilidad. México: Pearson Education.
- Porter, Michael, E. (1990). The competitive advantage of nations. Harvard Business Review. USA.
- Van Horne, James C. y John M. Wachowicz Jr. Fundamentos de Administración Financiera. Prentice Hall, 13ª edición, (2010). México.
- Ross, Westerfield y Jordan. Fundamentos de Finanzas Corportivas. Mc Graw-Hill, 10ª edición, (2004). México.
|